
Ganhar R$ 2.000 por mês e chegar no dia 20 sem dinheiro na conta é a realidade de milhões de famílias brasileiras. E não é falta de esforço — é falta de um método. Quando o salário é curto, cada real precisa ter um destino certo antes mesmo de cair na conta, porque não sobra espaço para erro.
A boa notícia é que dividir o salário ganhando 2 mil por mês é totalmente possível, mesmo que pareça um quebra-cabeça impossível quando as contas chegam. O segredo não está em ganhar mais (embora isso ajude), mas em saber exatamente para onde vai cada centavo antes de gastar por impulso ou pagar juros do cartão.
Neste artigo, você vai ver um passo a passo prático, com valores reais em cima de R$ 2.000, para organizar seu dinheiro em categorias que fazem sentido para o seu bolso. Nada de fórmulas mágicas ou promessas de ficar rico do dia para a noite — só um jeito honesto de fazer o salário render até o fim do mês.
Por que dividir o salário é ainda mais importante quando se ganha pouco
Quando a renda é alta, um erro de R$ 200 no orçamento passa quase despercebido. Mas quando o salário é R$ 2.000, esses mesmos R$ 200 podem representar a diferença entre pagar a conta de luz em dia ou cair no vermelho.
Dividir o salário ganhando 2 mil por mês em categorias específicas evita o maior vilão do orçamento apertado: o “sumiço do dinheiro”. Você sabe que ganhou R$ 2.000, mas no dia 25 já não tem mais nada e nem lembra onde gastou. Isso acontece porque, sem um plano, o dinheiro vai sendo usado aos poucos, sem controle, até que as contas fixas (aluguel, luz, água) começam a atrasar.
Com uma divisão clara, você sabe, antes mesmo de receber o salário, quanto pode gastar com mercado, quanto vai para as contas fixas e quanto sobra (se sobrar) para o lazer. Isso tira o peso da decisão do dia a dia e evita aquele aperto no peito quando o boleto vence.
O modelo de divisão para quem ganha R$ 2.000
Esqueça por um momento a famosa regra dos 50-30-20 (você pode entender melhor como ela funciona aqui). Ela é um bom ponto de partida, mas quando o salário é de R$ 2.000, os 50% para gastos essenciais quase nunca são suficientes — principalmente se você paga aluguel em uma cidade grande.
Por isso, para quem precisa dividir o salário ganhando 2 mil por mês, uma divisão mais realista costuma ser assim:
- Moradia (aluguel, condomínio): até 30% → R$ 600
- Contas fixas (luz, água, gás, internet): 10% → R$ 200
- Alimentação (mercado): 20% → R$ 400
- Transporte: 10% → R$ 200
- Saúde e higiene: 5% → R$ 100
- Reserva de emergência: 10% → R$ 200
- Lazer e imprevistos: 10% → R$ 200
- Dívidas ou outros compromissos: 5% → R$ 100
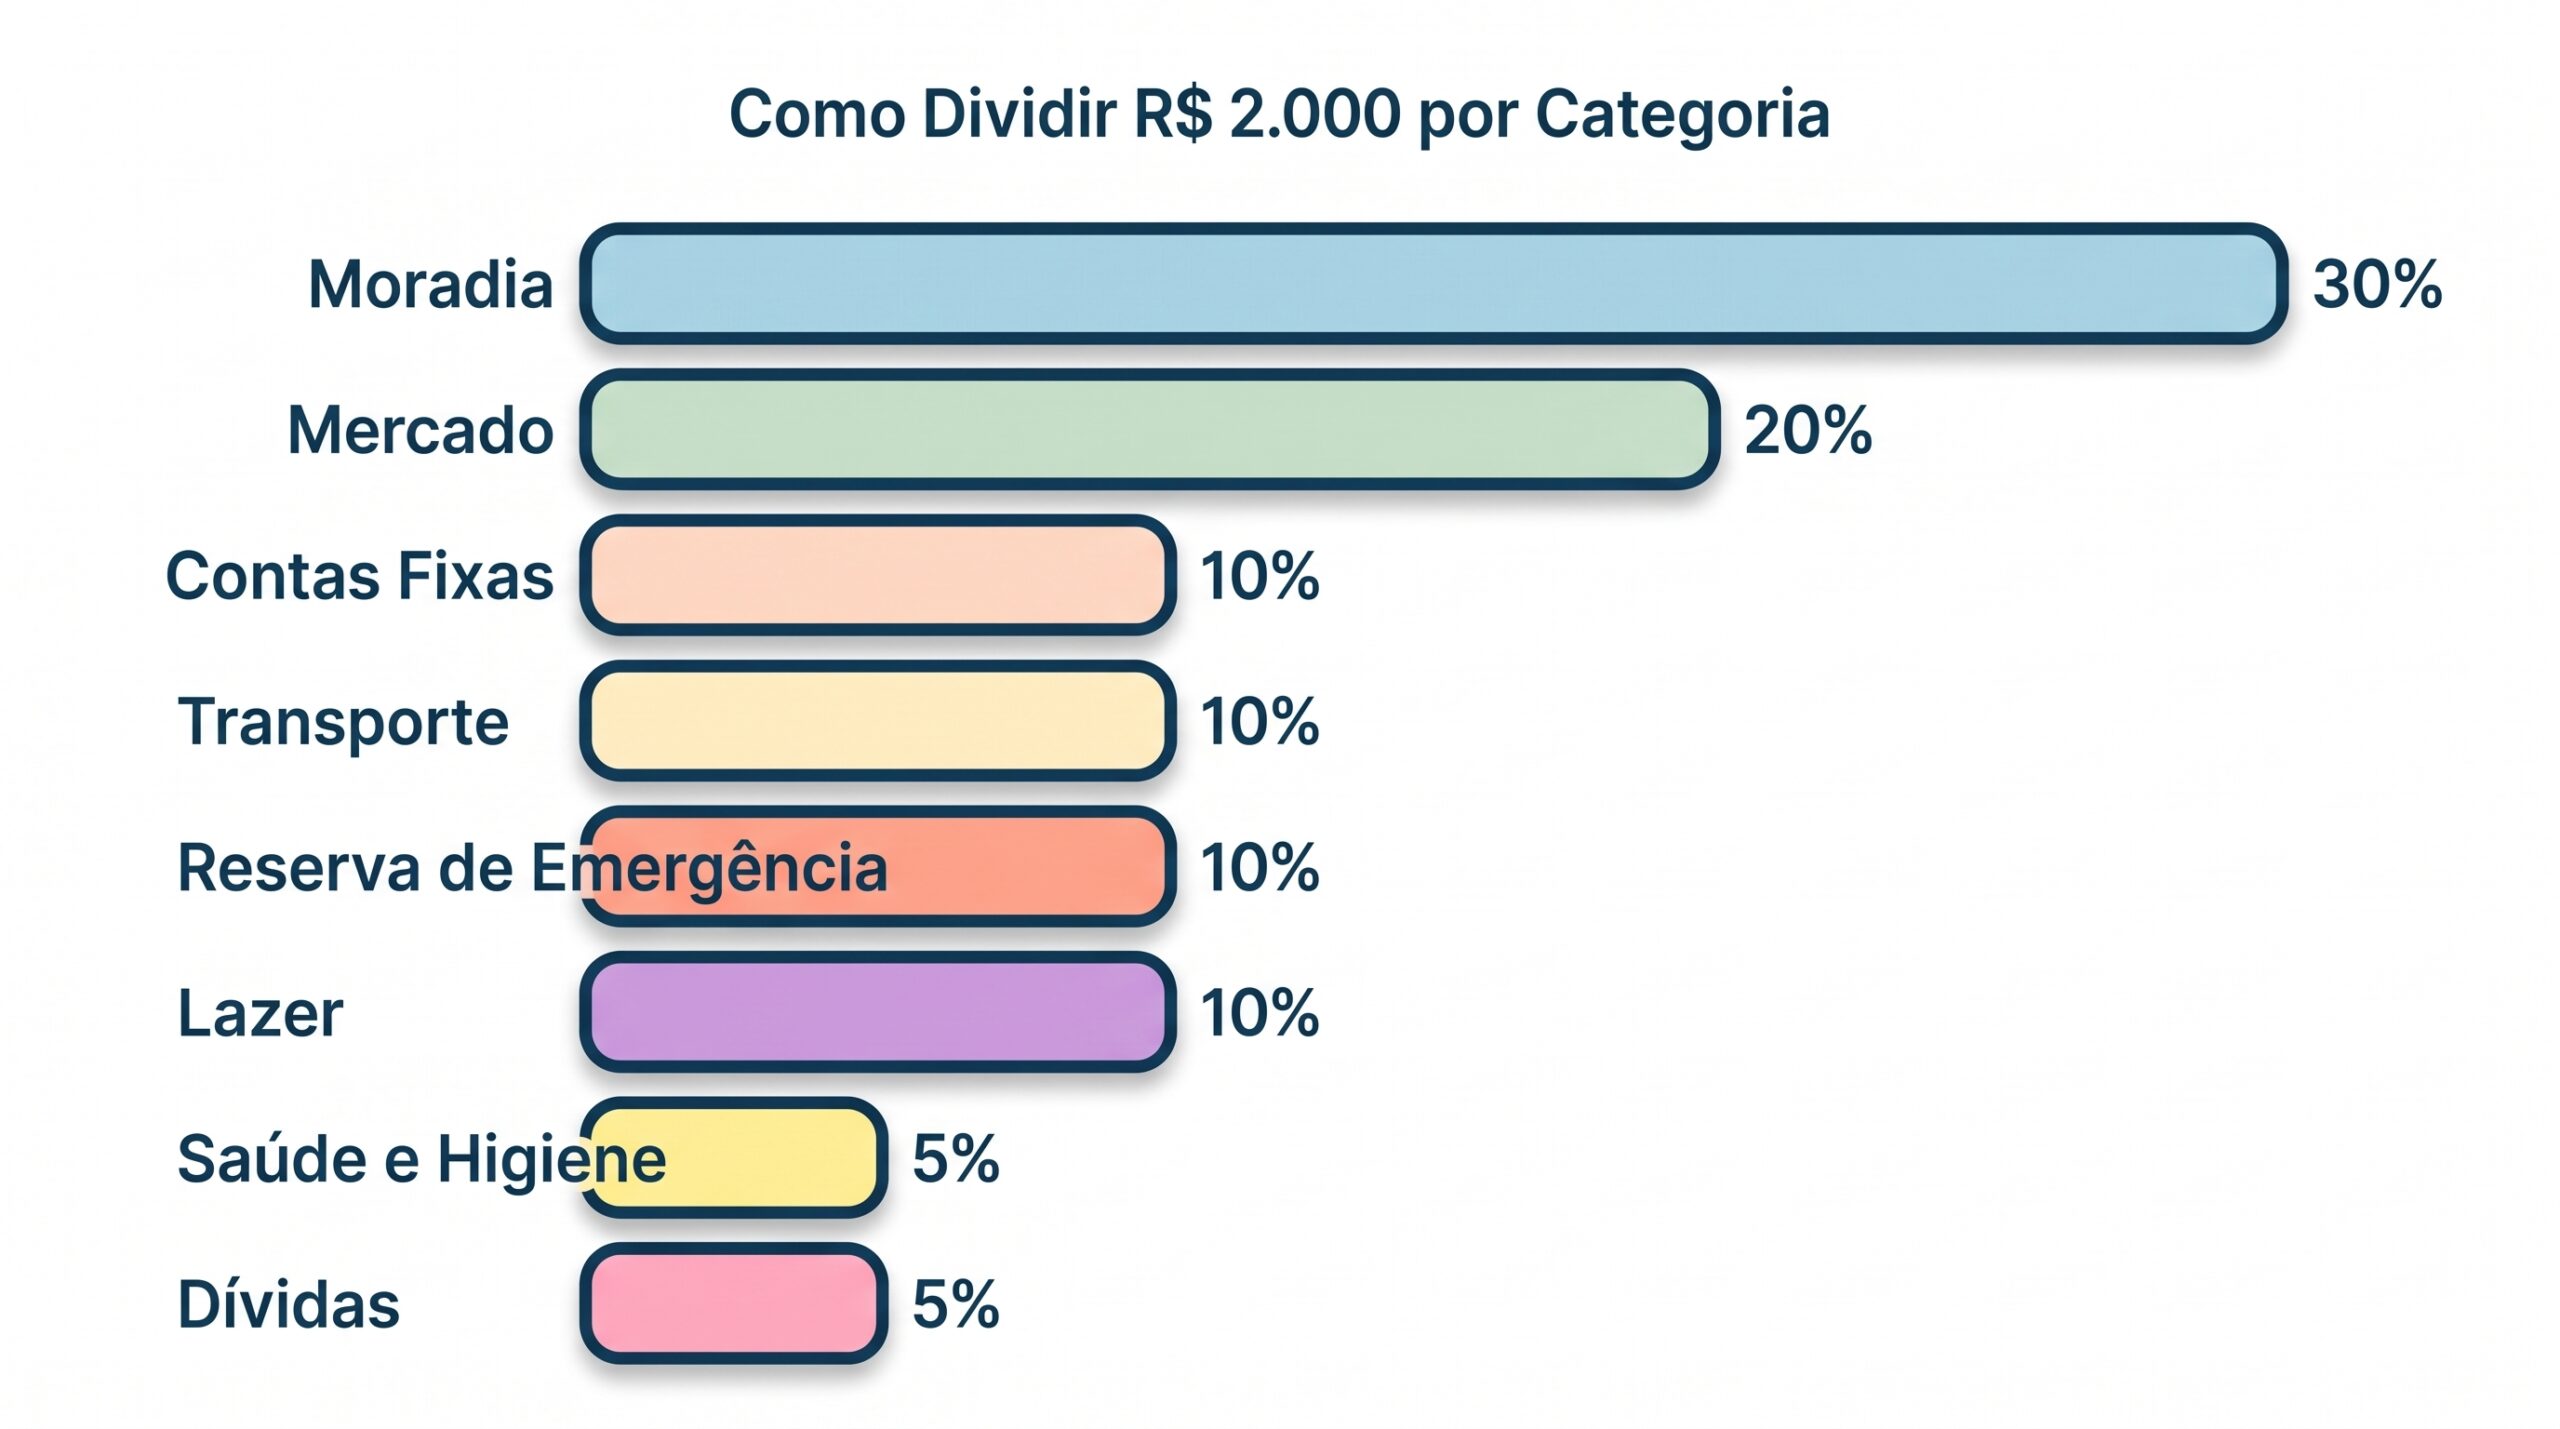
Esse é um modelo, não uma regra fixa. Se você não paga aluguel (mora com os pais, por exemplo), esse valor pode ser redirecionado para a reserva de emergência ou para quitar dívidas mais rápido. O importante é ter categorias definidas e não deixar nenhum real “solto” sem destino.
Exemplo real: R$ 2.000 divididos item por item
Vamos supor a Dona Marta, que mora em uma cidade do interior, paga aluguel de um cômodo simples e sustenta a casa sozinha com dois filhos. Veja como ficaria a divisão do salário dela:
Renda total: R$ 2.000
| Categoria | Valor | O que inclui |
|---|---|---|
| Aluguel | R$ 550 | Casa simples de 2 cômodos |
| Luz e água | R$ 150 | Consumo médio de uma casa pequena |
| Gás de cozinha | R$ 60 | Um botijão por mês |
| Internet | R$ 60 | Plano básico de banda larga |
| Mercado | R$ 450 | Compras da semana + itens de limpeza |
| Transporte | R$ 180 | Ônibus para trabalho e escola das crianças |
| Remédios e higiene | R$ 100 | Itens básicos de farmácia |
| Reserva de emergência | R$ 150 | Guardado em uma conta separada |
| Lazer | R$ 100 | Um passeio no fim de semana, lanche fora |
| Imprevistos | R$ 100 | Conserto de roupa, material escolar extra |
| Dívida do cartão | R$ 100 | Parcela mínima para quitar aos poucos |
| Total | R$ 2.000 |
Repare que não há “sobra” nesse orçamento — cada real tem um destino. Isso não significa que Dona Marta vive sem folga nenhuma, mas sim que ela sabe exatamente quanto pode gastar em cada área, o que evita surpresas desagradáveis no fim do mês.
Se a sua realidade for parecida, vale a pena montar essa mesma tabela com os seus números reais. Uma forma prática de fazer isso é usar uma planilha pronta — baixe aqui a planilha de orçamento familiar grátis e comece a preencher com seus próprios valores hoje mesmo.
Como lidar com as contas que não cabem no orçamento
É bem comum que, ao fazer essa divisão, você perceba que as contas fixas já consomem mais do que deveriam — principalmente aluguel e transporte. Quando isso acontece, existem três caminhos possíveis:
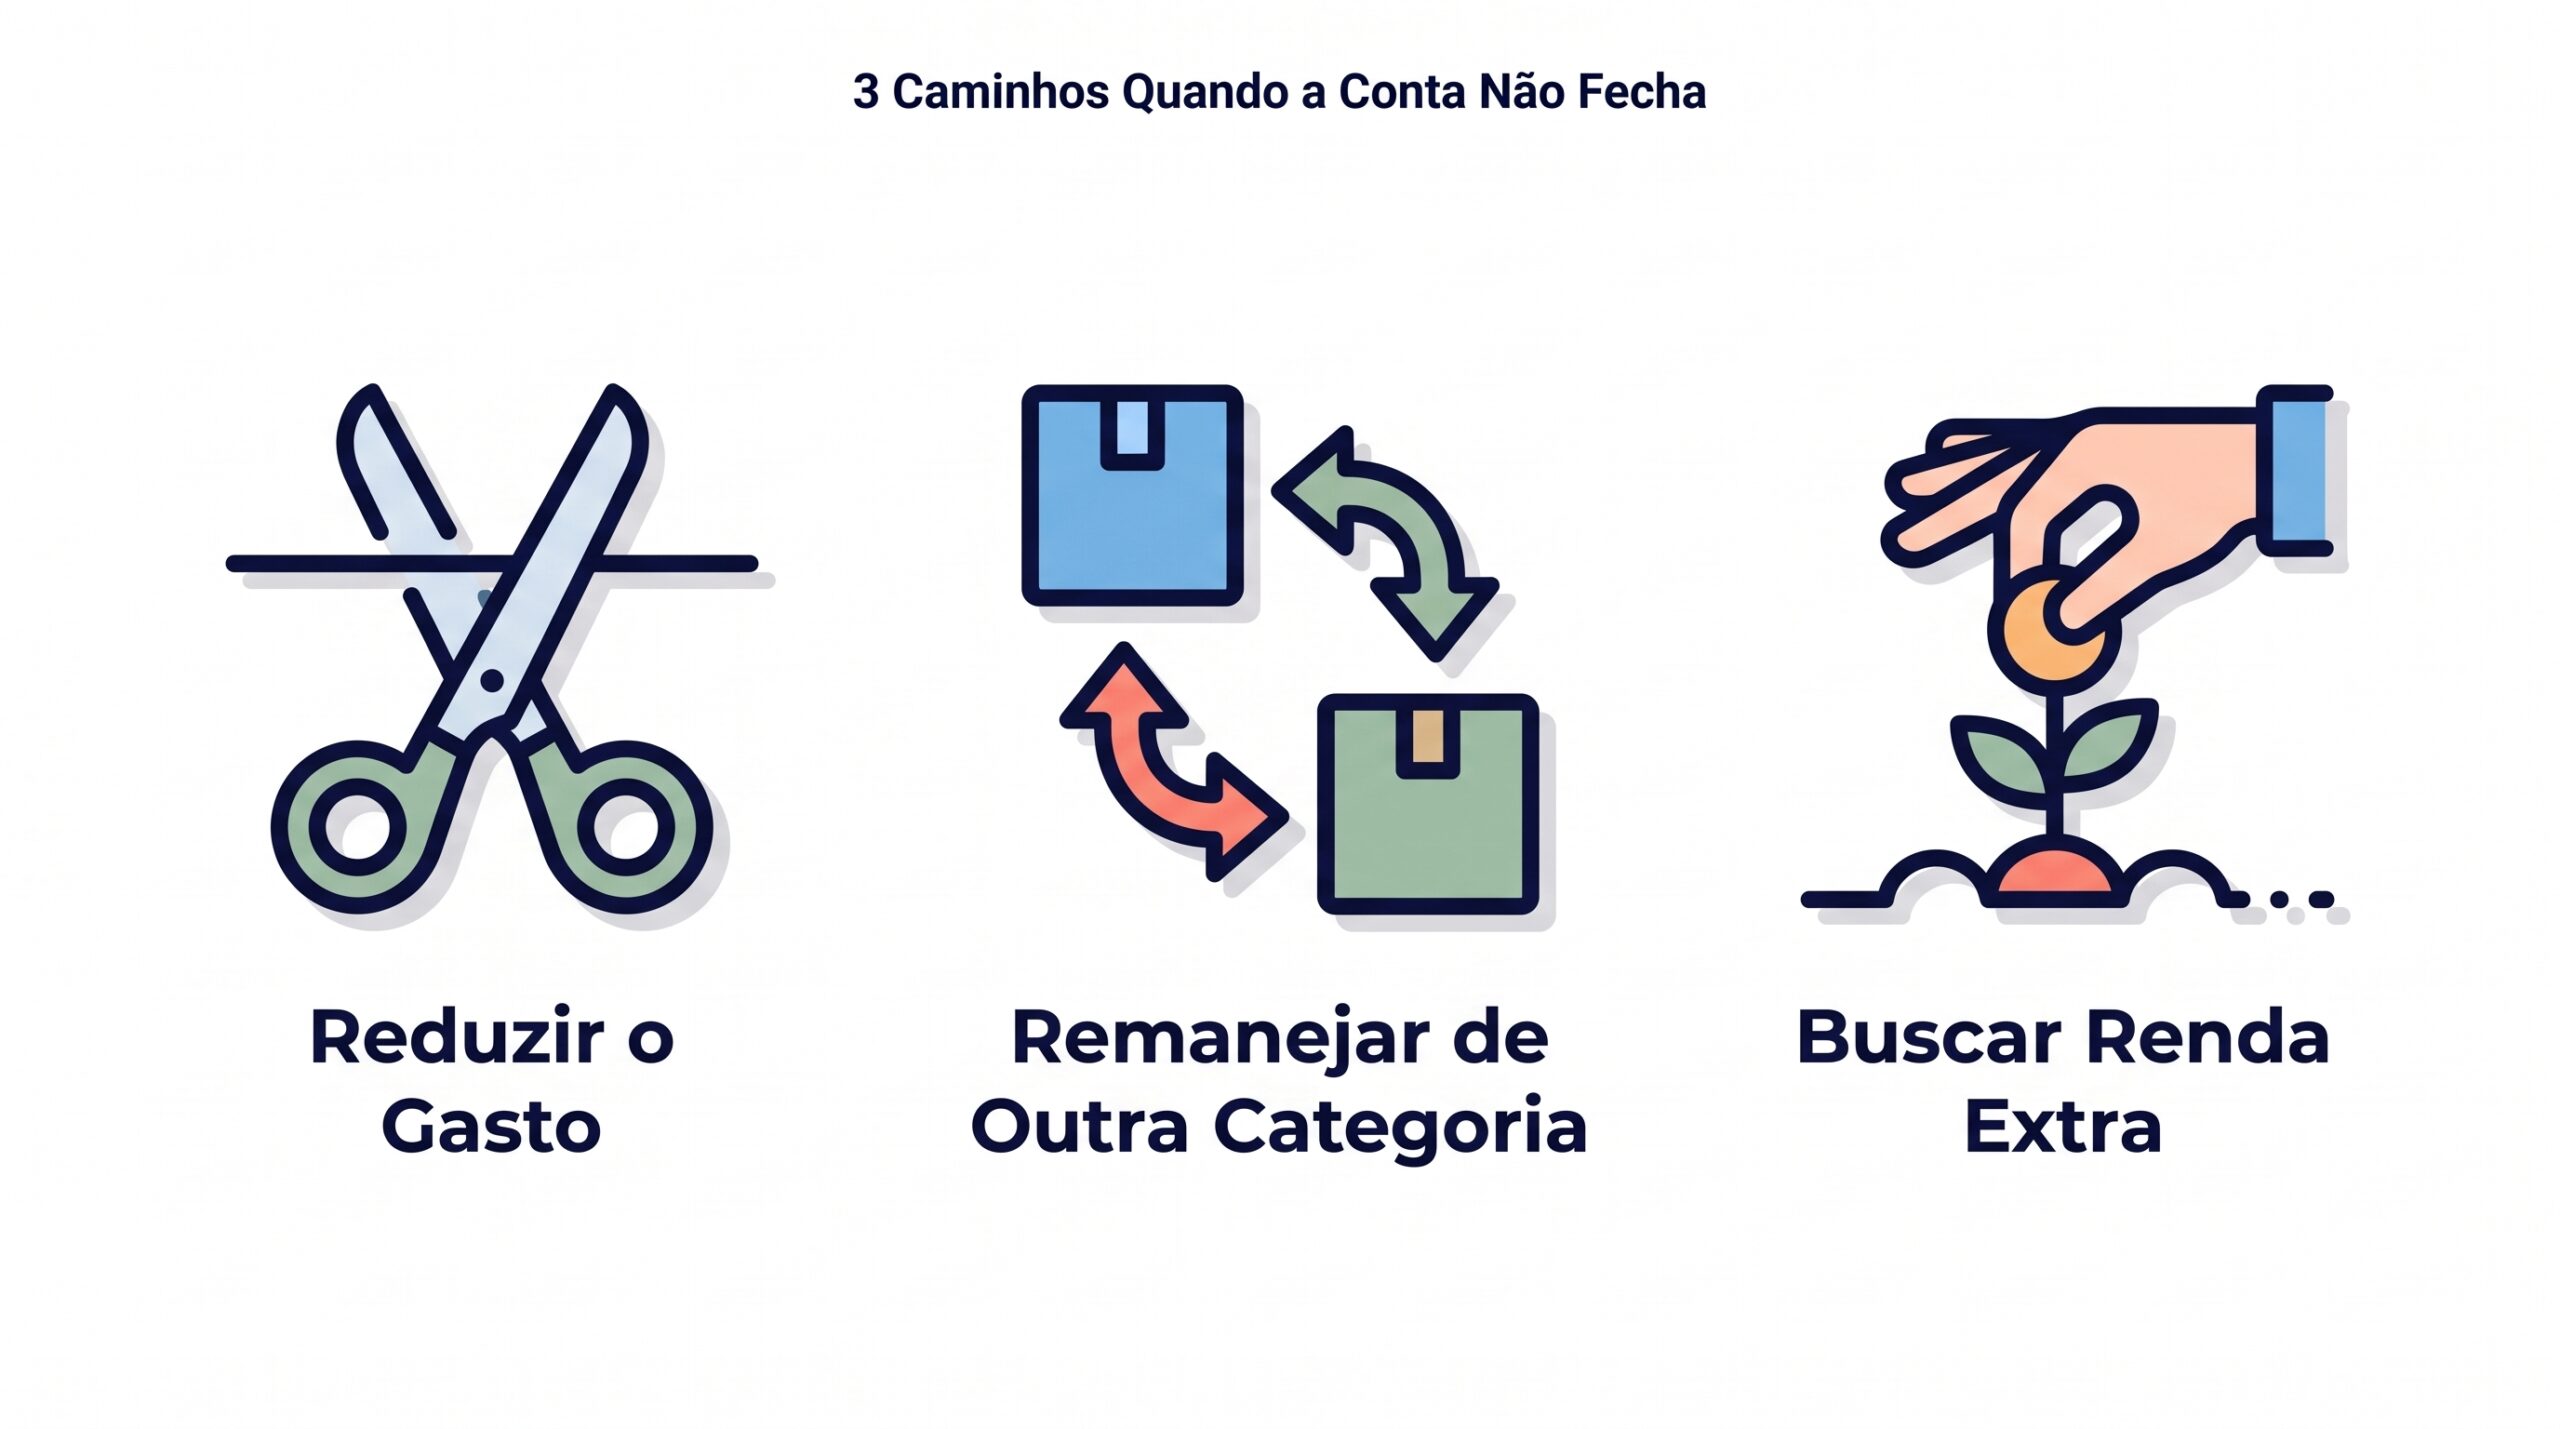
1. Reduzir o gasto na própria categoria. Isso pode significar negociar o aluguel, mudar para um plano de internet mais barato ou trocar de mercado para um com preços melhores. Pequenas mudanças, como comprar em feiras livres em vez de supermercado, também ajudam bastante na categoria de alimentação.
2. Remanejar de outra categoria. Se o transporte está mais caro do que o previsto, talvez seja preciso cortar um pouco do lazer naquele mês específico. O importante é que o corte seja consciente, e não uma dívida escondida no cartão de crédito.
3. Buscar uma renda extra. Às vezes, por mais que você corte, o salário de R$ 2.000 simplesmente não é suficiente para cobrir todas as necessidades básicas da família. Nesse caso, o caminho mais saudável não é cortar ainda mais (até porque tem um limite), mas sim buscar formas de aumentar a entrada de dinheiro. Vender doces nos fins de semana, fazer faxinas extras ou revender produtos são exemplos simples de complementar a renda.
Se esse for o seu caso, vale a pena conhecer 10 formas de renda extra que funcionam de verdade para encontrar uma opção que se encaixe na sua rotina.
O que fazer se as dívidas já estão comendo o orçamento
Se você já tem dívidas no cartão de crédito, cheque especial ou empréstimos, é provável que a parcela mínima esteja tomando um espaço grande demais no seu orçamento de R$ 2.000. Nesse caso, a divisão de categorias que mostramos acima ainda funciona, mas é preciso encarar as dívidas como prioridade, e não como um item qualquer da lista.
Uma dica importante: nunca pague apenas o mínimo do cartão de crédito por muitos meses seguidos. Os juros do rotativo estão entre os mais altos do mercado financeiro brasileiro, e isso pode fazer sua dívida crescer mais rápido do que sua capacidade de pagar.
Se as dívidas estão fora de controle, o primeiro passo é ligar para o banco ou a financeira e negociar. Muitas vezes é possível conseguir descontos significativos ou parcelas menores. Temos um guia completo sobre como negociar dívidas com o banco que pode te ajudar nessa conversa.
E se a situação já estiver mais grave, com nome sujo ou várias dívidas em aberto, vale a pena seguir um plano estruturado, como o que mostramos em como sair das dívidas em 12 meses.
Por que a reserva de emergência não pode ficar de fora, mesmo com pouco dinheiro
Pode parecer contraditório falar em guardar dinheiro quando o salário já é apertado, mas é justamente quando a renda é menor que a reserva de emergência se torna mais importante. Isso porque, sem essa reserva, qualquer imprevisto — uma geladeira que quebra, uma consulta médica não prevista, um conserto no carro — vira motivo para recorrer ao cartão de crédito ou a um empréstimo, que só vai piorar a situação financeira no mês seguinte.
Mesmo que sejam apenas R$ 50 ou R$ 100 por mês, o importante é criar o hábito de guardar antes de gastar, e não guardar “o que sobrar” (porque, na prática, quase nunca sobra nada). Coloque esse valor como se fosse mais uma conta fixa, com data certa para sair do salário. O programa de Cidadania Financeira do Banco Central reforça esse mesmo princípio como base de qualquer organização financeira, independente da renda.
Para entender melhor quanto guardar e onde deixar esse dinheiro guardado, veja nosso guia completo sobre reserva de emergência.
Comece a dividir o salário ganhando 2 mil por mês hoje mesmo
Dividir o salário ganhando 2 mil por mês exige disciplina, mas não exige nenhum conhecimento complicado de finanças. O que faz a diferença é sentar, colocar os números no papel (ou na planilha) e decidir, com antecedência, para onde cada real vai.
Não espere o próximo mês “ideal” para começar — comece com o salário que você vai receber agora, mesmo que o primeiro mês não saia perfeito. O importante é criar o hábito de planejar antes de gastar, e ir ajustando as categorias conforme você entende melhor a sua própria realidade financeira.
Separe 20 minutos hoje, pegue seu último contracheque e monte a sua própria tabela de divisão, como fizemos com o exemplo de Dona Marta. Esse pequeno esforço agora pode evitar muitas dores de cabeça no fim do mês.
E você, como costuma dividir o seu salário? Já tentou algum método parecido com esse ou ainda sente que o dinheiro “desaparece” antes do fim do mês? Conte sua experiência nos comentários — pode ajudar outras famílias que estão passando pela mesma situação.
Se você quer ir além da divisão do salário e organizar de vez as finanças da família, vale a pena conferir nosso guia como organizar as finanças da família em 30 dias, além da planilha de orçamento familiar grátis, que facilita muito na hora de colocar esses números em prática.
Depois de passar dois anos pagando só o mínimo do cartão sem entender por que a dívida nunca diminuía, Camila Duarte decidiu aprender a organizar as finanças na prática — sem curso caro, sem fórmula mágica, só planilha, disciplina e muita tentativa e erro. Hoje escreve no Dinheiro em Casa pra ajudar outras famílias brasileiras a sair do aperto do jeito que gostaria de ter aprendido antes: sem enrolação e sem prometer milagre.