Você já deve ter recebido aquela mensagem no WhatsApp ou visto o anúncio no banco: “Antecipe seu FGTS e resolva suas contas agora!” A proposta é tentadora, principalmente quando o mês está apertado e aquela grana parada no fundo de garantia parece a solução perfeita para quitar uma dívida ou dar um respiro no orçamento.
Mas antes de correr para o aplicativo e fazer a adesão, vale parar e pensar com calma. O saque-aniversário do FGTS é uma modalidade que muda completamente a forma como você usa esse dinheiro — e essa mudança nem sempre é vantajosa. Muita gente adere no calor do momento, resolve um problema pequeno hoje e cria um problema bem maior lá na frente, principalmente se for demitido sem justa causa.
Neste artigo vamos explicar de forma simples o que é o saque-aniversário, como ele funciona na prática, quando realmente compensa aderir e quando é melhor deixar seu FGTS no modo tradicional. Sem enrolação e sem venda de ilusão — só os fatos para você decidir com informação de verdade.
O que é o saque-aniversário do FGTS, afinal?
O FGTS (Fundo de Garantia do Tempo de Serviço) é aquele dinheiro que seu empregador deposita todo mês, equivalente a 8% do seu salário, numa conta vinculada ao seu nome na Caixa Econômica Federal. Tradicionalmente, esse dinheiro só pode ser sacado em situações específicas, como demissão sem justa causa, compra da casa própria ou aposentadoria.
Em 2019, o governo criou uma alternativa: o saque-aniversário. Nessa modalidade, você pode sacar uma parte do saldo todo ano, no mês do seu aniversário, sem precisar esperar por nenhuma dessas situações. Parece ótimo, certo? O detalhe importante é que, ao aderir a essa modalidade, você abre mão do saque completo do FGTS em caso de demissão sem justa causa. Você continua recebendo a multa de 40% do FGTS que o patrão paga quando demite sem justa causa, mas o saldo que está na conta fica “preso” e só pode ser retirado aos poucos, todo ano, no seu mês de aniversário.
Ou seja: é uma troca. Você ganha em liquidez todo ano, mas perde a possibilidade de sacar tudo de uma vez se ficar desempregado. Essa é a informação mais importante que muita gente não lê antes de clicar em “aderir”.
Como funciona o valor do saque na prática
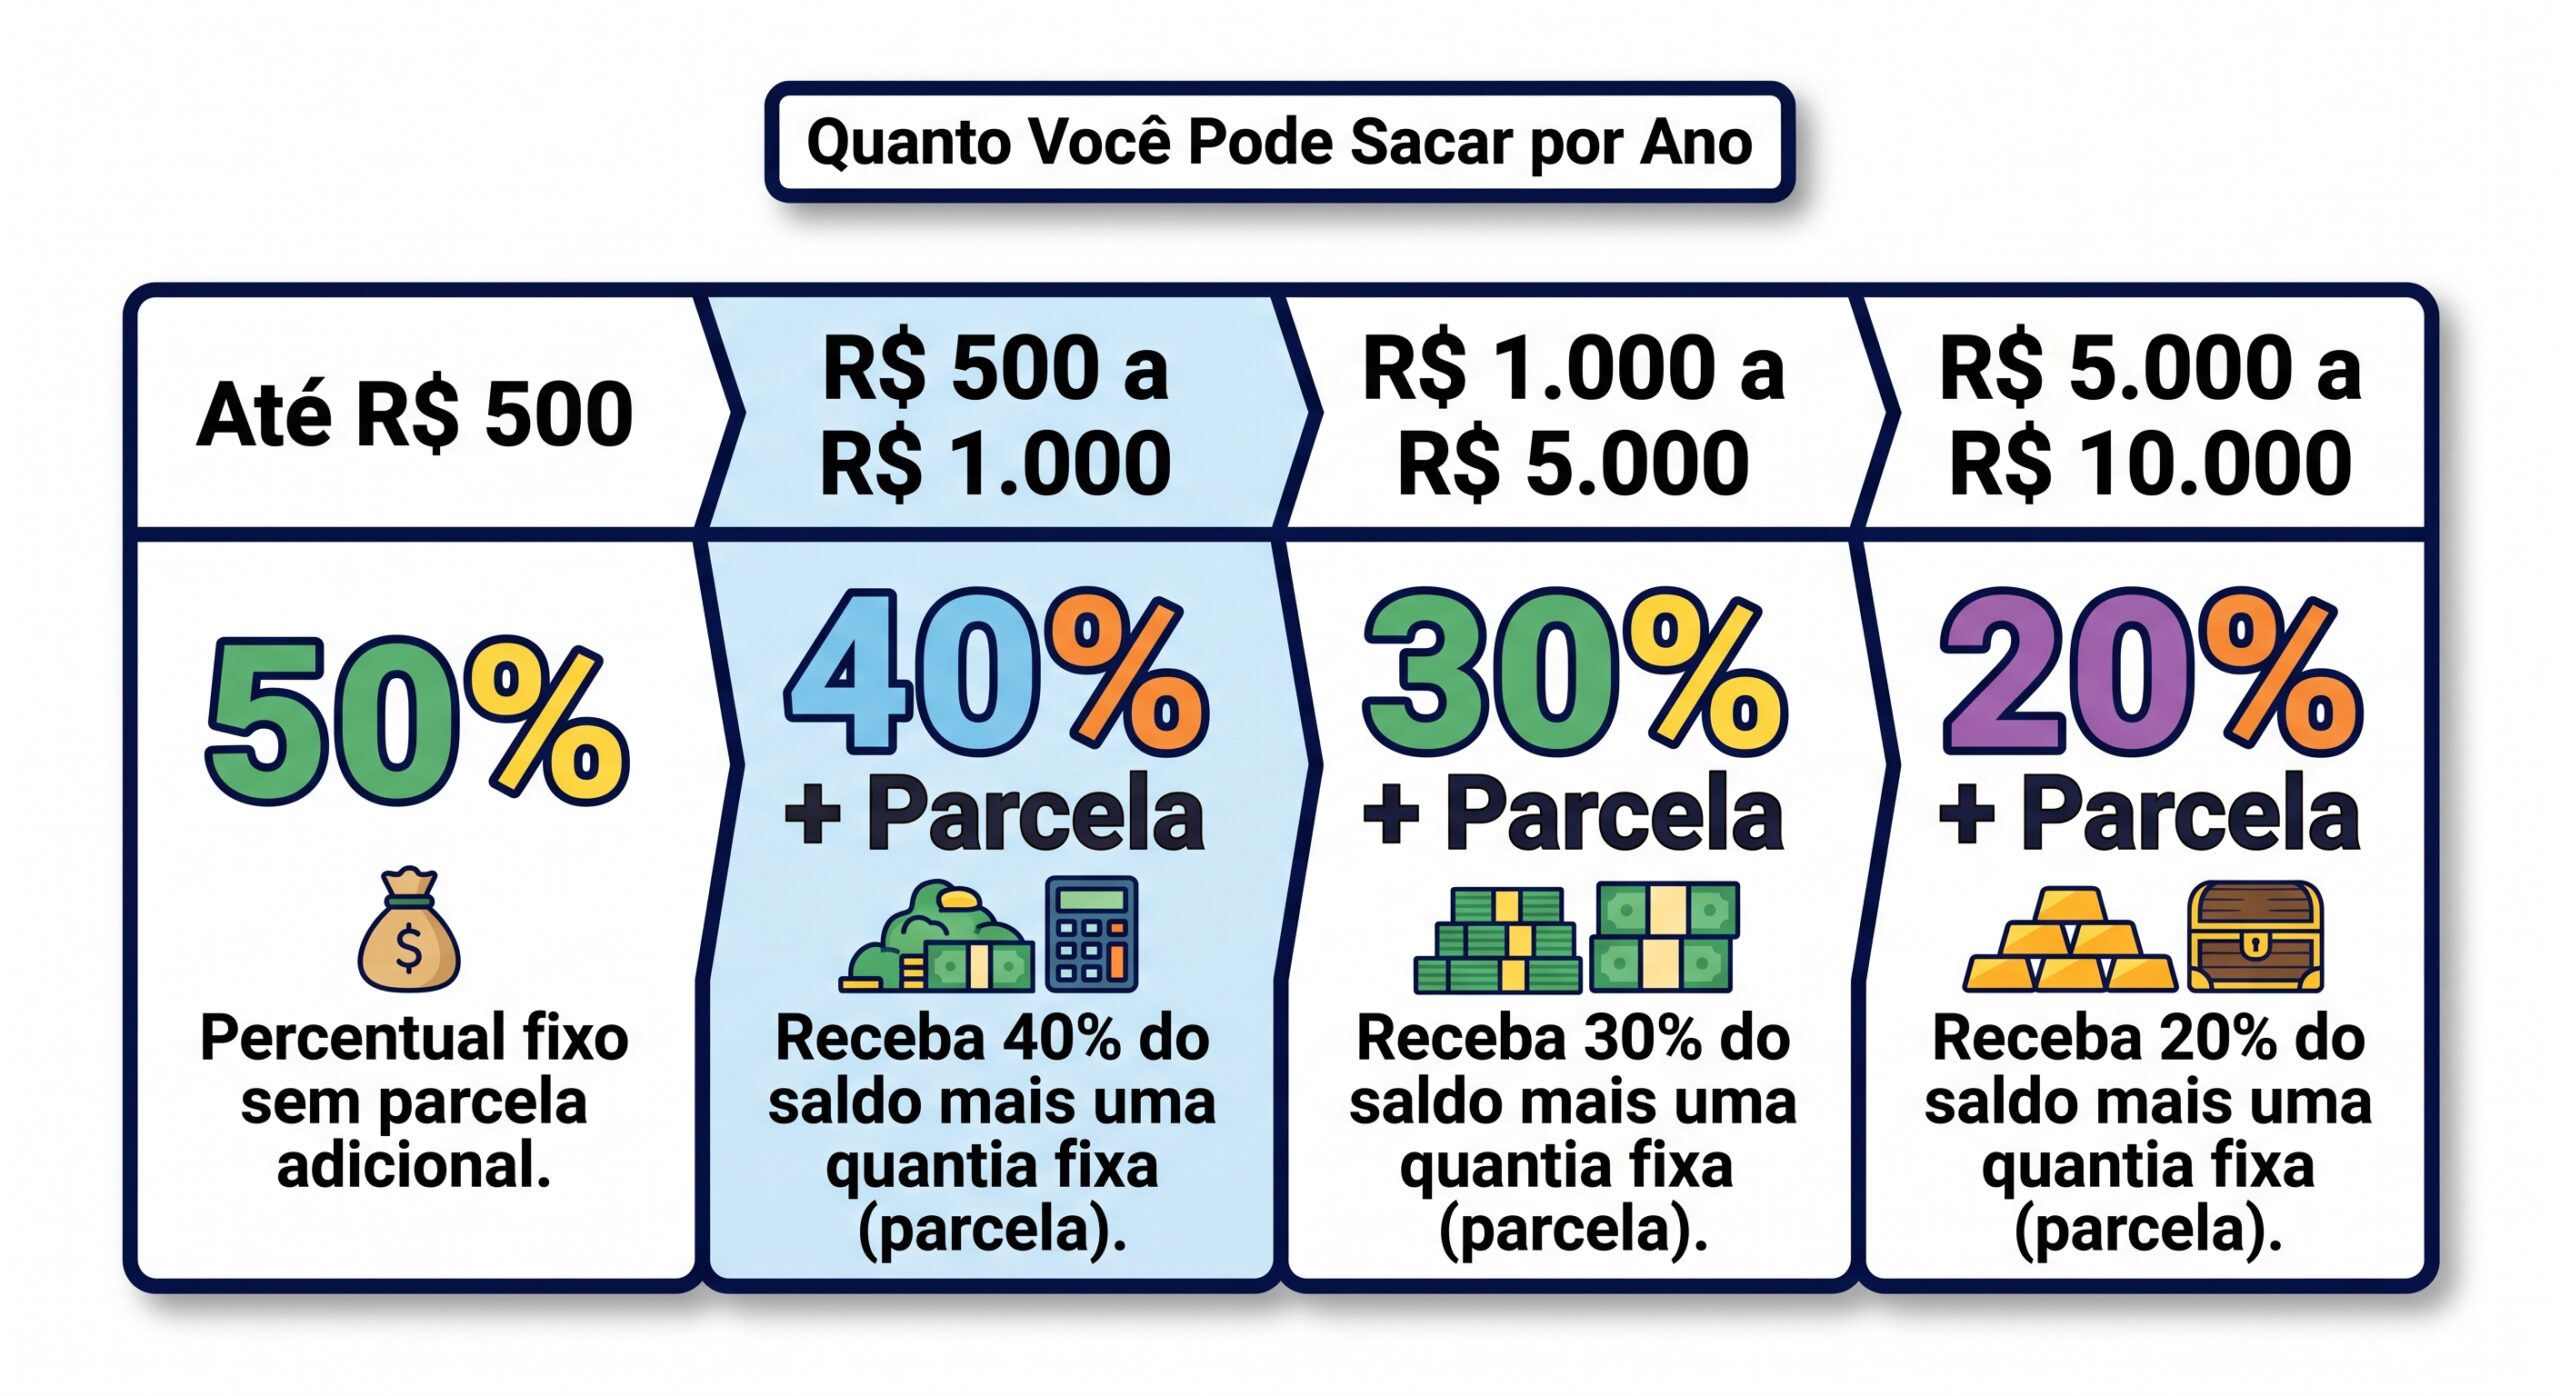
O valor que você pode sacar por ano depende de uma tabela com faixas de saldo. Quanto maior o saldo na conta, menor o percentual que você pode sacar (mas maior o valor em reais, já que é aplicado sobre um saldo maior). Veja um exemplo simplificado:
- Saldo de até R$ 500: você saca 50% do valor
- Saldo entre R$ 500,01 e R$ 1.000: 40% + uma parcela fixa
- Saldo entre R$ 1.000,01 e R$ 5.000: 30% + parcela fixa
- Saldo entre R$ 5.000,01 e R$ 10.000: 20% + parcela fixa maior
Vamos usar um exemplo real. Imagine que a Marta tem R$ 4.000 de saldo no FGTS. Pela tabela, ela se enquadra na faixa de 30% + R$ 700 de parcela fixa. O cálculo seria:
R$ 4.000 x 30% = R$ 1.200 + R$ 700 = R$ 1.900 no ano
Ou seja, ela recebe cerca de R$ 1.900 por ano, sacados de uma vez no mês do aniversário dela. No ano seguinte, o cálculo é refeito sobre o novo saldo (que já estará menor, mais os novos depósitos do período).
Repare que o dinheiro sacado sai da sua “poupança forçada”. É importante lembrar: o FGTS rende pouco (cerca de 3% ao ano mais TR, que geralmente é próxima de zero), mas ainda assim é um dinheiro que existe e pode ser útil em momentos difíceis, como quando você fica desempregado.
Quando vale a pena aderir ao saque-aniversário
Existem situações em que essa modalidade realmente faz sentido. Veja os principais casos:
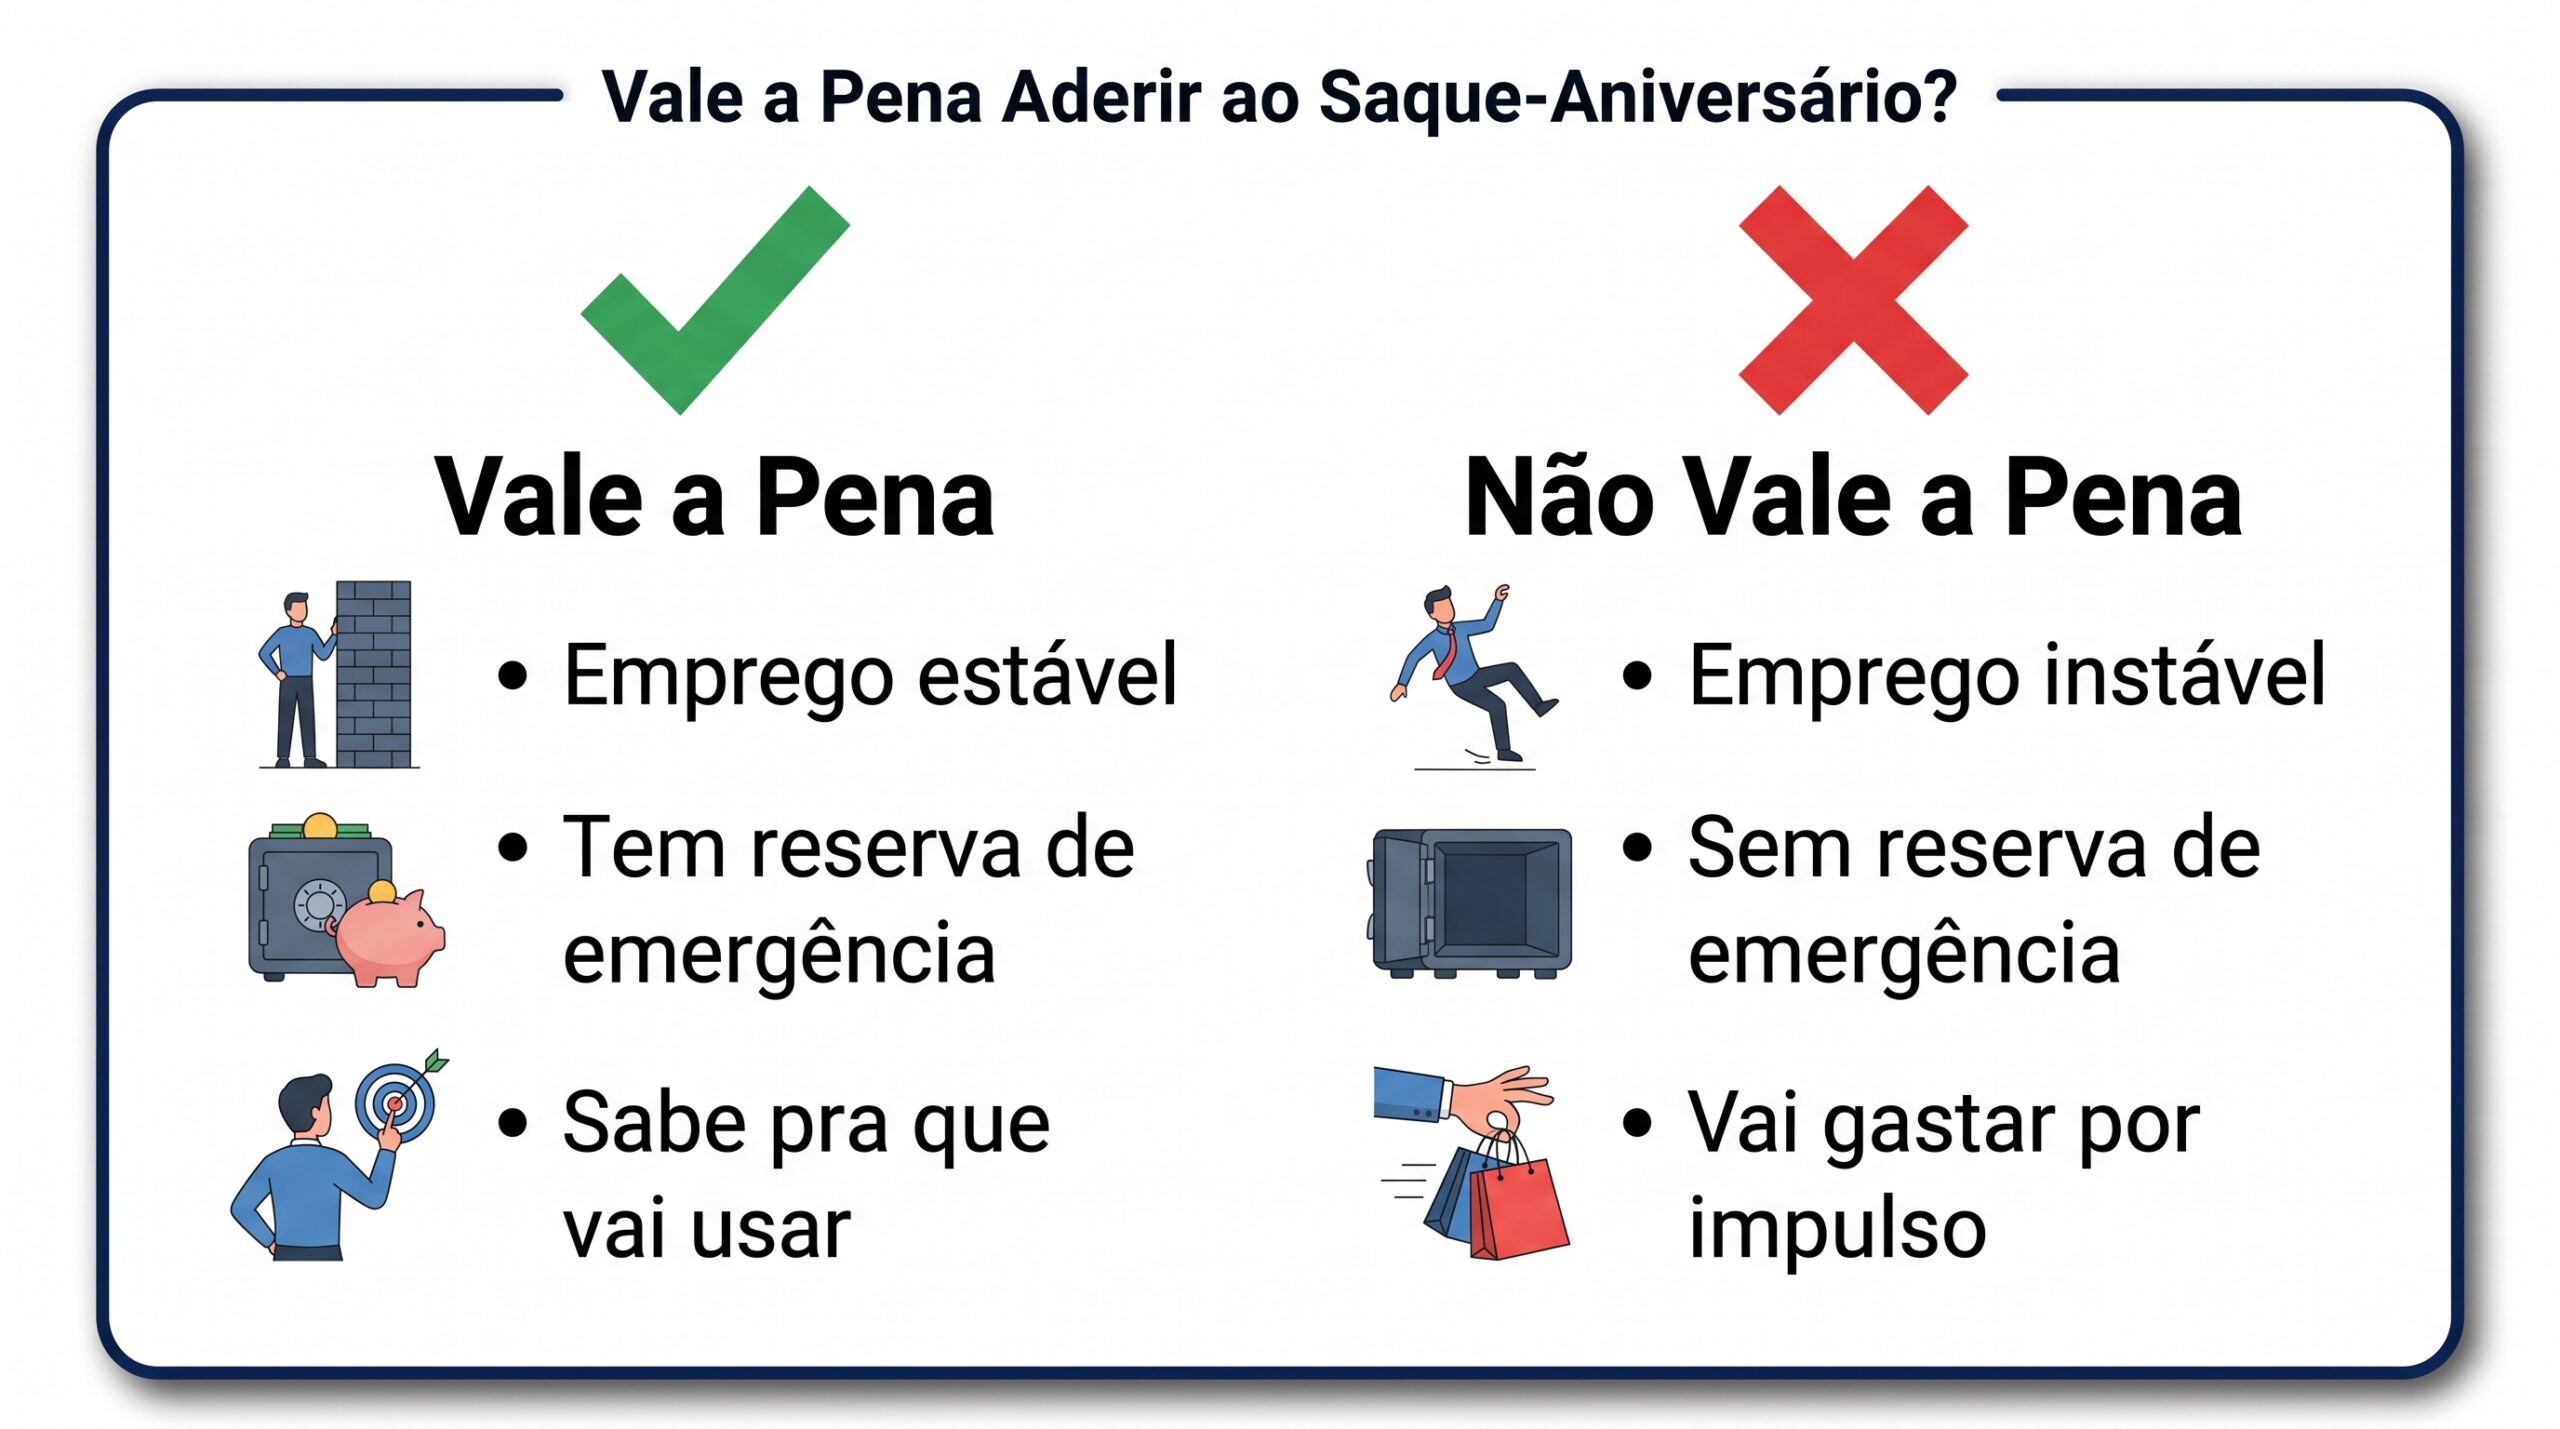
Você tem estabilidade no emprego. Se você é servidor público, tem um contrato estável, é o dono do próprio negócio (CLT como sócio-empregado) ou está numa empresa sólida e não vê risco real de demissão no curto prazo, o receio de perder o saque total em caso de demissão perde peso.
Você quer usar o dinheiro para investir ou quitar dívidas caras. Se o FGTS rende cerca de 3% ao ano e você está pagando 300% ao ano de juros no cartão de crédito rotativo, sacar o FGTS todo ano para abater essa dívida faz muito mais sentido financeiro do que deixá-lo parado rendendo quase nada.
Você já tem uma reserva de emergência formada. Se você já possui um colchão financeiro guardado para imprevistos (o ideal é ter de 3 a 6 meses de despesas guardados, como explicamos no nosso guia sobre reserva de emergência), o FGTS deixa de ser sua única rede de proteção em caso de desemprego. Nesse caso, usar o saque-aniversário para complementar a renda ou investir faz sentido.
Você precisa de uma renda extra previsível todo ano. Famílias que usam esse valor para antecipar a compra de material escolar, fazer uma reforma pequena ou reforçar o orçamento em um mês mais apertado (como dezembro, com o 13º já comprometido) podem se beneficiar dessa previsibilidade.
Quando é melhor não aderir
Por outro lado, existem cenários em que aderir ao saque-aniversário pode ser um tiro no pé:
Seu emprego é instável ou a empresa vive fazendo cortes. Se existe um risco real de demissão nos próximos meses ou anos, pense duas vezes. Perder o direito ao saque total do FGTS justamente na hora em que você mais precisa do dinheiro (ficando desempregado) pode ser um golpe duro no orçamento familiar.
Você não tem reserva de emergência. Se o FGTS é praticamente a única “poupança” que você tem, ele funciona como um seguro contra imprevistos. Trocar essa segurança por saques anuais pequenos pode deixar sua família descoberta justamente quando mais precisar.
Você tende a gastar o dinheiro sem planejamento. Seja sincero consigo mesmo: se historicamente qualquer dinheiro extra que chega na sua mão “evapora” em compras não planejadas, sacar o FGTS todo ano sem um propósito claro pode ser apenas mais uma fonte de gasto por impulso, sem trazer benefício real para sua vida financeira.
Você está perto de comprar um imóvel usando o FGTS. Se o plano é usar o saldo acumulado como entrada de uma casa própria, aderir ao saque-aniversário pode reduzir o valor disponível na hora H, já que parte do saldo já terá sido sacada ao longo dos anos.
É importante lembrar também que a adesão ao saque-aniversário não é imediata: ela leva alguns meses para ter efeito, e a reversão para o saque tradicional (chamado de saque-rescisão) também tem carência de dois anos. Ou seja, não é uma decisão para tomar de forma impulsiva, pensando só no problema deste mês.
Como decidir com calma antes de aderir
Antes de aderir, faça um checklist simples com sua família:
1. Qual o nível de estabilidade do meu emprego hoje? Seja realista, não otimista. 2. Eu tenho reserva de emergência guardada? Se não tem, comece por aí antes de mexer no FGTS. 3. Para que exatamente eu vou usar esse dinheiro? “Sobrar” não é um objetivo. Quitar dívida cara, investir ou reforçar o orçamento em mês específico são objetivos claros. 4. Eu tenho um plano de compra de imóvel usando o FGTS nos próximos anos? Se sim, pense duas vezes. 5. Historicamente, eu sei lidar com dinheiro extra sem gastar por impulso?
Se depois desse checklist você concluir que faz sentido para a sua realidade, a adesão pode ser feita pelo aplicativo FGTS ou pelo internet banking da Caixa, sem custo algum. Mas se restar qualquer dúvida sobre estabilidade no emprego ou falta de reserva, o mais seguro é manter o FGTS no modo tradicional — ele pode ser seu colchão de segurança justamente quando tudo mais der errado.
Vale a pena mesmo? A resposta honesta
Não existe resposta única para “vale a pena ou não”. O saque-aniversário do FGTS é uma ferramenta, não uma vantagem automática nem uma armadilha. Ele vale a pena para quem tem estabilidade, já tem uma reserva de emergência e sabe exatamente para que vai usar o dinheiro. Ele não vale a pena para quem depende do FGTS como única proteção contra o desemprego ou não tem controle sobre os próprios gastos.
O erro mais comum é aderir pensando só no alívio imediato — aquele dinheiro que vai “resolver” o mês — sem calcular o risco de perder o saque total numa demissão. Financeiramente, isso pode custar muito mais caro lá na frente do que o problema que você está tentando resolver hoje.
Perguntas frequentes sobre o saque-aniversário do FGTS
O saque-aniversário do FGTS é bom ou ruim?
Não é nem bom nem ruim por padrão — depende da sua situação. É vantajoso para quem tem estabilidade no emprego, já tem reserva de emergência e sabe exatamente para que vai usar o dinheiro. É arriscado para quem depende do FGTS como única proteção contra o desemprego.
Quem adere ao saque-aniversário perde a multa de 40% em caso de demissão?
Não. Você continua recebendo normalmente a multa de 40% do FGTS paga pelo empregador em demissão sem justa causa. O que você perde é o direito de sacar de uma vez o saldo total que está guardado na conta — esse saldo continua “preso”, liberado só aos poucos, todo ano no seu aniversário.
Dá pra desistir do saque-aniversário depois de aderir?
Sim, mas não é imediato. A reversão para o saque tradicional (saque-rescisão) tem carência de dois anos para ter efeito. Por isso a decisão não deve ser tomada pensando só no aperto financeiro deste mês.
Comece organizando o resto das suas finanças antes de decidir
Antes de tomar qualquer decisão sobre o FGTS, vale dar um passo atrás e olhar para o quadro geral das suas finanças. Muitas vezes a urgência de sacar o FGTS é sintoma de um orçamento desorganizado, sem controle de entradas e saídas. Organizar isso primeiro pode até fazer você perceber que não precisa mexer no fundo de garantia agora.
Uma boa forma de começar é aplicar a regra 50-30-20 no seu salário, que ajuda a visualizar quanto deveria ir para necessidades básicas, desejos e investimentos/reserva. Também vale considerar o Tesouro Direto como alternativa de investimento mais rentável que o FGTS, caso você decida sacar o dinheiro e não usá-lo para quitar dívidas — confira nosso guia de Tesouro Direto para iniciantes.
Sua vez de decidir com informação
Agora que você entende como funciona o saque-aniversário, o próximo passo é olhar para a sua realidade específica: seu emprego, sua reserva de emergência e seus objetivos. Não deixe que a pressa de resolver um aperto financeiro pontual comprometa sua segurança lá na frente. Reserve 15 minutos hoje para fazer as contas com calma, olhar o extrato do seu FGTS pelo app e decidir com a cabeça fria, não no impulso.
E você, já aderiu ao saque-aniversário ou está pensando em fazer isso? Compartilhe nos comentários sua situação e sua dúvida — pode ser que sua experiência ajude outro leitor que está na mesma encruzilhada.
Se o que te levou a pensar no FGTS foi a falta de dinheiro no fim do mês, talvez o problema esteja em outro lugar do seu orçamento. Vale a pena conferir nosso guia sobre reserva de emergência para entender como construir essa proteção sem depender do fundo de garantia, e também nosso passo a passo de como fazer um orçamento familiar do zero para colocar as contas da casa em ordem antes de tomar decisões importantes com o seu dinheiro.
Depois de passar dois anos pagando só o mínimo do cartão sem entender por que a dívida nunca diminuía, Camila Duarte decidiu aprender a organizar as finanças na prática — sem curso caro, sem fórmula mágica, só planilha, disciplina e muita tentativa e erro. Hoje escreve no Dinheiro em Casa pra ajudar outras famílias brasileiras a sair do aperto do jeito que gostaria de ter aprendido antes: sem enrolação e sem prometer milagre.