Se você quer saber a resposta rápida: use o 13º salário para quitar primeiro a dívida com os juros mais altos — geralmente cartão de crédito e cheque especial — e negocie à vista antes de pagar qualquer coisa. Dinheiro que cai de uma vez só tem um poder que o salário mensal não tem: ele vira moeda de troca para pedir desconto. É isso que muita gente deixa na mesa por ansiedade de “resolver tudo” de uma vez.
Usar o 13º salário para quitar dívidas funciona melhor quando você separa o processo em etapas: primeiro descobre quanto realmente vai receber e quando, depois lista as dívidas por taxa de juros (não por valor), negocia desconto para pagamento à vista e só então decide se sobra algo para reserva de emergência ou se é melhor quitar mais uma conta.
Com a inadimplência das famílias brasileiras em nível recorde, segundo as estatísticas de crédito do Banco Central, esse dinheiro extra do fim de ano pode ser o empurrão que falta para sair do vermelho — desde que seja usado com cabeça fria, e não gasto em compras de Natal ou guardado “para ver depois”.
Quando cai o 13º em 2026 e por que isso importa no seu planejamento
Pela lei do 13º salário, a primeira parcela deve ser paga até 30 de novembro e a segunda até 20 de dezembro. Como em 2026 o dia 20 cai num domingo, a segunda parcela precisa cair até sexta-feira, 18 de dezembro. Isso significa que você não recebe um valor único: recebe em duas vezes, com um intervalo de quase três semanas entre elas.
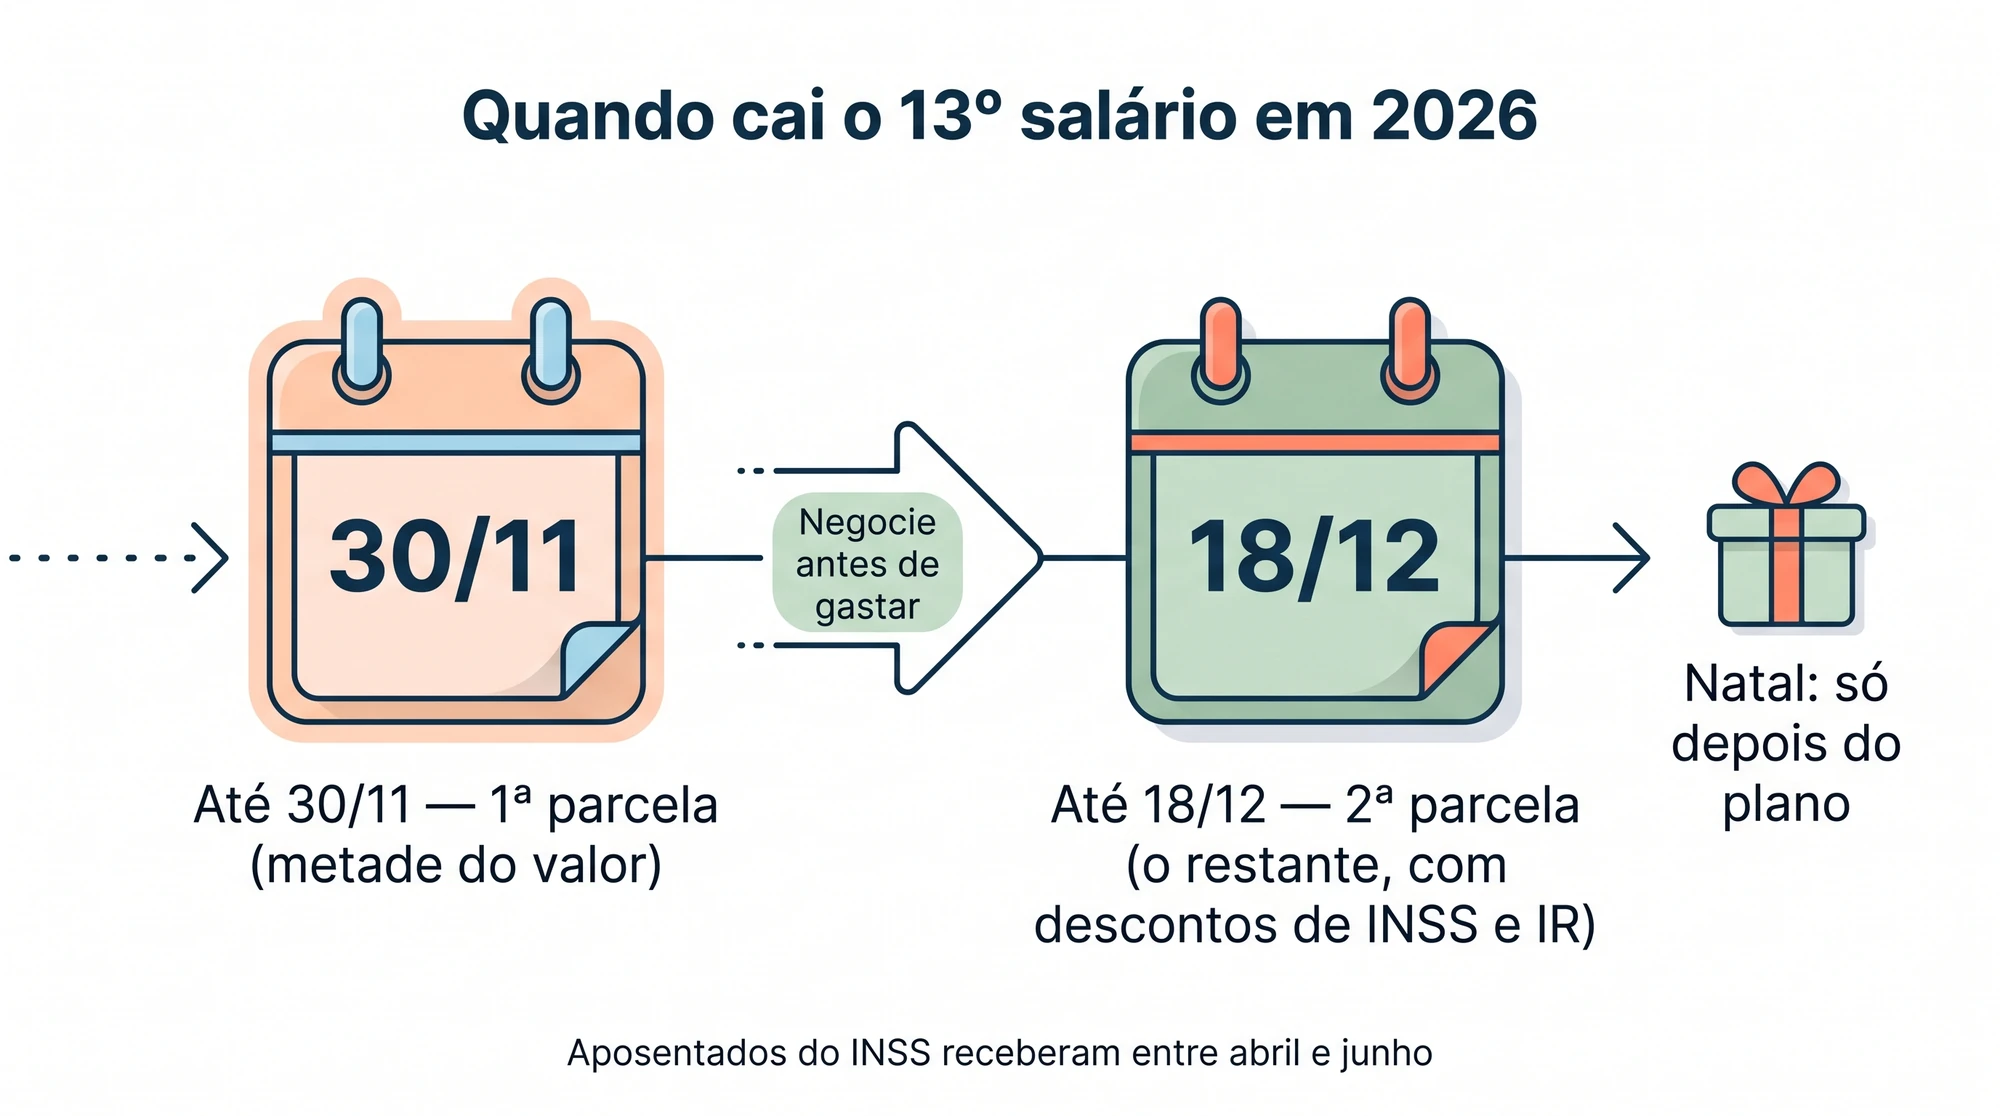
Esse detalhe muda sua estratégia. Muita gente já gasta a primeira parcela achando que “ainda vem mais”, e quando a segunda chega, já foi consumida por supermercado, presentes e contas atrasadas do mês. Se o plano é usar o 13º para quitar dívidas, o ideal é:
- Separar mentalmente (ou numa planilha) as duas parcelas assim que caírem.
- Decidir ANTES de receber o que será feito com cada uma.
- Resistir à tentação de “comemorar” o Natal com esse dinheiro antes de negociar as dívidas.
Atenção, aposentados e pensionistas do INSS: em 2026 o 13º de vocês foi antecipado e pago entre abril e junho. Se esse dinheiro já entrou e saiu, a lógica deste post continua valendo para qualquer outra entrada extra do fim do ano.
Para encaixar o 13º num plano maior, com as despesas grandes do ano todo, veja planejamento financeiro anual: como montar o seu.
Quem não tem carteira assinada também pode se planejar
Se você é autônomo, informal ou MEI e não recebe 13º formalmente, o raciocínio vale igual para qualquer entrada extra de fim de ano: um bônus, uma venda maior, um serviço bem pago em dezembro. A lógica de “dinheiro que cai de uma vez vira poder de negociação” funciona do mesmo jeito.
Por que o 13º salário para quitar dívidas é mais poderoso que parcelar
Quando você paga uma dívida em várias vezes, perde força de negociação — o credor sabe que você vai pagar aos poucos, com juros, e não tem pressa em dar desconto. Já quando você chega com dinheiro vivo na mão, oferecendo pagamento à vista, a conversa muda.
Imagine uma família que tem uma dívida de cartão de crédito de R$ 3.000, com juros que, somados ao longo do tempo, podem fazer a dívida chegar ao dobro em menos de um ano — o teto que a lei permite para o rotativo (os juros do cartão estão entre os mais altos do mercado; dá pra conferir as taxas de cada banco na página de taxas de juros do Banco Central).
Agora, se essa família recebe R$ 2.500 de 13º e propõe à operadora do cartão “eu pago R$ 2.000 à vista agora e você quita os R$ 3.000”, há boa chance de a proposta ser aceita ou de vir uma contraproposta próxima — porque para elas, receber uma parte certa agora é melhor do que esperar por um pagamento parcelado que pode atrasar ou nunca chegar.
O erro de “espalhar” o dinheiro entre todas as dívidas
Um erro comum é pegar o 13º e distribuir um pouquinho para cada dívida — R$ 300 aqui, R$ 400 ali — achando que assim “ajuda em tudo”. Na prática, isso quase nunca resolve nada: as dívidas continuam ativas, os juros continuam rodando, e você perdeu a chance de negociar um desconto maior concentrando o valor em uma só.
É mais eficiente escolher uma dívida (ou no máximo duas) e quitar de verdade, do que deixar seis dívidas “levemente aliviadas” e ainda pagando juros todo mês.
Qual dívida quitar primeiro: olhe para os juros, não para o valor
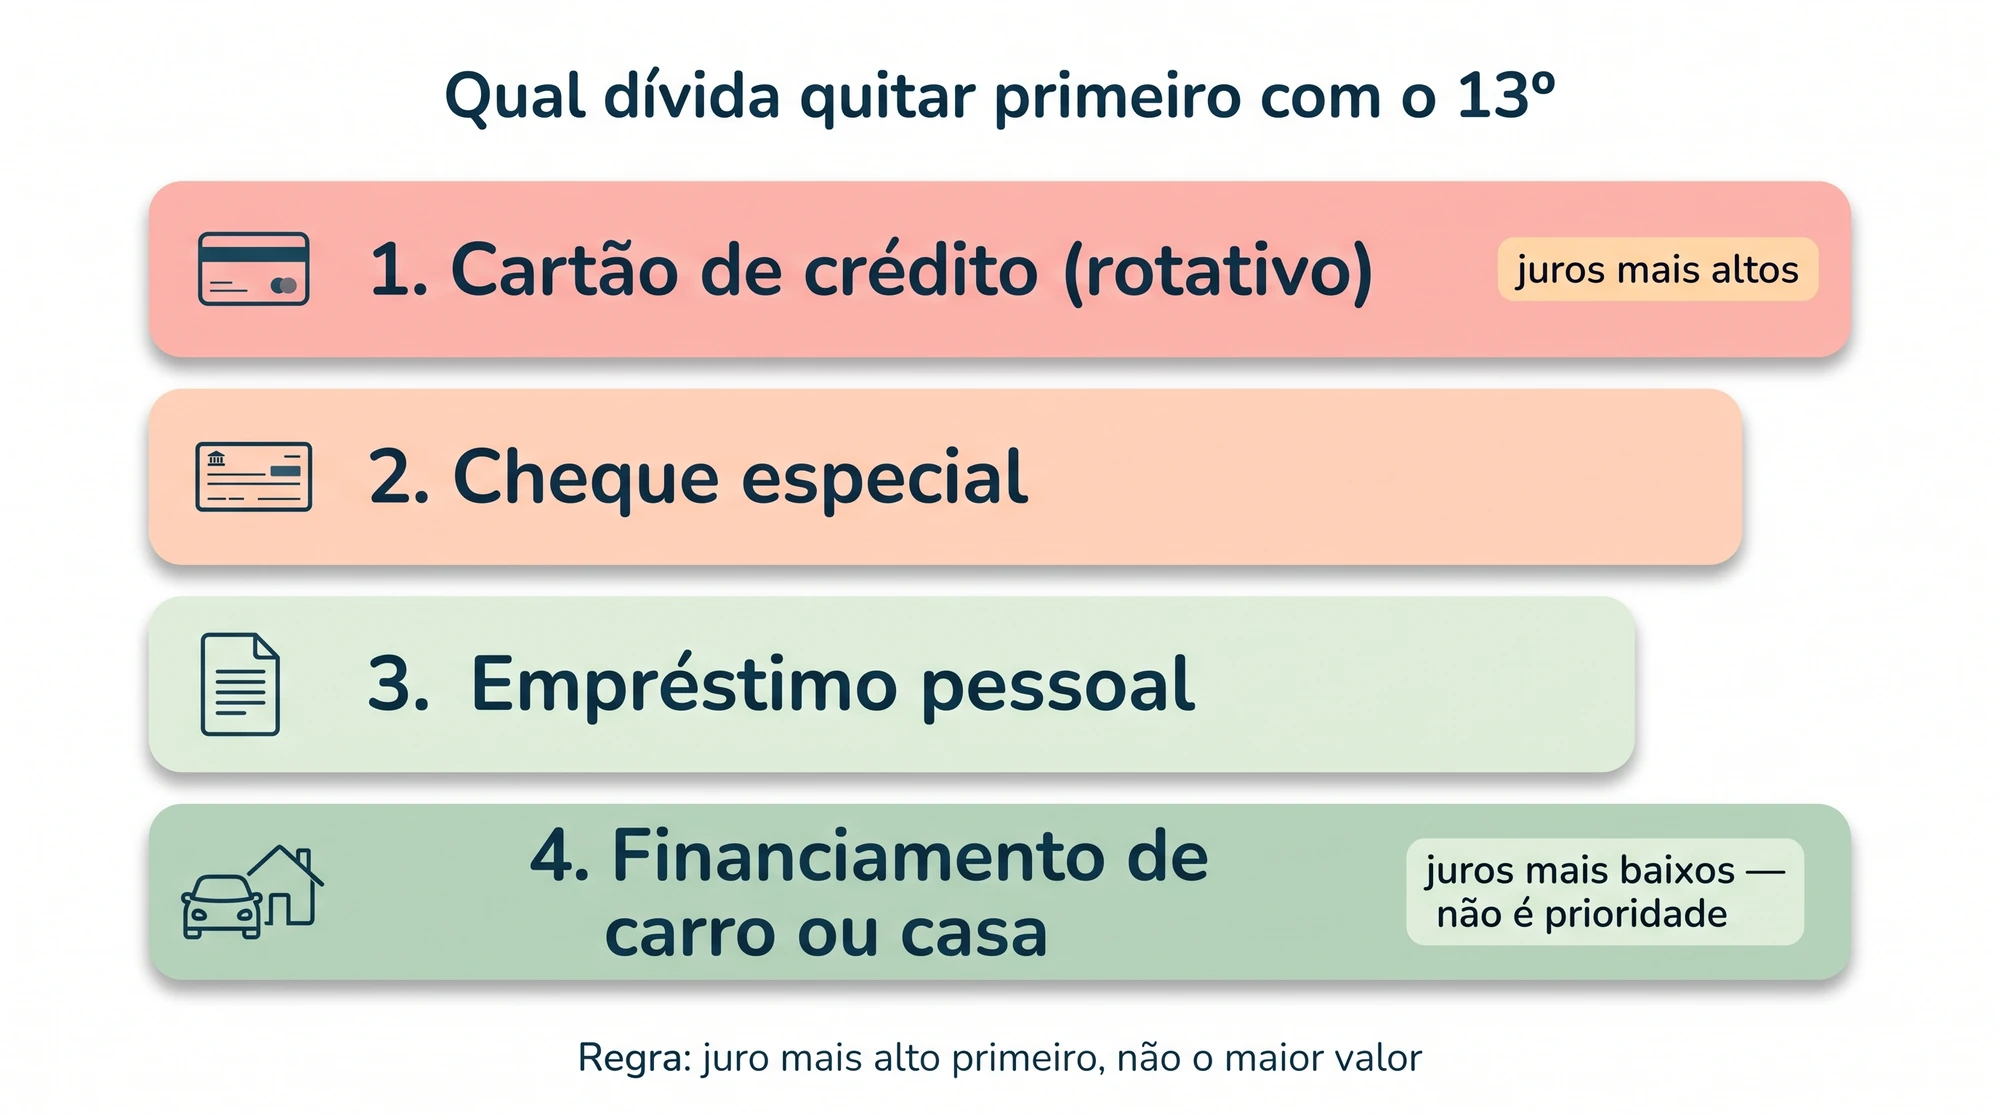
Aqui está o ponto que mais gera confusão. A tentação natural é quitar primeiro a dívida mais “incômoda” ou a que tem o valor menor, só para sentir que “resolveu alguma coisa”. Mas, na hora de usar o 13º salário para quitar dívidas, o critério certo é outro: priorize a dívida com a taxa de juros mais alta, porque é ela que está crescendo mais rápido e destruindo seu orçamento todo mês.
Na prática, a ordem costuma ser parecida com esta:
- Cartão de crédito rotativo e parcelado com juros — geralmente a dívida mais cara de todas.
- Cheque especial — também com juros muito altos, mesmo usado por poucos dias.
- Empréstimo pessoal sem garantia — juros altos, mas normalmente menores que cartão e cheque especial.
- Financiamentos com garantia (carro, imóvel) — costumam ter juros bem menores, então não são prioridade para quitar com o 13º, a não ser que estejam atrasados.
Se você está em dúvida sobre qual conta pesa mais no seu bolso, vale reunir as faturas e anotar a taxa de juros de cada uma antes de decidir. O post sobre como sair das dívidas em 12 meses detalha como montar essa lista e organizar um plano completo de quitação — vale a leitura complementar a este artigo.
E se eu tiver dívida atrasada há meses?
No caso de quem pensa em usar o 13º salário para quitar dívidas muito atrasadas (protestadas, no nome sujo, em cobrança judicial), vale atenção especial: além dos juros, essas dívidas podem ter multa e custos de cobrança acumulados. Nesses casos, o 13º pode ser ainda mais valioso como moeda de negociação, porque o credor muitas vezes prefere receber algo à vista do que continuar num processo de cobrança incerto. Se a dívida está negativada, vale ficar de olho nos mutirões de renegociação de fim de ano — veja quando vale a pena renegociar no Feirão Serasa Limpa Nome e o que conferir antes de aceitar um acordo. E se a dívida atrasada for do cartão, entenda o que acontece se você não pagar o cartão de crédito — e o que o banco pode e não pode fazer.
Como negociar desconto para pagamento à vista
Quem vai usar o 13º salário para quitar dívidas precisa lembrar que negociar não é implorar — é fazer uma proposta objetiva. Algumas dicas práticas:
Ligue ou vá até o banco antes de decidir
Não assuma que a dívida só pode ser paga do jeito que está na fatura. Entre em contato com o banco ou a empresa e pergunte diretamente: “Vocês têm desconto para pagamento à vista?” Muitas instituições têm políticas internas de desconto que não aparecem no aplicativo nem no boleto padrão.
Tenha o valor em mãos (ou a certeza de quando vai ter)
Propostas de negociação são mais fortes quando você já sabe exatamente quanto vai receber e quando. Se a primeira parcela do 13º cai em novembro e a segunda em dezembro, você pode negociar logo após a segunda parcela, com o valor total já disponível, ou negociar em duas etapas — pagando uma entrada com a primeira parcela e o restante com a segunda, se o credor aceitar.
Peça tudo por escrito
Depois de fechar um acordo, peça confirmação por e-mail, aplicativo ou documento — nunca feche negociação só “de boca”. Isso evita que a dívida volte a aparecer depois, mesmo já paga.
Desconfie de ofertas “boas demais”
Se alguém ligar oferecendo quitar sua dívida com um desconto gigantesco mediante um pagamento antecipado para “liberar” a negociação, desconfie — isso pode ser golpe. Negocie sempre por canais oficiais do banco ou da empresa credora. Para dívidas bancárias especificamente, o post como negociar dívidas com o banco traz um passo a passo mais detalhado de como abordar essa conversa.
O que fazer se o 13º não for suficiente para quitar tudo
Na maioria dos casos, o valor do 13º salário para quitar dívidas não cobre o total do que se deve — e está tudo bem. O objetivo não é “zerar tudo de uma vez”, e sim usar o dinheiro da forma mais estratégica possível. Algumas situações comuns:
Outra fonte que muita gente considera nessa hora é o FGTS. Antes de aderir ao saque-aniversário ou antecipar valores, leia saque-aniversário do FGTS vale a pena?.
Quitar uma dívida inteira em vez de abater várias pela metade
Como já comentamos, quando o assunto é 13º salário para quitar dívidas, é melhor eliminar completamente a dívida mais cara do que deixar três dívidas “pela metade”. Uma dívida quitada é um peso a menos saindo do orçamento todo mês — juros que param de correr, parcela que some da lista.
Guardar uma parte para começar (ou reforçar) a reserva de emergência
Se você já está com as dívidas mais caras sob controle, ou negociadas em parcelas que cabem no orçamento, pode fazer sentido guardar uma parte do 13º como reserva de emergência — assim, um imprevisto não vira motivo para uma nova dívida no cartão.
Não usar o 13º para “compensar” gastos de Natal
Um erro clássico é usar o 13º para pagar as compras de fim de ano feitas no cartão, e não sobrar nada para as dívidas antigas. Se possível, separe o planejamento do Natal do planejamento das dívidas — mesmo que isso signifique um Natal mais simples neste ano.
Perguntas frequentes sobre usar o 13º salário para quitar dívidas
Posso usar só uma parte do 13º para dívidas e guardar o resto?
Sim. Usar só uma parte do 13º salário para quitar dívidas e guardar o resto muitas vezes é a decisão mais sensata. Se você já negociou a dívida mais cara e sobrou dinheiro, guardar uma parte como reserva de emergência evita que um imprevisto vire uma dívida nova logo no início do próximo ano.
Vale a pena usar o 13º para antecipar parcelas de financiamento de carro ou imóvel?
Geralmente não é prioridade, porque esses financiamentos costumam ter juros bem mais baixos que cartão de crédito ou cheque especial. Antes de decidir, compare as taxas de cada dívida — o critério de prioridade deve ser sempre o juro mais alto primeiro.
E se eu não tiver nenhuma dívida, o que fazer com o 13º?
Se você está com as contas em dia, o 13º pode reforçar a reserva de emergência ou ser direcionado a algum investimento simples, como os explicados no post sobre Tesouro Direto para iniciantes. O importante é ter um destino definido antes de o dinheiro cair na conta.
Para fechar
O 13º salário para quitar dívidas é uma oportunidade rara: dinheiro concentrado, que só aparece uma vez por ano, e que pode virar poder de negociação se usado com planejamento. A diferença entre sair do ano com menos dívidas ou do mesmo jeito que começou está em decidir antes de receber, priorizar os juros mais altos e negociar à vista em vez de parcelar mais uma vez. E você, já decidiu o que vai fazer com o seu 13º este ano? Conta aqui nos comentários como está o seu planejamento.
Se quer ir além da data do 13º e organizar as finanças da família de forma mais ampla, vale conferir o guia como organizar as finanças da família em 30 dias. E se o dinheiro estiver curto até para o básico, o post sobre como dividir o salário ganhando 2 mil por mês ajuda a fazer o orçamento caber.
Para organizar tudo isso na prática, baixe gratuitamente a planilha de orçamento familiar — ela ajuda a visualizar de onde sai cada real e a planejar com clareza o que fazer com o 13º antes mesmo de ele cair na conta.
Depois de passar dois anos pagando só o mínimo do cartão sem entender por que a dívida nunca diminuía, Camila Duarte decidiu aprender a organizar as finanças na prática — sem curso caro, sem fórmula mágica, só planilha, disciplina e muita tentativa e erro. Hoje escreve no Dinheiro em Casa pra ajudar outras famílias brasileiras a sair do aperto do jeito que gostaria de ter aprendido antes: sem enrolação e sem prometer milagre.
Uma resposta