Fazer orçamento para quem tem renda variável é possível, sim — mas o método precisa ser diferente de quem recebe salário fixo no quinto dia útil. A base é simples: você precisa descobrir qual é o seu “mês fraco” (o pior mês dos últimos 6 a 12 meses) e organizar seus gastos fixos para caberem nesse valor, não na média dos meses bons.
Isso vale para diaristas, motoristas de aplicativo, pedreiros, vendedores autônomos e qualquer pessoa que recebe por dia, por semana ou por “bico”. A lógica é: nos meses em que entra mais dinheiro, uma parte vira colchão de segurança para cobrir os meses em que entra menos. Parece óbvio, mas é exatamente o que a maioria das famílias com renda variável não faz — e por isso vivem no aperto mesmo trabalhando bastante.
Por que o orçamento tradicional não funciona para renda variável
A maioria das planilhas e metodologias de orçamento parte de um pressuposto que não existe na vida de quem é autônomo: renda previsível todo mês, sempre no mesmo valor, no mesmo dia. Para quem tem carteira assinada, isso até faz sentido. Mas para uma diarista que trabalha 3 dias numa semana e 5 em outra, ou para um motorista de aplicativo que fatura R$ 1.800 num mês e R$ 2.600 no seguinte, essa lógica trava o planejamento antes mesmo de começar.
O erro mais comum é usar o mês bom como referência. A pessoa recebe bem em outubro, se acostuma com aquele padrão de gasto, e quando chega janeiro — mês tradicionalmente mais fraco para quem trabalha com serviços, por exemplo — o dinheiro não fecha e vem o cartão, o cheque especial ou o empréstimo para “tampar buraco”.
O problema de gastar baseado na média
Outro erro é calcular a média mensal e organizar os gastos em cima dela. O problema é que média esconde os extremos. Se você ganhou R$ 2.000 em um mês e R$ 4.000 em outro, a média é R$ 3.000 — mas você nunca sabe se o próximo mês vai ser dos bons ou dos ruins. Se seus gastos fixos estiverem baseados nos R$ 3.000, em algum mês abaixo da média você vai quebrar.
O método: viva com base no mês mais fraco
A alternativa mais segura — e mais usada por quem já aprendeu a lidar com renda variável — é simples de entender, mas exige disciplina para aplicar:
- Olhe os últimos 6 a 12 meses de renda (ou o que você conseguir lembrar/anotar)
- Identifique o mês mais fraco, o de menor faturamento
- Organize seus gastos fixos (aluguel, luz, água, mercado básico, transporte) para caberem dentro desse valor mais baixo
- Tudo que vier além disso, nos meses melhores, vira reserva para os meses ruins ou para gastos variáveis
Exemplo prático com um pedreiro autônomo
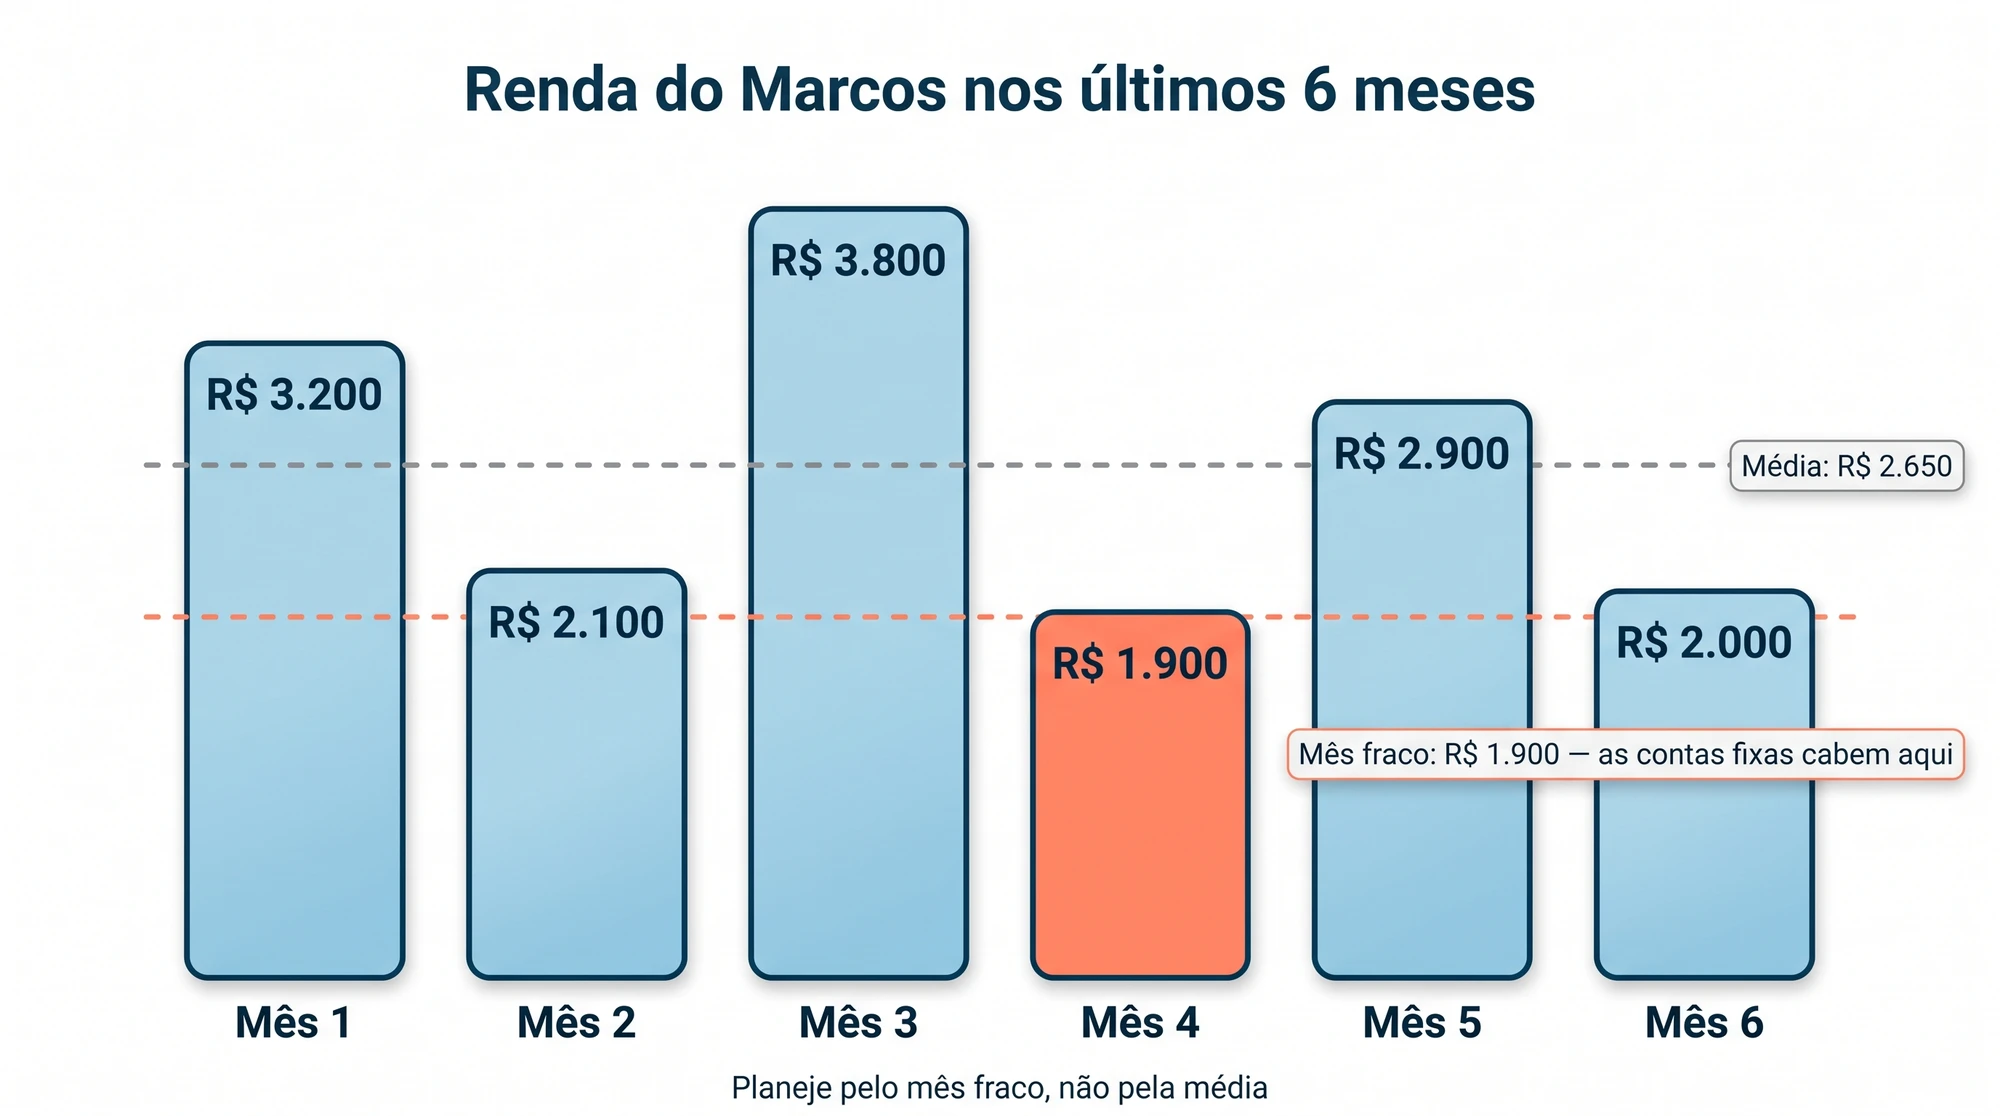
Imagine o seu Marcos, pedreiro autônomo. Nos últimos 6 meses, ele faturou: R$ 3.200, R$ 2.100, R$ 3.800, R$ 1.900, R$ 2.900 e R$ 2.000. O mês mais fraco foi R$ 1.900. Esse é o número que importa para o orçamento dele — não os R$ 3.800 do mês bom.
Isso significa que as contas fixas do Marcos (aluguel, conta de luz, água, gás, mercado básico, plano do celular) precisam caber dentro de R$ 1.900. Se ele planejar a vida em cima de R$ 2.650, que foi a média, vai quebrar justamente nos meses de R$ 2.100, R$ 1.900 e R$ 2.000 — ou seja, em metade dos meses.
Por que isso funciona
Viver com base no mês mais fraco parece “jogar por baixo”, mas é exatamente o oposto de pessimismo — é realismo. Você sabe que meses ruins vão acontecer (eles já aconteceram antes), então monta a estrutura para sobreviver a eles sem drama. Quando vem um mês melhor, ao invés de gastar tudo, você guarda a diferença. Isso transforma a variação de renda, que antes era motivo de ansiedade, em uma vantagem: você aprende a usar os meses bons para sustentar os ruins.
Separando o dinheiro por semana: o método dos “potes”
Para quem recebe diariamente ou semanalmente — caso típico de diaristas e motoristas de aplicativo — faz mais sentido dividir o controle por semana, não só por mês. Isso porque semana é o ciclo real de quem recebe assim: você sabe quanto entrou segunda a domingo, e pode decidir ali mesmo como vai usar.
Como funciona na prática
Separe o dinheiro que entra em categorias assim que ele cai na sua mão (literalmente, mesmo que seja pelo PIX):
- Pote 1 — Gastos fixos da semana: proporção do aluguel, luz, água, internet, dividida por 4 (ou por semanas do mês)
- Pote 2 — Gastos variáveis: mercado, combustível, manutenção do carro ou das ferramentas de trabalho
- Pote 3 — Colchão para mês ruim: uma porcentagem que só é tocada quando a semana ou o mês vêm abaixo do normal
- Pote 4 — Objetivos: o que sobrar, se sobrar, para uma reserva maior ou para um objetivo específico
Isso pode ser feito com envelopes físicos (dinheiro em espécie separado em envelopes ou potes etiquetados), ou com contas digitais separadas — hoje muitos bancos digitais permitem criar “caixinhas” ou subcontas sem custo, o que facilita bastante esse tipo de organização.
Exemplo com R$ 150 por dia: semana boa x semana ruim
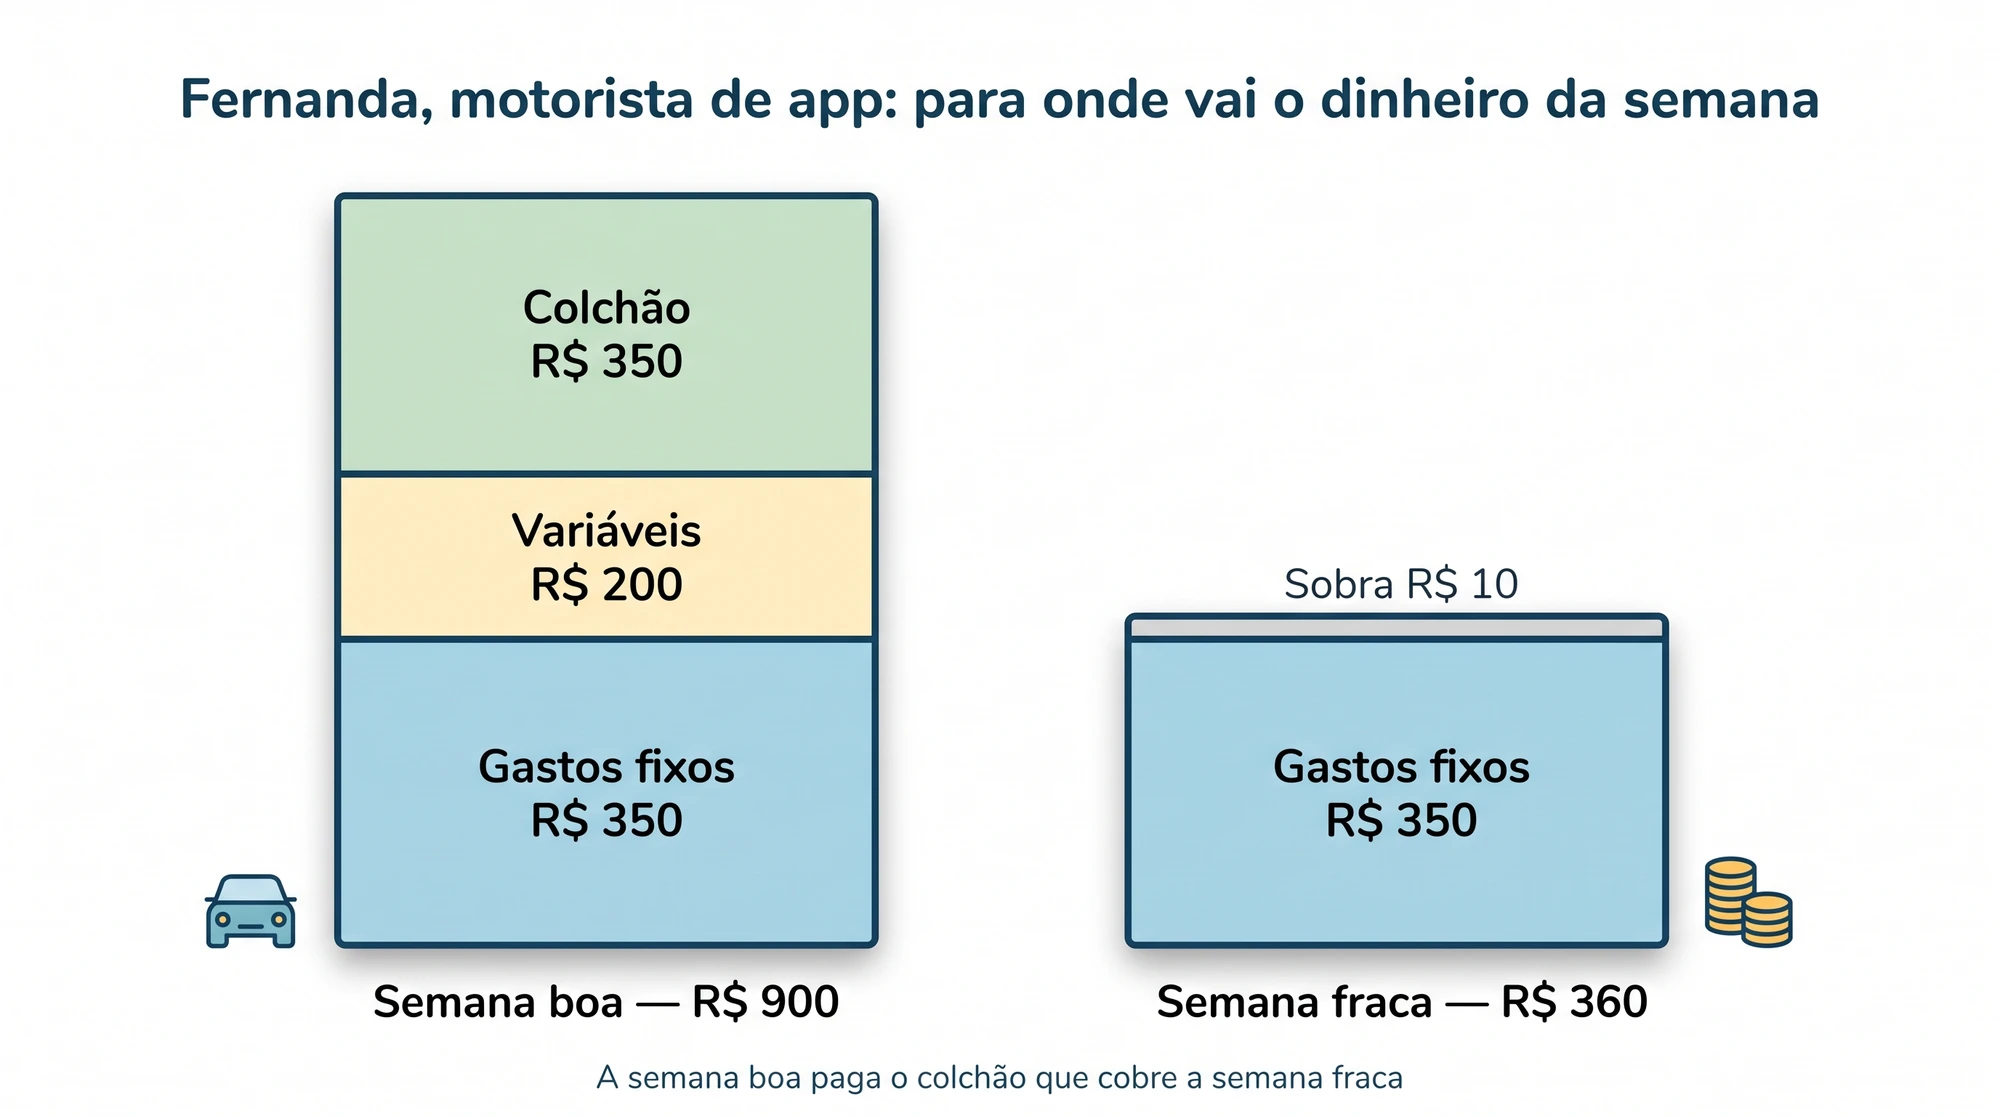
Vamos pegar o caso de uma motorista de aplicativo, a Fernanda, que em dias bons fatura cerca de R$ 150 líquidos (já descontado combustível) e em dias fracos fica em torno de R$ 90.
- Semana boa (6 dias trabalhados, média de R$ 150/dia): R$ 900 na semana
- Semana fraca (4 dias trabalhados por imprevisto, chuva ou menos corridas, média de R$ 90/dia): R$ 360 na semana
Se Fernanda organizar seus gastos fixos semanais (aluguel dividido por 4, conta de luz dividida por 4, mercado básico) em R$ 350 por semana, ela consegue cobrir até a semana fraca de R$ 360 — com uma margem apertada, mas sem quebrar. Na semana boa, de R$ 900, depois de pagar os R$ 350 de fixos e separar uns R$ 200 para gastos variáveis (combustível extra, manutenção do carro), sobram R$ 350 que vão direto para o colchão de meses ruins.
Esse é só um exemplo com números ilustrativos — a lógica importa mais que o valor exato: descubra seu “dia ruim” e seu “dia bom” reais, e monte sua conta em cima disso.
Criando o colchão para os meses ruins
O colchão (também chamado de reserva de emergência) é ainda mais importante para quem tem renda variável do que para quem tem salário fixo. Afinal, “mês ruim” não é exceção na vida de um autônomo — é parte normal do ciclo.
Quanto guardar
Uma meta realista para começar é guardar o equivalente a 1 mês fraco de despesas fixas, e ir aumentando aos poucos até chegar perto de 3 a 6 meses. Não existe número mágico nem promessa de que isso vai resolver tudo — é um amortecedor, não uma solução definitiva. O importante é começar, mesmo que seja com R$ 20 ou R$ 50 por semana nas semanas boas.
Onde guardar esse dinheiro
O colchão precisa estar em um lugar separado do dinheiro do dia a dia, de fácil acesso (sem carência longa) e, de preferência, rendendo alguma coisa — ainda que pouco. Muitas famílias usam a poupança por simplicidade, mas vale pesquisar outras opções de baixo risco e fácil resgate, como CDBs de liquidez diária, para comparar o que rende mais no seu caso. O importante é nunca usar esse dinheiro para gastos do dia a dia — só para quando a renda realmente vier abaixo do esperado.
Para entender melhor as diferenças entre opções simples de guardar dinheiro, vale ler sobre CDB ou poupança: qual rende mais e sobre como montar essa reserva do zero em reserva de emergência.
Controlando o dia a dia sem complicar
Você não precisa de um sistema complexo para aplicar esse orçamento. O essencial é anotar, mesmo que de forma simples, quanto entrou por dia ou por semana e quanto saiu. Pode ser num caderninho, numa planilha no celular ou em um aplicativo gratuito.
Dicas práticas para quem recebe variável
- Anote todo dia o que entrou, mesmo que seja só R$ 50. Isso cria o histórico que você vai usar para descobrir seu mês/semana fraco de verdade
- Separe o dinheiro assim que recebe, antes de ele se misturar com o resto. Quanto mais rápido você “etiqueta” o dinheiro (fixo, variável, colchão), menor a chance de gastar tudo antes da hora
- Revise a cada 3 meses qual tem sido seu pior período, porque isso pode mudar (sazonalidade de obra, de turismo, de entregas, por exemplo)
- Não conte com o mês bom para pagar uma conta nova. Se você assumir um compromisso fixo novo (um financiamento, por exemplo), ele precisa caber no seu mês fraco, não no seu mês bom
Segundo a PNAD Contínua do IBGE, perto de 4 em cada 10 trabalhadores ocupados no Brasil estão na informalidade — sem carteira assinada ou trabalhando por conta própria sem CNPJ. Ou seja: esse tipo de orçamento é a realidade de milhões de famílias, não uma exceção.
Perguntas frequentes
Como faço se não tenho histórico de renda dos últimos meses?
Comece anotando a partir de hoje, mesmo que seja só por 4 ou 6 semanas. Com esse período curto você já consegue ter uma ideia de qual foi sua semana mais fraca e pode ajustar o orçamento conforme for acumulando mais dados.
E se mesmo no mês fraco eu não conseguir cobrir as contas fixas?
Isso é um sinal de que as contas fixas estão acima do que a renda real sustenta, e o caminho é revisar gastos (trocar de plano, negociar aluguel, cortar assinaturas) antes de tudo. Vale ler sobre como cortar gastos sem perder qualidade de vida para encontrar onde é possível enxugar sem sofrimento.
Vale a pena usar cartão de crédito para cobrir os meses ruins?
Não é recomendado usar cartão de crédito como solução para meses fracos, porque isso cria uma dívida que cresce com juros justamente num período em que a renda já está baixa. O caminho mais seguro é o colchão de reserva, construído aos poucos nos meses bons — veja mais em cartão de crédito: como usar sem se endividar e no que acontece se a fatura atrasar em o que acontece se eu não pagar o cartão de crédito.
Para fechar
Organizar o orçamento para quem tem renda variável não é sobre prever o futuro — é sobre se preparar para ele, sabendo que meses bons e ruins vão se alternar. Viver com base no mês mais fraco, separar o dinheiro por semana e construir um colchão aos poucos são passos simples, mas que fazem toda diferença no final do ano. E você, que trabalha com renda variável: como tem feito para equilibrar os meses bons e os ruins? Conta pra gente nos comentários.
Se você quer ir além do orçamento semanal, vale complementar a leitura com como fazer um orçamento familiar do zero e com a regra 50-30-20 aplicada ao salário brasileiro, que ajudam a pensar na divisão dos gastos mesmo quando a renda não é fixa.
Para colocar tudo isso em prática sem complicação, baixe grátis a planilha de orçamento familiar e comece hoje a organizar suas semanas boas e ruins num só lugar.
Depois de passar dois anos pagando só o mínimo do cartão sem entender por que a dívida nunca diminuía, Camila Duarte decidiu aprender a organizar as finanças na prática — sem curso caro, sem fórmula mágica, só planilha, disciplina e muita tentativa e erro. Hoje escreve no Dinheiro em Casa pra ajudar outras famílias brasileiras a sair do aperto do jeito que gostaria de ter aprendido antes: sem enrolação e sem prometer milagre.