Se você chegou aqui buscando “o que acontece se eu não pagar o cartão de crédito”, a resposta curta é: o primeiro efeito é imediato — juros e multa entram na sua fatura já no dia seguinte ao vencimento. Depois vem o chamado “crédito rotativo”, que tem os juros mais caros do mercado, seguido da possibilidade de ter o nome negativado nos cadastros de inadimplentes e de receber cobranças do banco ou de empresas de cobrança.
A boa notícia é que existe um caminho para sair dessa situação, e ele não passa por pânico nem por esconder a cabeça. O banco não pode invadir sua casa, tomar seu carro ou descontar seu salário sem um processo judicial — e mesmo os juros do rotativo têm um limite definido em lei. Neste artigo você vai entender, passo a passo, o que realmente acontece quando você não paga o cartão de crédito, o que o banco pode e não pode fazer, e o que dá para fazer agora para resolver a dívida sem desespero.
O que acontece se eu não pagar o cartão de crédito: a linha do tempo
Entender a ordem dos acontecimentos ajuda a tirar o medo do desconhecido. Vamos imaginar uma família com uma fatura de R$ 1.000 que não foi paga no vencimento.
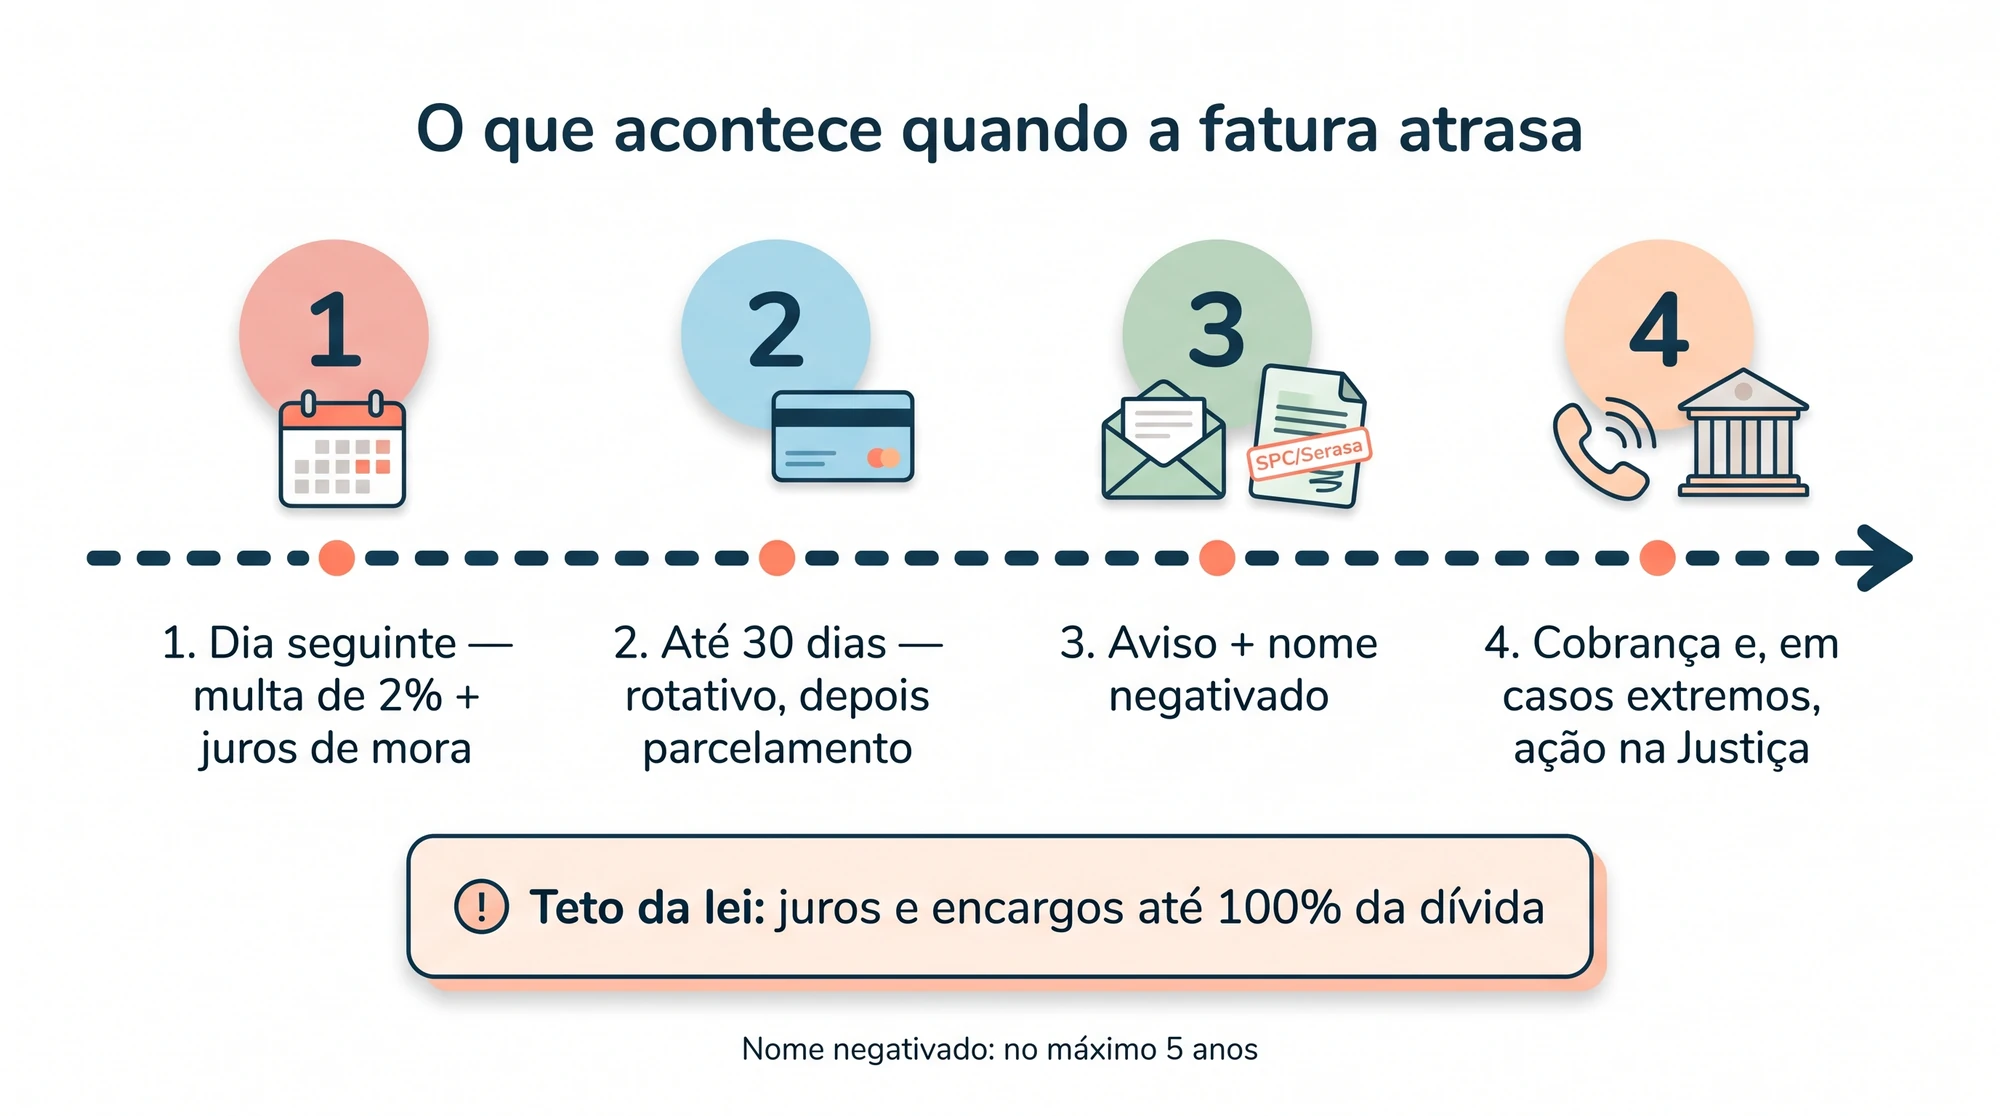
Dia seguinte ao vencimento: multa e juros de atraso
Assim que a data de vencimento passa, o banco cobra uma multa por atraso de 2% (o máximo permitido pelo Código de Defesa do Consumidor) e juros de mora de 1% ao mês, além dos juros do rotativo sobre o que ficou em aberto. No exemplo, os R$ 1.000 viram R$ 1.020 só com a multa, e a partir daí a conta cresce um pouco a cada dia.
Se você paga só o mínimo: entra o rotativo
Aqui está o ponto mais importante da história. Se você não paga nem o valor total nem consegue quitar tudo, e acaba pagando só o “valor mínimo” da fatura, o restante entra no crédito rotativo — e é aí que a dívida começa a crescer de verdade. O rotativo do cartão de crédito está entre as modalidades de crédito mais caras do Brasil, com taxas de juros mensais que podem ser bem altas. Isso significa que uma dívida de R$ 1.000 pode, em poucos meses, virar R$ 1.500, R$ 2.000 ou mais, dependendo de quanto tempo ela fica parada sem ser paga.
Por uma regra do Conselho Monetário Nacional em vigor desde 2017, a dívida só pode ficar no rotativo por até 30 dias (uma fatura). Depois disso, o banco é obrigado a oferecer ao cliente o parcelamento da dívida em condições menos abusivas — normalmente chamado de “parcelamento da fatura” ou “parcelamento do rotativo”. Se o banco não oferecer isso, vale ligar e pedir diretamente.
Depois de 30 a 90 dias: negativação do nome
Se a dívida continuar em aberto, o banco pode registrar seu nome nos cadastros de inadimplentes, como SPC e Serasa. Isso costuma acontecer entre 30 e 90 dias de atraso, dependendo da política de cada instituição. A partir daí, fica mais difícil conseguir empréstimos, financiamentos, abrir conta em outro banco ou até fechar contrato de aluguel.
Dois direitos que pouca gente conhece: pelo Código de Defesa do Consumidor, você precisa ser avisado antes de ter o nome negativado (normalmente por carta ou e-mail do SPC ou da Serasa), e o registro pode ficar no cadastro por no máximo 5 anos.
A partir de 60, 90 dias: cobranças e possível ação judicial
Com a dívida em aberto, é comum o banco (ou uma empresa de cobrança terceirizada) começar a ligar, mandar mensagens e e-mails. Em casos de dívidas maiores e muito antigas, o banco pode entrar com uma ação judicial de cobrança. É só nesse momento — com um processo judicial — que efeitos mais sérios, como penhora de bens, podem ser discutidos na Justiça. Sem processo, isso não acontece.
O que o banco pode e não pode fazer
Quem pesquisa o que acontece se eu não pagar o cartão de crédito quase sempre tem a mesma dúvida: até onde o banco pode ir? Esse é o ponto que mais gera ansiedade em quem está devendo, então vale separar bem o que é real do que é ameaça vazia.
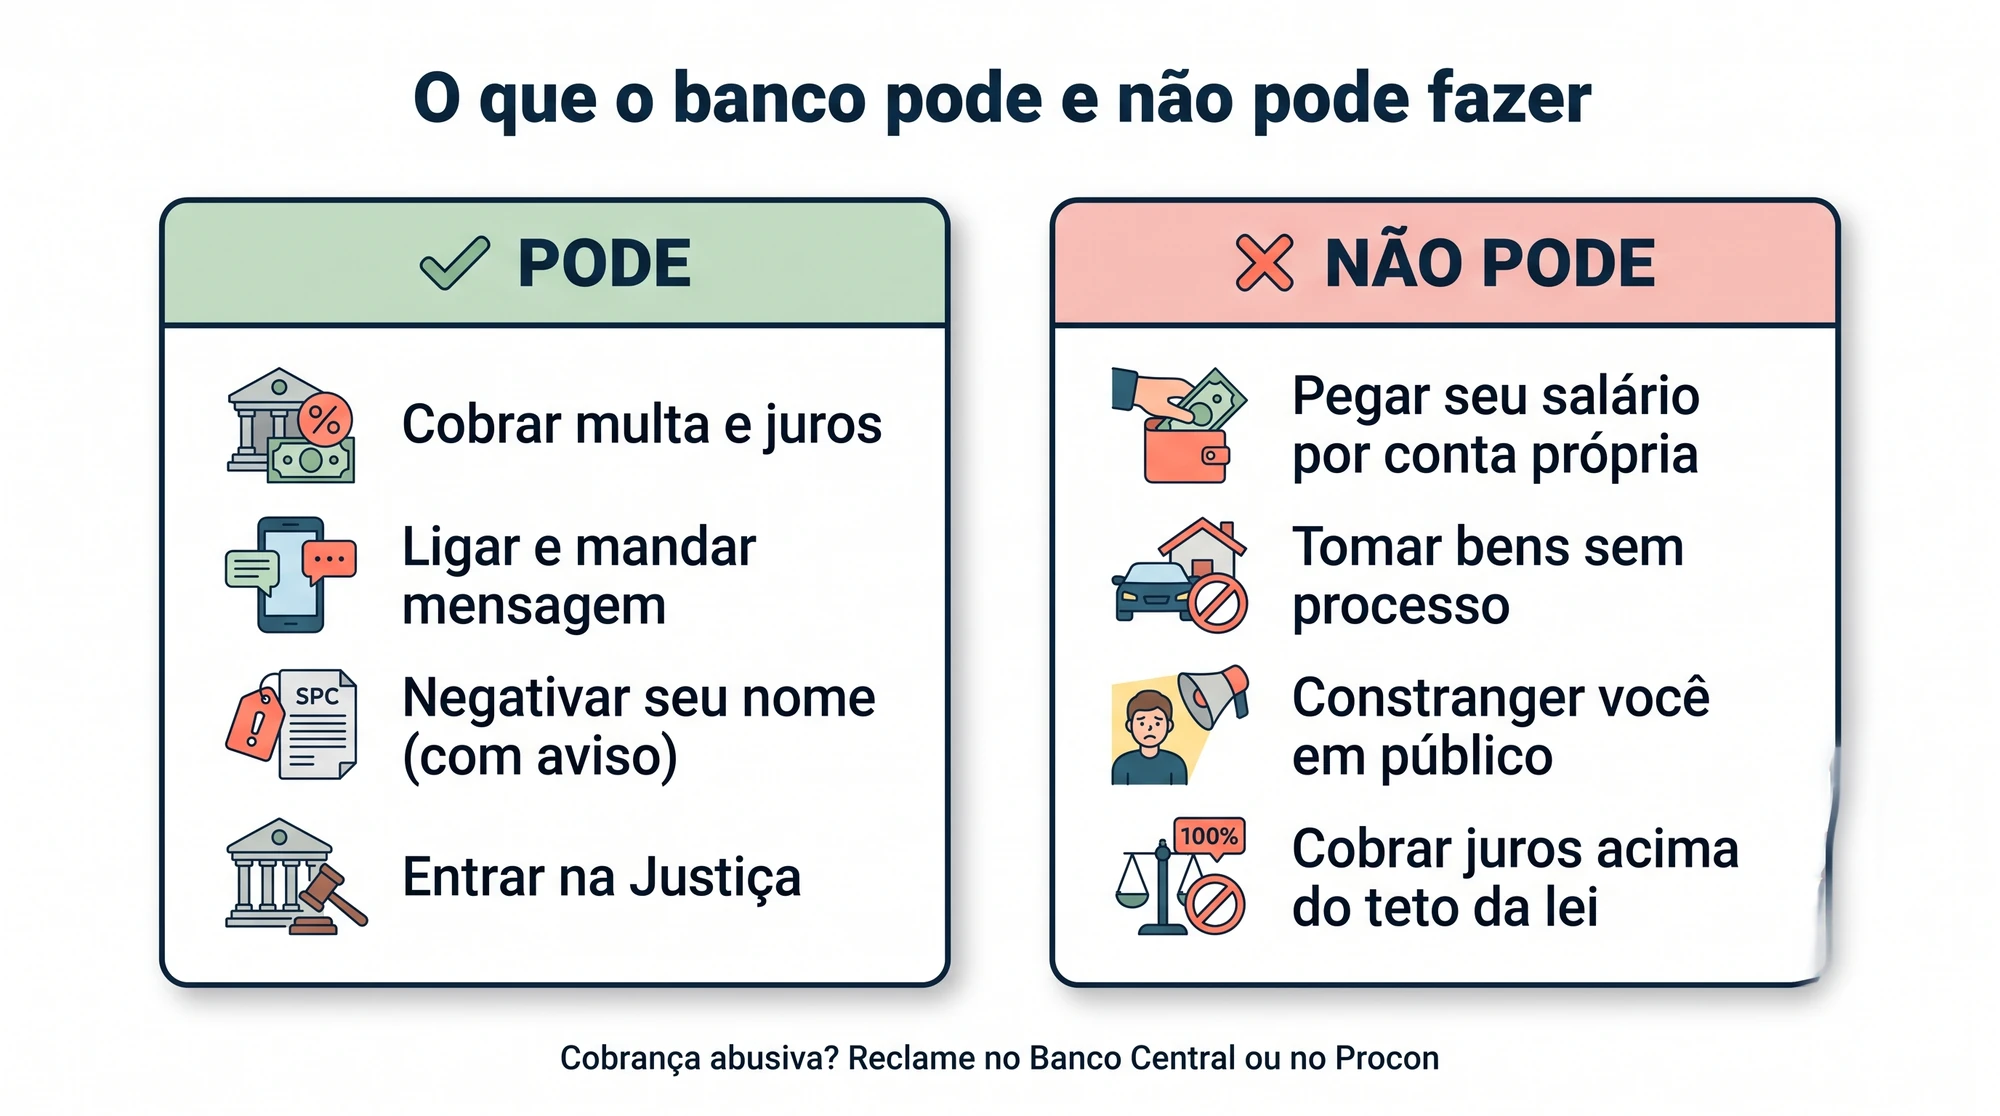
O que o banco PODE fazer
- Cobrar multa e juros de atraso previstos em contrato
- Te cobrar por telefone, e-mail, carta ou mensagem, em horários razoáveis e sem constrangimento
- Negativar seu nome no SPC/Serasa após o período de inadimplência
- Entrar com ação judicial de cobrança
- Oferecer (e, em alguns casos, ser obrigado a oferecer) parcelamento da dívida
O que o banco NÃO PODE fazer
- Descontar o valor direto do seu salário sem autorização sua ou sem decisão judicial
- Ir até sua casa ou trabalho para constranger você na frente de outras pessoas
- Tomar bens (carro, imóvel) sem um processo judicial que determine isso
- Te ameaçar, usar linguagem ofensiva ou ligar em horários abusivos
- Cobrar juros acima do que é permitido por lei no rotativo (mais sobre isso no próximo tópico)
Se você sentir que está sendo cobrado de forma abusiva, pode registrar reclamação nos canais do próprio banco, no Banco Central ou em órgãos de defesa do consumidor como o Procon. No Banco Central, a reclamação é feita pela página Registrar reclamação, de graça.
O limite legal dos juros do rotativo
Um dos pontos menos conhecidos — e mais importantes — é que desde janeiro de 2024 a Lei 14.690/2023 limita o total de juros e encargos que podem ser cobrados no rotativo e no parcelamento da fatura. Essa regra determina que o total de juros, multa e encargos cobrados não pode ultrapassar 100% do valor original da dívida.
Na prática, isso quer dizer que, se você deve R$ 1.000 no cartão, o valor total de juros e encargos cobrados sobre essa dívida específica não pode passar de mais R$ 1.000 — ou seja, a dívida não pode, por conta de juros e encargos, ultrapassar o dobro do valor original (R$ 2.000, no exemplo).
Isso não significa que a dívida nunca vai crescer além disso por outros motivos (como novas compras feitas no cartão, por exemplo), mas serve como um limite para a bola de neve de juros sobre juros. Se você perceber que sua fatura está cobrando muito mais do que o dobro do valor da dívida original, vale conferir com atenção o extrato e, se necessário, questionar o banco ou buscar orientação em um Procon.
Para entender melhor como o cartão de crédito funciona e como evitar cair no rotativo da próxima vez, vale a leitura do nosso guia sobre como usar o cartão de crédito sem se endividar.
O que fazer agora se você já está com o cartão atrasado
Entendida a teoria, vamos ao que realmente importa: o que fazer a partir de hoje.
Passo 1: pare de usar o cartão
Parece óbvio, mas é o primeiro passo. Enquanto a dívida não for resolvida, continuar usando o cartão só aumenta o problema. Se possível, guarde o cartão físico e evite compras parceladas nele até reorganizar a situação.
Passo 2: ligue para o banco antes que ele ligue para você
Muita gente evita o contato com o banco por vergonha ou medo, mas essa é justamente a atitude que mais ajuda. Ligue e pergunte sobre as opções de parcelamento da fatura. Muitos bancos oferecem a possibilidade de transformar o valor em aberto em parcelas fixas, com juros bem menores do que os do rotativo.
Imagine uma fatura de R$ 2.000 em atraso que, no rotativo, cresceria rapidamente. Ao negociar um parcelamento em, por exemplo, 10 vezes com juros menores, a família passa a ter uma parcela previsível no orçamento, em vez de uma dívida que não para de crescer.
Passo 3: avalie negociar com desconto
Se a dívida já está negativada e há tempo em aberto, muitas vezes o banco aceita negociar com desconto à vista ou em poucas parcelas, principalmente em campanhas específicas de renegociação. Vale sempre perguntar: “tem desconto para pagamento à vista?” ou “dá para fazer uma proposta menor?”. Já escrevemos um guia completo sobre como negociar dívidas com o banco com passo a passo de como se preparar para essa conversa.
Outra saída pouco conhecida: desde 2024 existe a portabilidade da dívida do cartão. Se outro banco oferecer juros menores, você pode levar o saldo devedor para lá. E se vai receber o 13º no fim do ano, veja como usar o 13º salário para quitar dívidas negociando desconto à vista.
Passo 4: organize o orçamento para não voltar a atrasar
De nada adianta negociar a dívida se, no mês seguinte, o orçamento continua sem controle e a fatura atrasa de novo. Vale a pena colocar no papel (ou numa planilha) tudo o que entra e sai de dinheiro em casa, para enxergar onde é possível cortar e garantir que a parcela da negociação caiba no orçamento mensal.
Passo 5: se a dívida for maior que sua renda, busque um plano estruturado
Quando o atraso no cartão é só a ponta de um problema maior — com várias dívidas em aberto, empréstimos e boletos atrasados — vale montar um plano de 12 meses para sair do vermelho de forma organizada, priorizando as dívidas mais caras primeiro. Temos um conteúdo completo sobre como sair das dívidas em 12 meses que pode ajudar nesse planejamento.
Como evitar que isso se repita
Depois de resolver a fatura atrasada, o desafio é não cair de novo na mesma armadilha. Algumas mudanças simples fazem diferença:
- Defina um limite de uso do cartão que seja compatível com sua renda, e não com o limite total que o banco oferece
- Anote todas as compras no cartão no momento em que elas acontecem, para não ser pego de surpresa pelo valor da fatura
- Sempre que possível, pague o valor total da fatura, nunca só o mínimo
- Tenha uma reserva de emergência, mesmo que pequena, para imprevistos não virarem fatura de cartão
Se você ainda não tem esse “colchão” de segurança, vale entender como montar uma reserva de emergência mesmo com uma renda apertada.
Perguntas frequentes sobre não pagar o cartão de crédito
O banco pode bloquear minha conta se eu não pagar o cartão?
O banco não pode, por conta própria, pegar seu salário para cobrir a fatura. Mas, se você autorizou em contrato o débito automático da fatura na conta, esse débito pode acontecer. Se aparecer um desconto que você não reconhece, peça explicação ao banco e, se não resolver, reclame no Banco Central ou no Procon.
Meu nome já está negativado, ainda vale a pena negociar?
Sim. Negociar e pagar a dívida é o único caminho para “limpar” seu nome nos cadastros de inadimplentes. Muitas vezes, bancos oferecem condições melhores justamente para quem já está negativado, como descontos para quitação à vista.
Posso ser preso por não pagar o cartão de crédito?
Não. Dívida de cartão de crédito é uma questão civil, não criminal — ninguém é preso por dever ao banco. O que pode acontecer é negativação do nome e, em casos extremos, um processo judicial de cobrança.
O que acontece se eu não pagar o cartão de crédito por anos?
A dívida não some sozinha. O nome sai dos cadastros de inadimplentes depois de no máximo 5 anos, e nesse prazo, em regra, a dívida também deixa de poder ser cobrada na Justiça. Mas o banco guarda o histórico e pode negar crédito novo, e até lá foram anos de juros e portas fechadas — negociar quase sempre sai mais barato.
Conclusão
Resumindo o que acontece se eu não pagar o cartão de crédito: as consequências são reais — juros, rotativo caro, negativação —, mas nenhuma delas é motivo para pânico ou para evitar o problema. O caminho mais seguro é entender a linha do tempo, conhecer os limites legais dos juros e agir rápido, negociando com o banco antes que a dívida cresça ainda mais. Você já passou por isso ou está passando agora? Conta pra gente nos comentários como foi (ou está sendo) negociar sua dívida de cartão — sua experiência pode ajudar outras famílias na mesma situação.
Se quiser se aprofundar no assunto, vale conferir também quando vale a pena renegociar no Feirão Serasa Limpa Nome — para quem já está com o nome negativado, os mutirões de renegociação costumam trazer os maiores descontos do ano.
E para organizar o orçamento da casa enquanto você negocia a fatura atrasada, baixe gratuitamente a nossa planilha de orçamento familiar — ela ajuda a enxergar para onde o dinheiro está indo e a encontrar espaço no orçamento para quitar a dívida sem sufoco.
Depois de passar dois anos pagando só o mínimo do cartão sem entender por que a dívida nunca diminuía, Camila Duarte decidiu aprender a organizar as finanças na prática — sem curso caro, sem fórmula mágica, só planilha, disciplina e muita tentativa e erro. Hoje escreve no Dinheiro em Casa pra ajudar outras famílias brasileiras a sair do aperto do jeito que gostaria de ter aprendido antes: sem enrolação e sem prometer milagre.