
Você abriu a conta em um banco digital, viu que o CDB estava pagando 110% do CDI e ficou animado. Mas na hora de investir, bateu aquela pulga atrás da orelha: “e se esse banco quebrar? Meu dinheiro some?”
Essa dúvida é mais comum do que parece, e faz todo sentido ter ela. Bancos digitais como Nubank, Inter, C6, PicPay e outros não têm as mesmas décadas de história que Itaú, Bradesco ou Banco do Brasil. Eles não têm agência física na esquina, não têm aquele prédio imponente no centro da cidade que passa “sensação de segurança”. E é natural desconfiar de algo que existe basicamente dentro do celular.
A boa notícia é que existe uma proteção chamada FGC que cobre justamente esse tipo de investimento, e ela funciona independente do banco ser digital ou tradicional, grande ou pequeno. Se você quer saber se CDB de banco digital é seguro de verdade, a resposta curta é sim — e neste artigo você vai entender exatamente como o FGC funciona, até quanto ele protege seu dinheiro e o que fazer para investir com mais tranquilidade.
O que é o FGC e por que ele existe
FGC significa Fundo Garantidor de Créditos. É uma entidade privada, sem fins lucrativos, criada em 1995 justamente para proteger quem investe em produtos bancários caso a instituição financeira quebre.
Pensa assim: todos os bancos e financeiras que oferecem produtos como CDB são obrigados a contribuir mensalmente para esse fundo, meio como se fosse um “seguro coletivo”. Se um banco menor quebra, o FGC usa esse dinheiro acumulado para devolver o valor investido pelos clientes, dentro de certos limites.
Isso existe porque, sem essa garantia, as pessoas só confiariam em bancos gigantes e antigos, e os bancos menores (inclusive os digitais) nunca conseguiriam captar dinheiro para funcionar. O FGC nivela o jogo: ele dá ao cliente de um banco pequeno praticamente a mesma segurança de quem investe em um banco tradicional, pelo menos até um certo valor.
O importante aqui é que essa proteção não depende do banco ser “confiável” ou ter marketing bonito. Ela é automática para qualquer instituição que participe do FGC, e a esmagadora maioria dos bancos digitais brasileiros participa.
Até quanto o FGC protege seu dinheiro
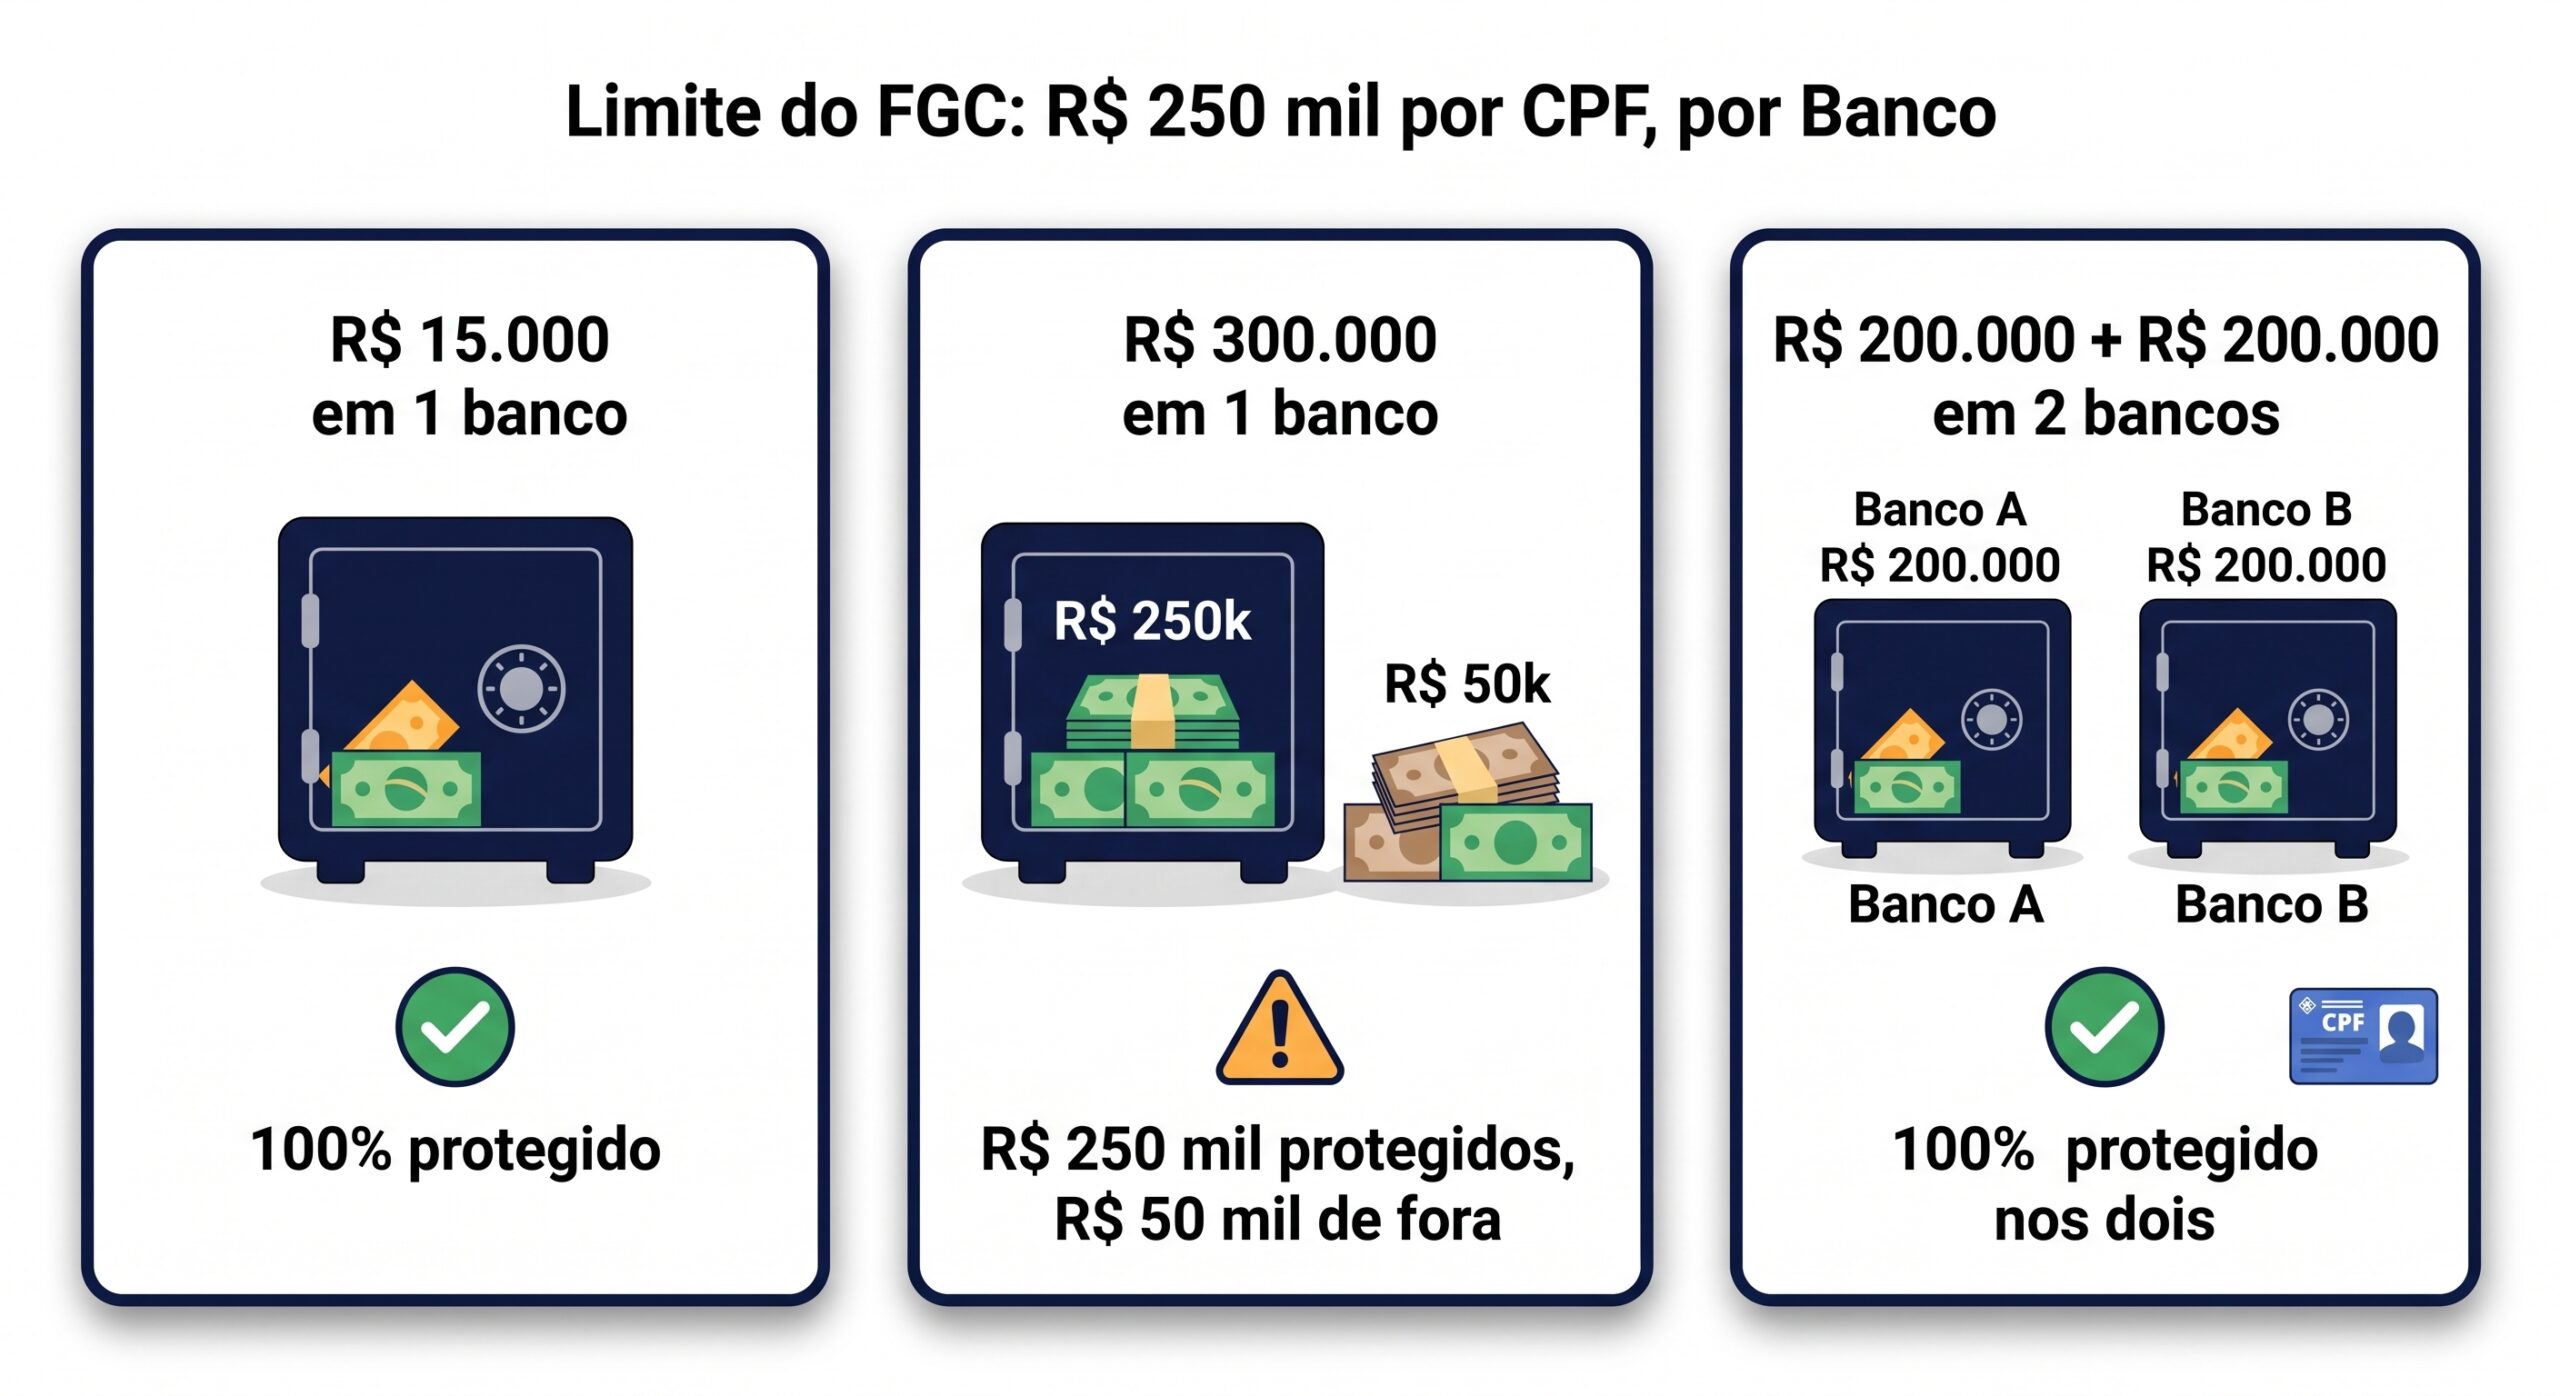
Aqui está o número que você precisa guardar: o FGC garante até R$ 250.000 por CPF, por instituição financeira.
Vamos destrinchar isso com exemplos práticos, porque na teoria parece simples mas na prática gera confusão.
Exemplo 1: Você tem R$ 15.000 aplicados em um CDB de banco digital. Se esse banco quebrar, você recebe de volta os R$ 15.000 (mais os juros já rendidos até a data), porque está bem abaixo do limite de R$ 250 mil.
Exemplo 2: Você tem R$ 300.000 investidos em CDB de um único banco. Nesse caso, o FGC cobre apenas R$ 250.000. Os R$ 50.000 que passam do limite ficam sem garantia — você teria que entrar na fila de credores da instituição, o que pode levar anos e não tem garantia de retorno total.
Exemplo 3: Você tem R$ 200.000 no Banco A e mais R$ 200.000 no Banco B. Como o limite é por instituição, os dois valores estão 100% protegidos, porque cada um está abaixo dos R$ 250 mil naquele banco específico.
Esse último exemplo mostra uma estratégia importante: se você tem uma quantia alta para investir, é mais seguro pulverizar entre bancos diferentes do que colocar tudo em um só, mesmo que a taxa de um deles seja um pouquinho melhor.
Vale lembrar também que existe um teto global: o FGC garante no máximo R$ 1 milhão por CPF, considerando o conjunto de todas as instituições, renovado a cada 4 anos. Mas para a grande maioria das famílias brasileiras — que investem valores bem menores que isso — esse teto praticamente não é um problema no dia a dia.
Quais produtos o FGC cobre (e quais ele não cobre)
Isso aqui gera muita confusão, então vamos deixar claro.
O FGC cobre:
- CDB (Certificado de Depósito Bancário)
- LCI e LCA (Letras de Crédito Imobiliário e do Agronegócio)
- Poupança
- LC (Letra de Câmbio)
- RDB (Recibo de Depósito Bancário)
O FGC NÃO cobre:
- Ações
- Fundos de investimento (a maioria)
- Tesouro Direto (não precisa do FGC, porque quem garante é o próprio Governo Federal, que é considerado ainda mais seguro)
- Criptomoedas
- Previdência privada (tem outras regras de proteção)
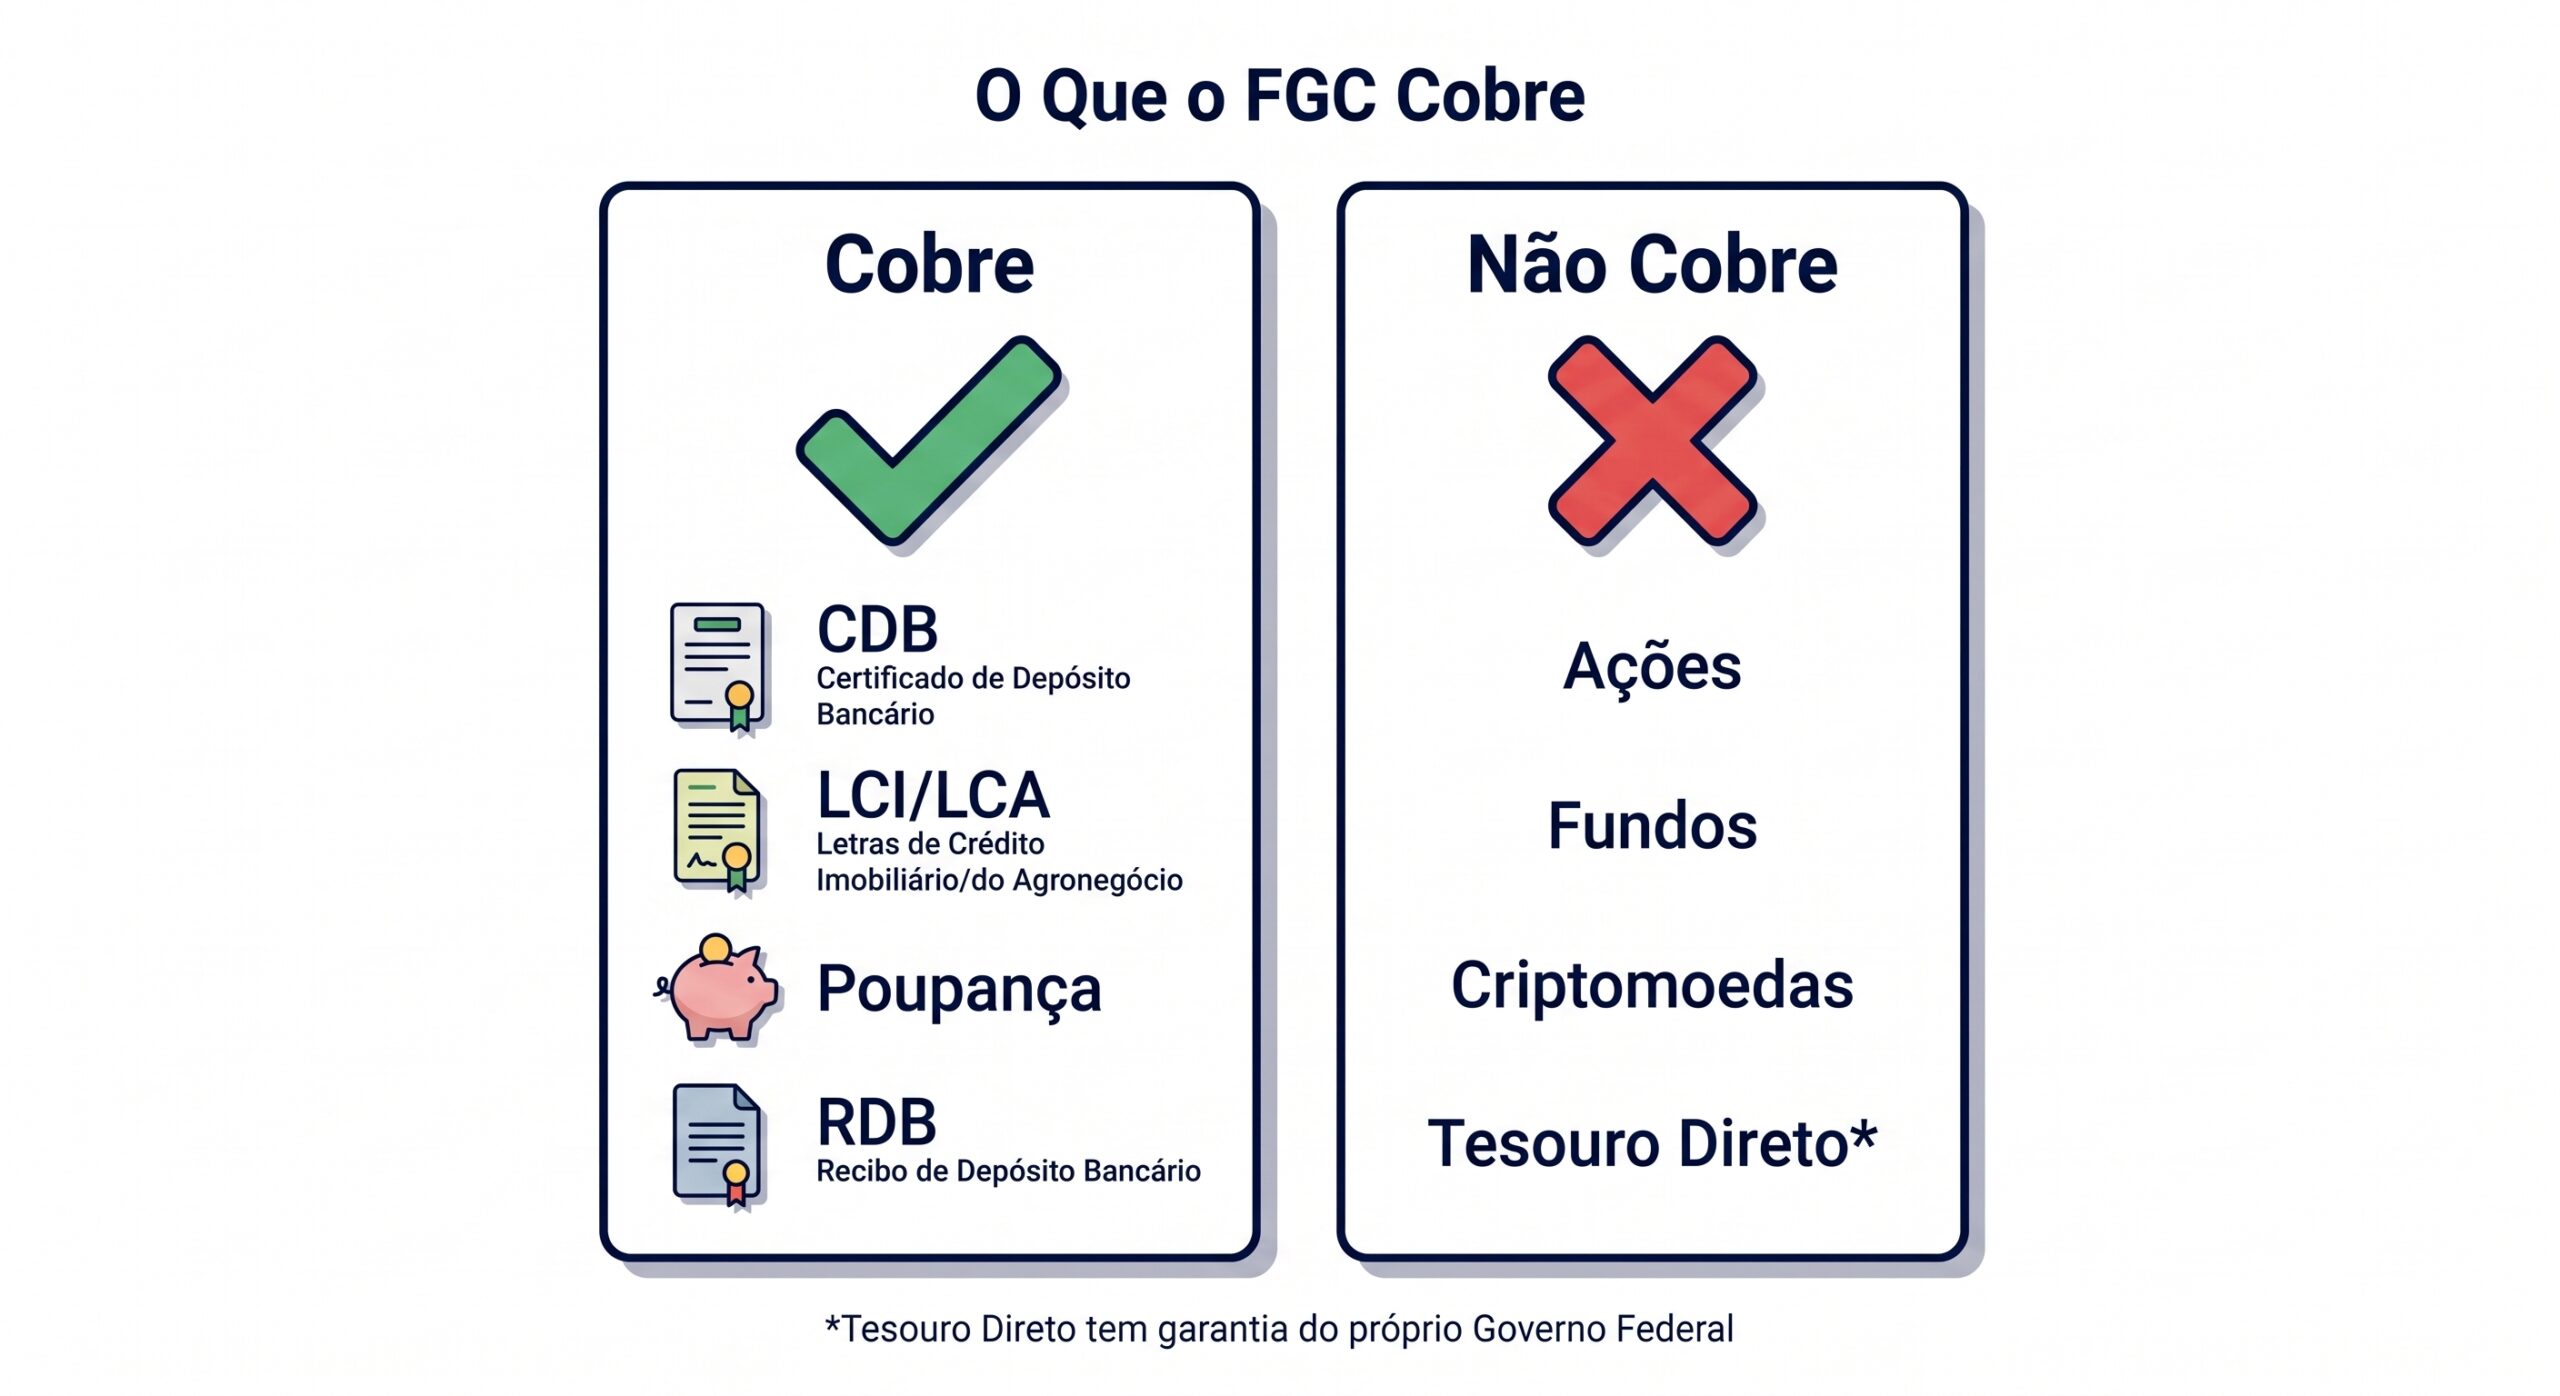
Ou seja: se seu dinheiro está em CDB, LCI ou LCA de banco digital, você está dentro do guarda-chuva do FGC. Isso é uma informação libertadora para quem tem medo de investir fora dos bancos tradicionais, porque mostra que o risco real é muito menor do que parece à primeira vista.
CDB de banco digital é seguro? Comparando com banco tradicional
Na prática, quando falamos de CDB protegido pelo FGC, a resposta é: não, o risco de você perder dinheiro é essencialmente o mesmo.
Isso acontece porque a proteção não vem da “força” do banco, vem do FGC. Um CDB do Nubank e um CDB do Itaú, ambos dentro do limite de R$ 250 mil, têm exatamente o mesmo nível de segurança para o seu bolso, mesmo que os bancos sejam de tamanhos completamente diferentes.
Na verdade, é justamente por isso que bancos digitais e financeiras menores costumam pagar taxas mais atrativas nos CDBs — por exemplo, 120% ou até 130% do CDI, contra 90% ou 100% que um banco grande costuma oferecer. Eles precisam pagar mais para atrair clientes e captar dinheiro, já que não têm o peso da marca tradicional. Só que, para você, o risco de calote está igualmente coberto até o teto do FGC.
É claro que “risco zero” não existe em absolutamente nada na vida financeira. Sempre existe a possibilidade — pequena — de o FGC demorar para processar o pagamento em caso de quebra do banco, ou de haver alguma burocracia no meio do caminho. Mas historicamente, o fundo tem cumprido seu papel nos casos em que precisou agir, geralmente devolvendo o dinheiro aos investidores em poucos meses.
Como verificar se um banco digital é coberto pelo FGC
Antes de investir em qualquer CDB, vale a pena confirmar duas coisas simples:
1. Se a instituição é associada ao FGC. Isso normalmente é informado no próprio aplicativo do banco, na página do investimento, ou no site oficial do FGC, que mantém uma lista pública de instituições associadas.
2. Se o produto que você está comprando é realmente coberto (lembre-se: CDB, LCI, LCA e poupança sim; ações e fundos, não).
Um sinal de alerta que vale observar: se um investimento promete um retorno “bom demais para ser verdade” — tipo 200% do CDI — vale desconfiar e pesquisar mais a fundo, porque pode ser um produto que não tem a garantia do FGC ou, pior, uma fraude disfarçada de investimento.
O que fazer na prática antes de investir seu dinheiro
Para fechar com algo objetivo, aqui vai um checklist rápido antes de aplicar seu dinheiro em um CDB de banco digital:
- Confirme que o banco participa do FGC (na maioria dos casos digitais brasileiros conhecidos, participa).
- Verifique se o valor total que você vai investir, somado a outros produtos que já tem no mesmo banco, fica abaixo de R$ 250.000.
- Se tiver mais que isso para investir, distribua entre instituições diferentes.
- Compare a taxa oferecida (por exemplo, 100% do CDI, 110% do CDI) e o prazo de vencimento antes de decidir.
- Tenha primeiro sua reserva de emergência montada, antes de partir para CDBs com prazo mais longo — assim você não precisa resgatar na mão, perdendo rendimento.
Seguindo esses passos, investir em CDB de banco digital deixa de ser um salto no escuro e passa a ser uma decisão consciente, com o mesmo nível de proteção que você teria em qualquer banco tradicional.
CDB de banco digital é seguro: não deixe o medo te afastar de uma boa rentabilidade
Entender o FGC muda o jogo para quem quer fazer o dinheiro render mais sem correr riscos desnecessários. Bancos digitais frequentemente oferecem taxas de CDB mais interessantes que os grandes bancos, e agora você sabe que — dentro do limite de R$ 250 mil por CPF e por instituição — o seu dinheiro está tão protegido quanto estaria em qualquer banco tradicional.
O passo de hoje é simples: abra o aplicativo do seu banco (ou de um banco digital que você está considerando), confira se ele é associado ao FGC, veja as taxas de CDB disponíveis e compare com onde seu dinheiro está parado agora, principalmente se ainda estiver “boiando” na poupança rendendo pouco. Pequenas mudanças como essa, feitas hoje, fazem diferença real no seu bolso daqui a um ano.
E você, já investiu em CDB de banco digital ou ainda tem receio de tirar o dinheiro dos bancos tradicionais? Conta aqui nos comentários qual foi sua experiência — isso pode ajudar outros leitores que estão na mesma dúvida.
Antes de investir, é essencial ter uma base financeira sólida. Se você ainda não tem uma reserva de emergência montada, esse deveria ser seu primeiro passo antes de partir para CDBs com prazos mais longos. E se a organização das contas de casa ainda está bagunçada, vale a pena dar uma olhada no nosso guia de orçamento familiar do zero para colocar as finanças nos trilhos antes de pensar em investimentos.
Depois de passar dois anos pagando só o mínimo do cartão sem entender por que a dívida nunca diminuía, Camila Duarte decidiu aprender a organizar as finanças na prática — sem curso caro, sem fórmula mágica, só planilha, disciplina e muita tentativa e erro. Hoje escreve no Dinheiro em Casa pra ajudar outras famílias brasileiras a sair do aperto do jeito que gostaria de ter aprendido antes: sem enrolação e sem prometer milagre.