Sabe aquela hora em que seu filho pede R$ 20 pra comprar figurinha e você não sabe se dá, se nega ou se explica que “dinheiro não dá em árvore”? A mesada educativa resolve isso: é um valor fixo, combinado com antecedência e pago sempre no mesmo dia, que a criança administra sozinha pra aprender a lidar com dinheiro. Como referência, algo entre R$ 5 e R$ 10 por semana dos 6 aos 8 anos, R$ 40 a R$ 100 por mês dos 9 aos 12 e R$ 80 a R$ 200 por mês na adolescência — sempre ajustado ao que cabe no orçamento da sua família.
Mais importante que o valor é o método: dividir o dinheiro em três potes (gastar, guardar e compartilhar), não pagar por tarefa doméstica básica e não “completar” quando a mesada acaba antes da hora. Sem esse combinado, a criança aprende o contrário do que a gente quer — que dinheiro aparece quando se pede com insistência, ou que depende do humor dos pais.
Abaixo você vê cada faixa de idade em detalhe, como funciona a regra dos três potes e o que fazer nas situações que mais geram dúvida — tudo pensado pra usar a mesada como ferramenta de ensino, e não só como um valor solto no bolso do filho.
Por que dar mesada (e por que não é “estragar” a criança)
Tem pai e mãe que acha que dar mesada é “malcriar” o filho, ensinar que dinheiro é fácil. É o contrário: mesada bem aplicada ensina que dinheiro é limitado, que escolhas têm consequência e que quem gasta tudo de uma vez fica sem pro resto do mês — exatamente a lição que muito adulto brasileiro só aprende depois de cair no cheque especial.
Pense assim: se seu filho nunca teve nenhuma quantia própria pra administrar, o primeiro contato dele com “dinheiro de verdade” vai ser o primeiro salário, o primeiro cartão de crédito, a primeira parcela que não cabe no orçamento. Isso é tarde demais pra aprender lição básica.
A mesada é, na prática, um treino em ambiente seguro. Se a criança gasta tudo com besteira e fica sem dinheiro pro que realmente queria, a “queda” é pequena — não é uma dívida de R$3.000 no cartão, é ficar sem os R$15 pra comprar o brinquedo que queria. Doeu, mas doeu pouco, e a lição fica.
Quanto dar de mesada educativa por idade
Não existe valor mágico e universal — depende da renda da família e do custo de vida da cidade. As faixas abaixo são um ponto de partida. Se apertar o orçamento, use o valor mais baixo ou comece com menos: pra educação financeira, a regularidade importa muito mais que o tamanho da mesada.
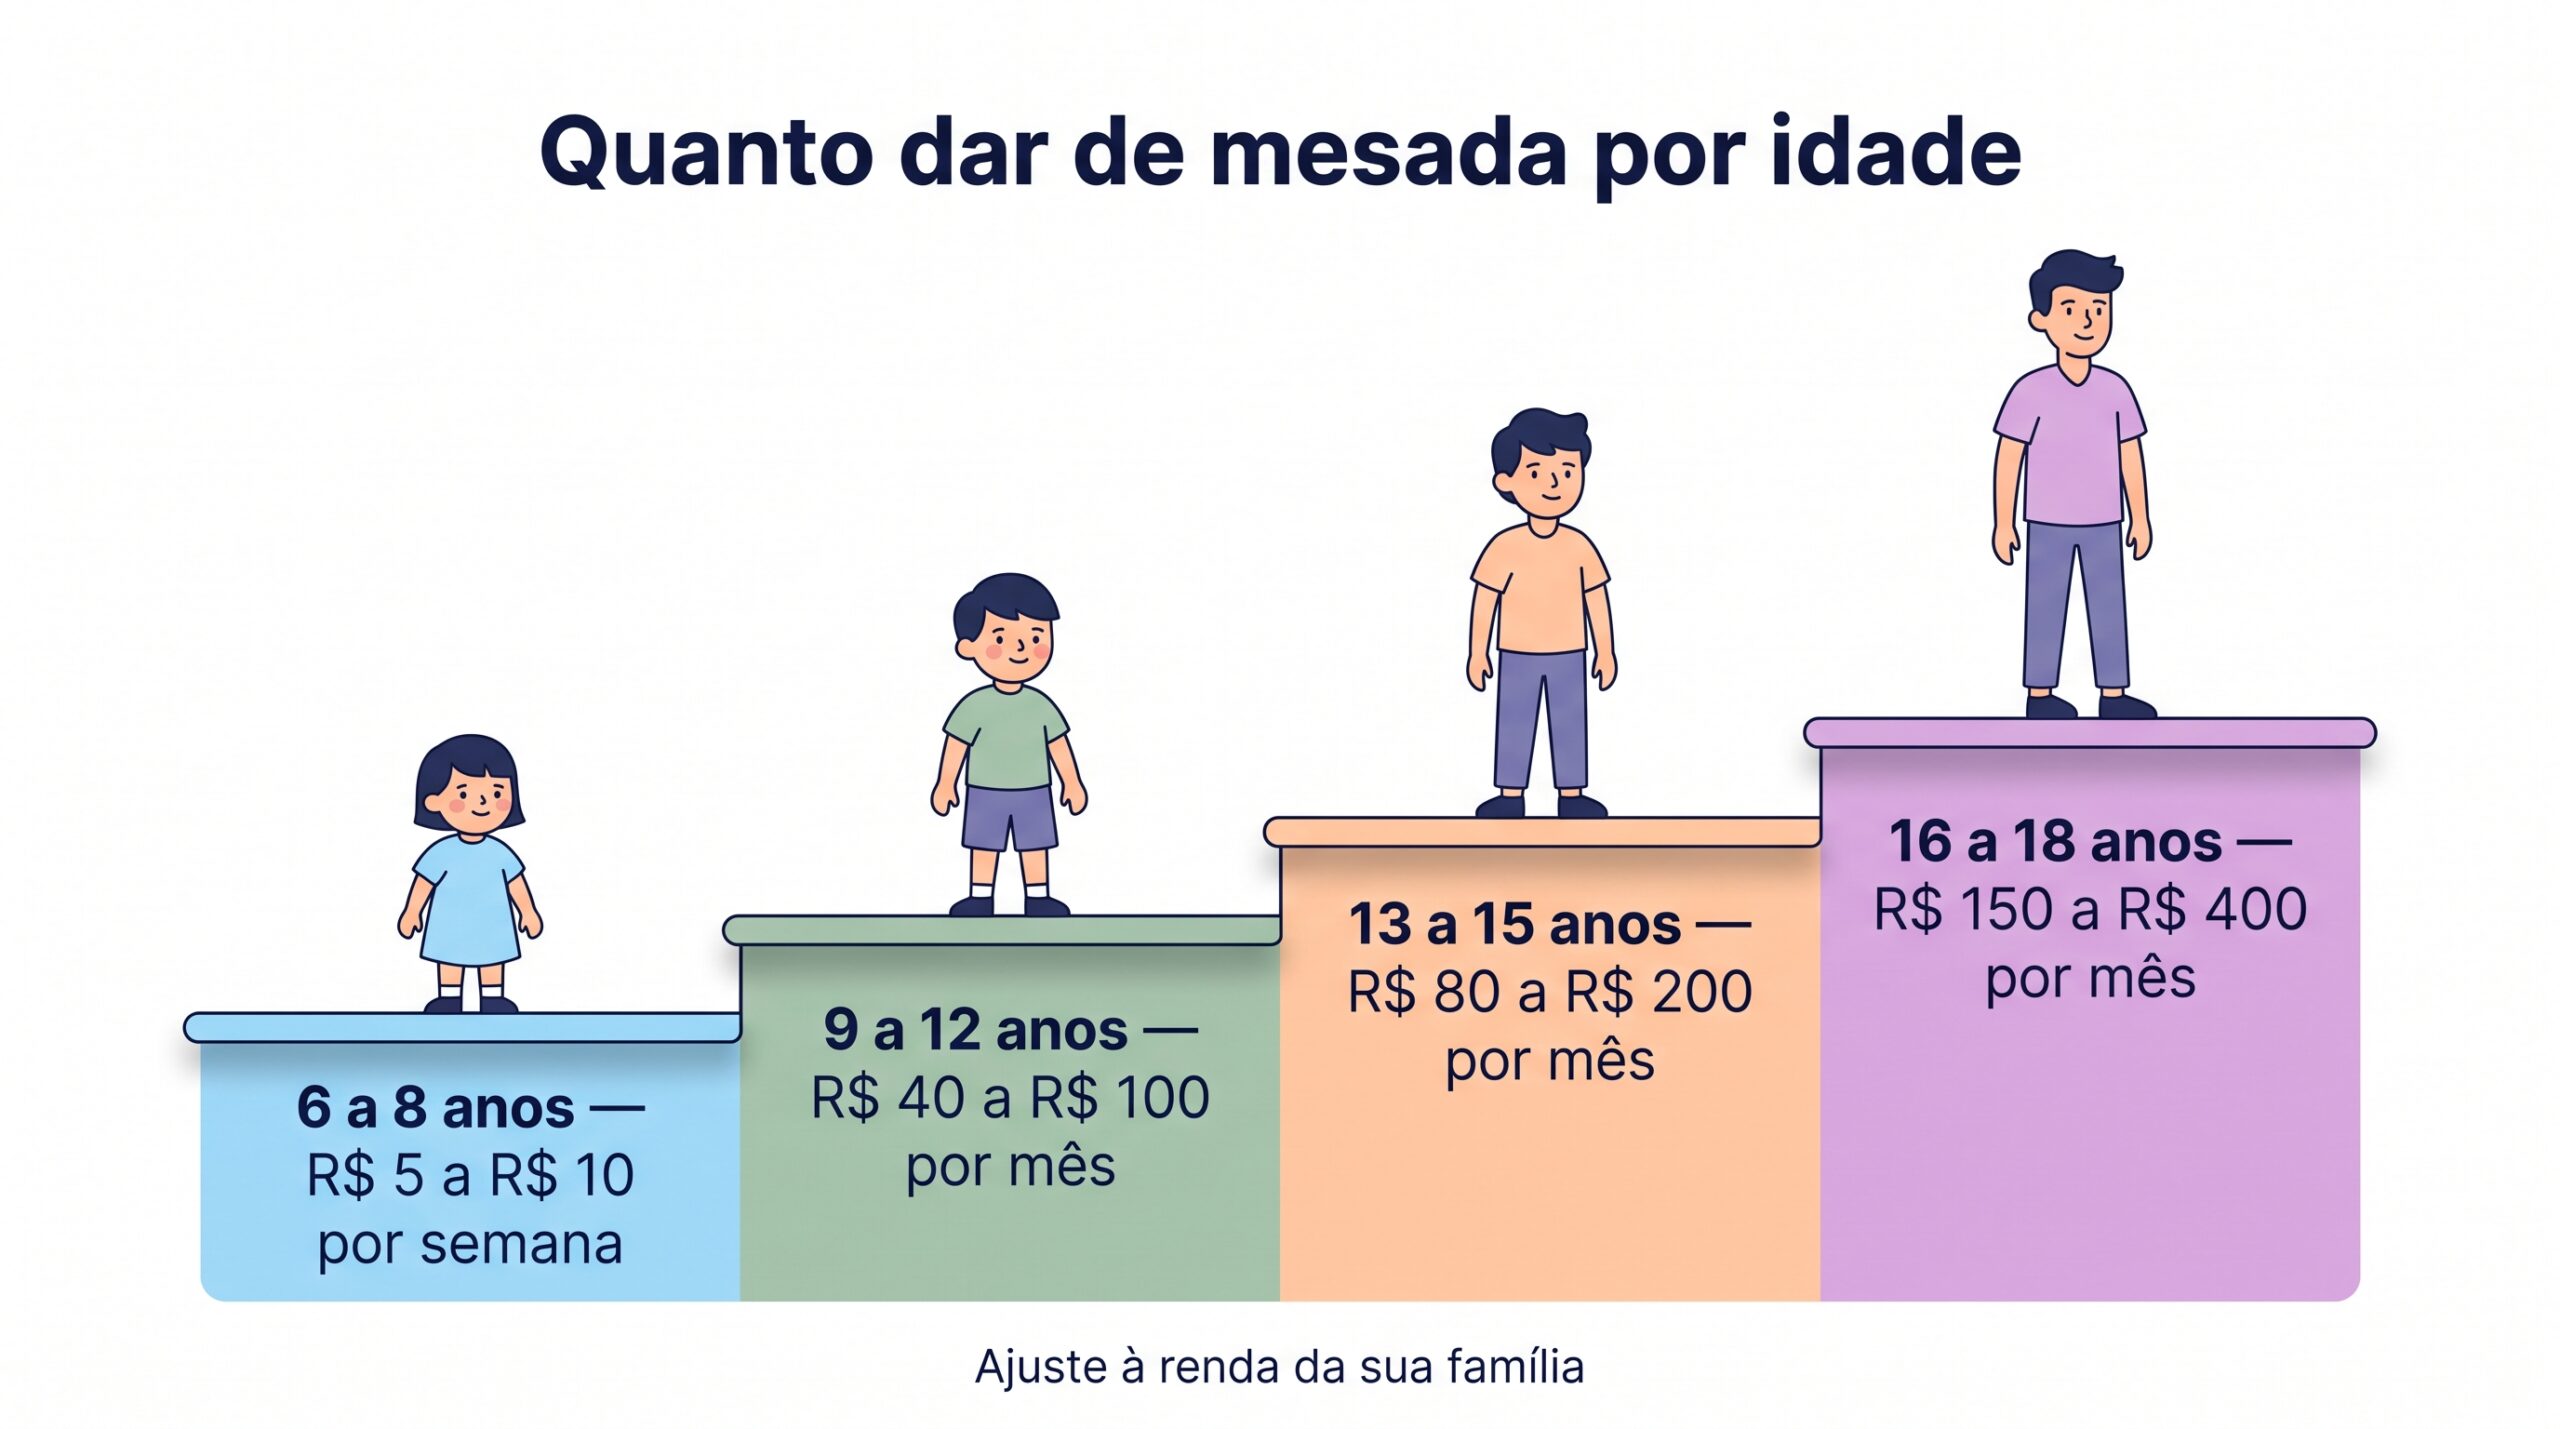
De 6 a 8 anos: R$ 5 a R$ 10 por semana
Nessa idade a mesada é mais simbólica. A criança ainda está entendendo que moedas e notas têm valores diferentes. O ideal é dar em espécie, em cédulas pequenas, toda semana — um mês inteiro é tempo demais pra quem tem 7 anos — e deixar ela guardar num cofrinho transparente, pra ver o dinheiro se acumulando.
De 9 a 12 anos: R$ 40 a R$ 100 por mês
Aqui já dá pra passar a mesada mensal (ou quinzenal, pra começar), porque a criança começa a entender prazos maiores. É a fase de introduzir a ideia de dividir o dinheiro em “potes”: um pra gastar agora, outro pra guardar pra algo maior.
De 13 a 15 anos: R$ 80 a R$ 200 por mês
Nessa faixa, muitos pais já incluem gastos que antes eram “por conta da casa” — como lanche na escola, transporte curto ou uma assinatura de streaming. Isso aumenta o valor, mas também a responsabilidade: o adolescente passa a ter que planejar, não só guardar.
De 16 a 18 anos: R$ 150 a R$ 400 por mês
Aqui a mesada já se aproxima de um orçamento pessoal de verdade, principalmente se ela passa a cobrir celular, roupas e saídas com amigos — é isso que justifica a parte de cima da faixa. Muitos pais também aproveitam essa fase pra estimular a primeira renda extra: um bico, uma venda online, um trabalho de meio período nas férias.
O importante não é o valor exato, é que ele seja combinado com antecedência, dado em dia fixo (sempre a mesma data, tipo um “salário”), e não usado como prêmio ou punição emocional do momento.
Os 3 potes: a forma mais simples de ensinar a dividir o dinheiro
Uma das técnicas mais usadas — e que funciona bem mesmo com crianças pequenas — é dividir a mesada assim que ela chega em três potinhos (podem ser potes de vidro, envelopes, ou até três compartimentos de uma carteira):
- Gastar (cerca de 50% do valor): é o dinheiro livre, pra usar como quiser, sem pedir satisfação aos pais. Figurinha, sorvete, aquele brinquedinho pequeno.
- Guardar (cerca de 30%): é a poupança da criança, pra algo maior que ela quer — um videogame, um tênis, uma viagem da escola. Aqui entra a lição de que coisa boa às vezes exige esperar.
- Compartilhar (cerca de 20%): pode ser doar pra alguém, comprar um presente pra um amigo ou familiar, ou contribuir com alguma causa. Ensina que dinheiro também serve pra cuidar dos outros, não só de si mesmo.
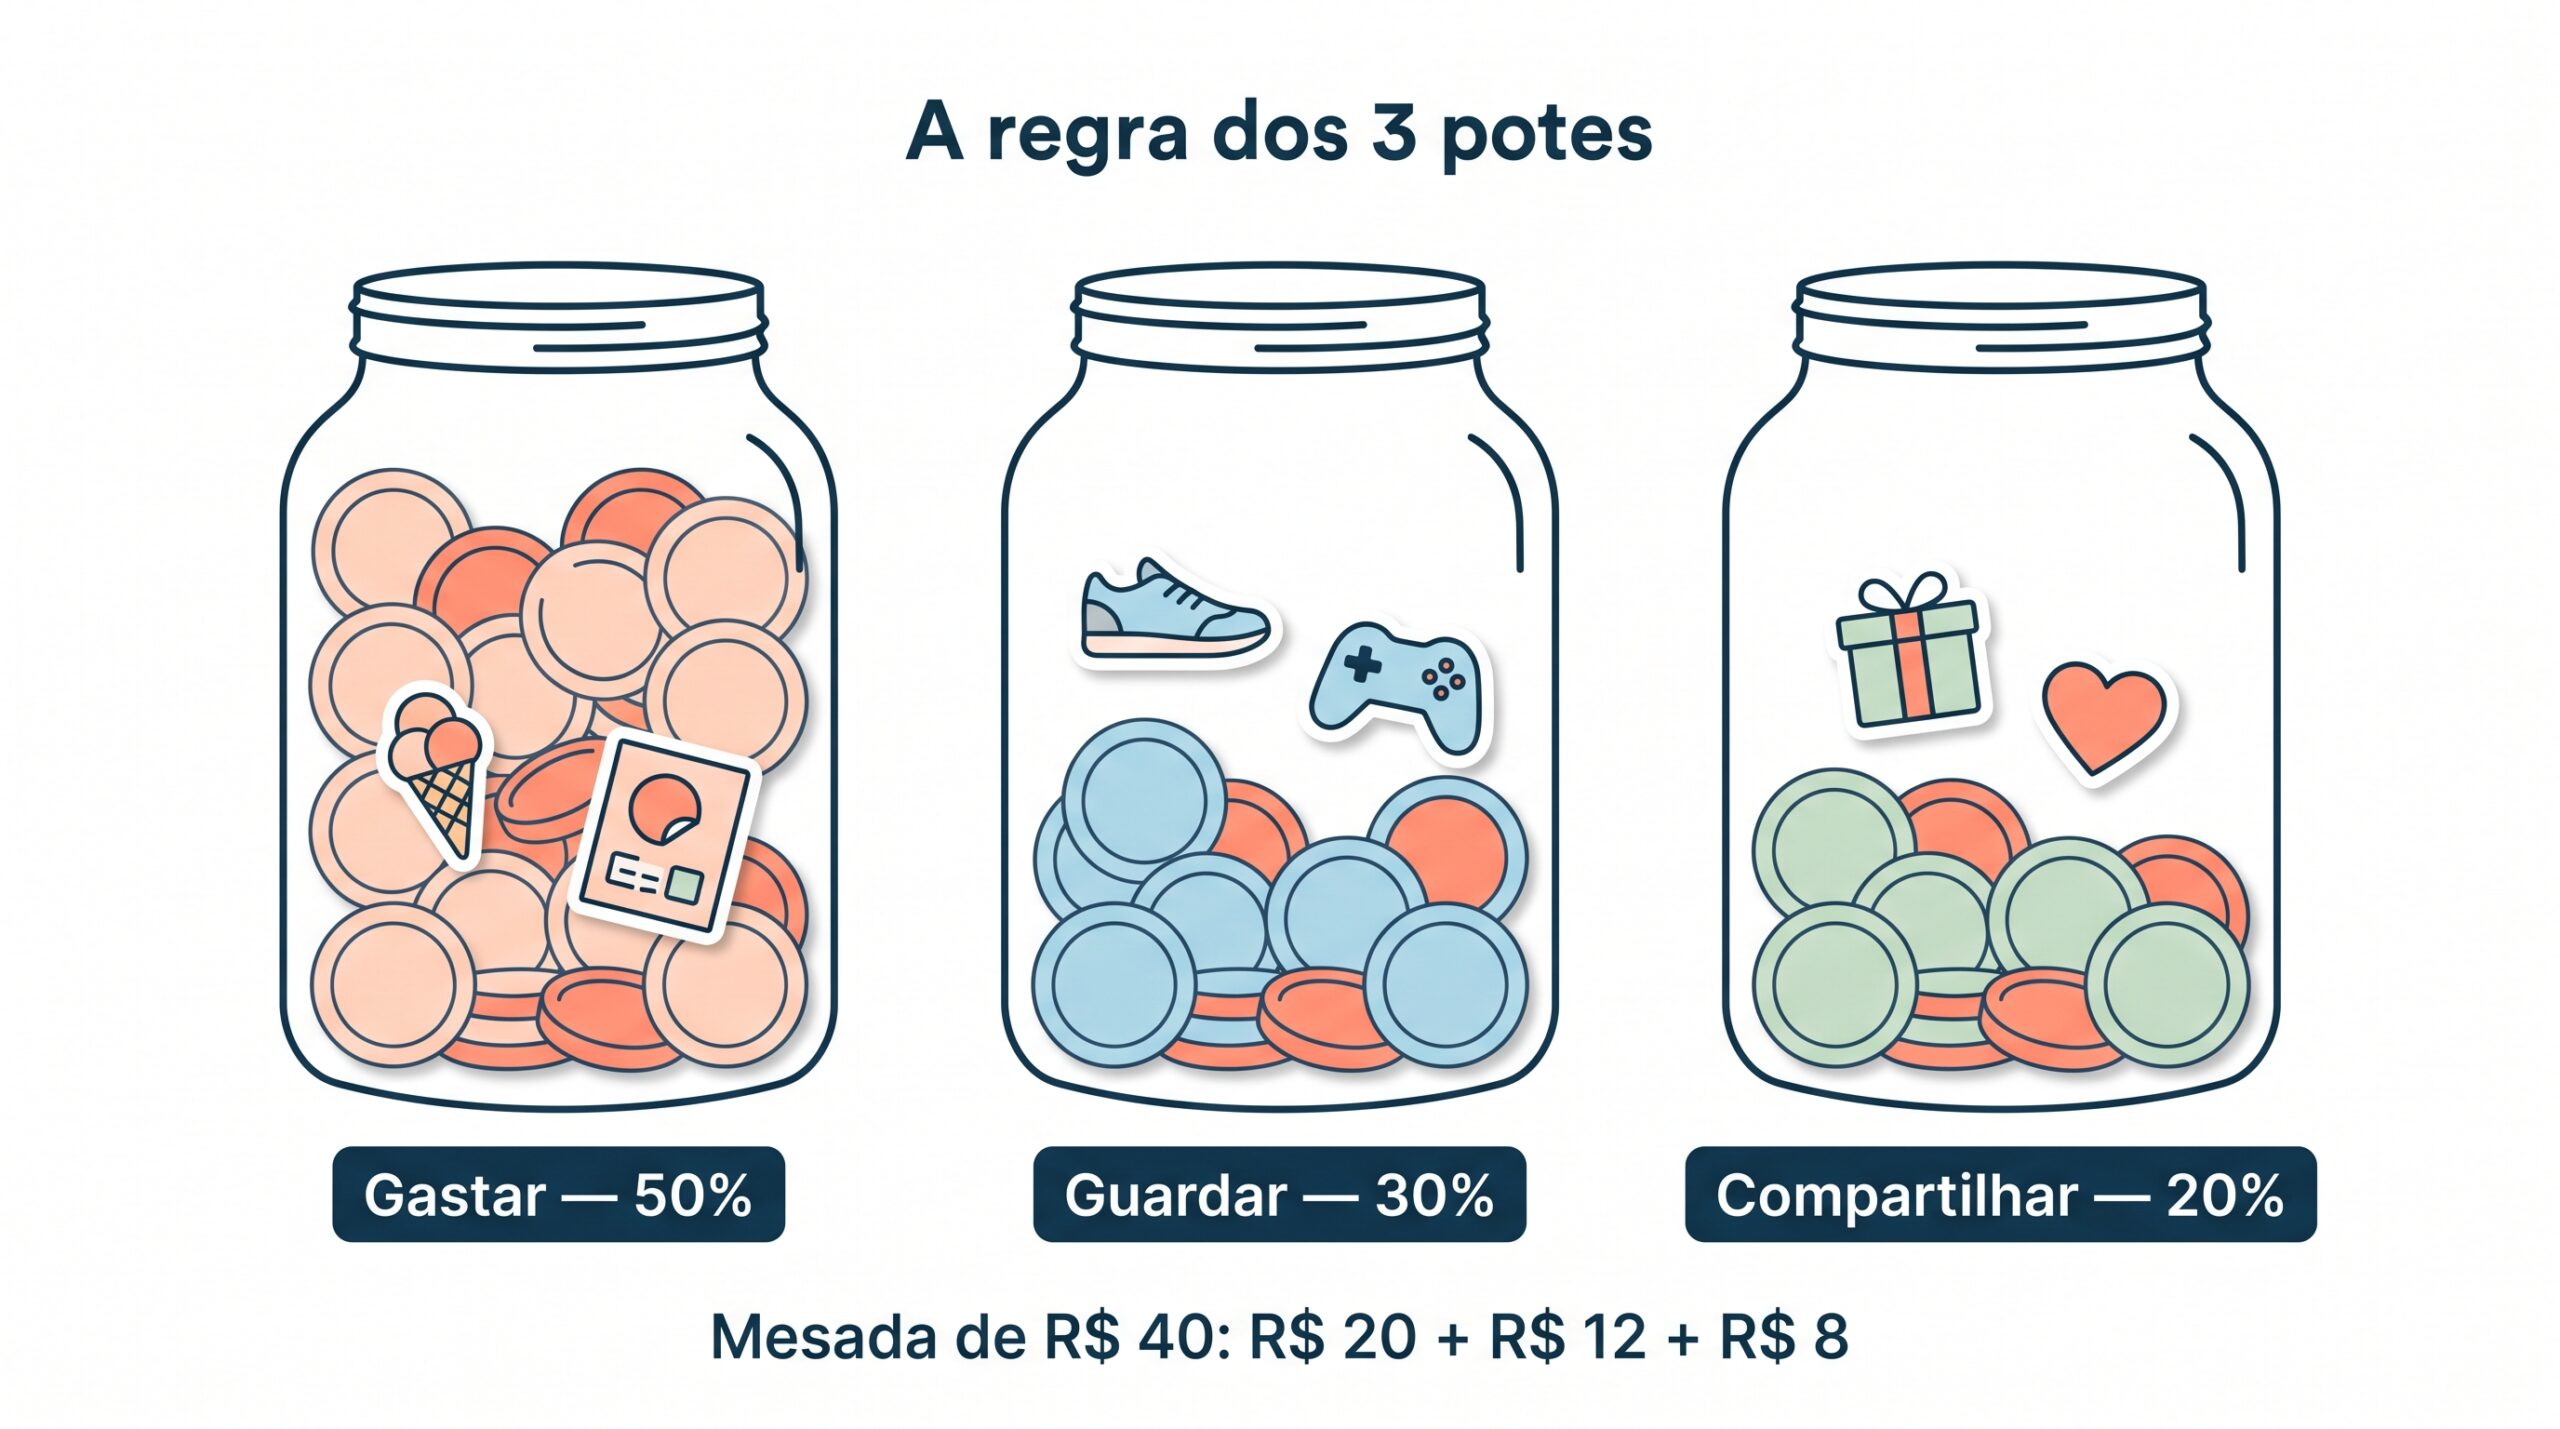
Essa divisão é parecida com a lógica da regra 50-30-20 que muitos adultos usam pro próprio orçamento — só que em versão simplificada e infantil. Se o filho aprender isso desde cedo, vai ser bem mais fácil ele entender orçamento familiar quando crescer.
Mesada não deve ser paga por tarefa doméstica (mas pode ter bônus)
Ponto polêmico: muitos pais atrelam a mesada a tarefas de casa — “só ganha se arrumar o quarto”, “só recebe se lavar a louça”. O problema dessa lógica é que ela ensina que ajudar em casa é um trabalho remunerado, e não uma responsabilidade de quem faz parte da família.
O ideal é separar as coisas:
- Tarefas domésticas básicas (arrumar o quarto, ajudar a pôr a mesa, cuidar do próprio material escolar) fazem parte de ser membro da família, sem remuneração.
- Tarefas extras, fora da rotina normal (lavar o carro no fim de semana, ajudar numa pintura, cuidar do jardim por um dia) podem gerar um bônus além da mesada. Isso ensina que trabalho extra gera renda extra — uma lição valiosa, inclusive pra vida adulta, quando a pessoa entende que pode buscar formas de renda extra além do salário fixo.
Essa separação evita que a criança associe “ajudar a família” com “só faço se for pago” — e ainda assim ensina o valor do trabalho extra.
Como lidar quando a mesada acaba antes da hora
Vai acontecer — e é normal. Seu filho vai gastar tudo em três dias e chegar pedindo mais dinheiro no dia 10, quando a mesada só volta no dia 30. Esse é justamente o momento de ouro pra ensinar, não pra “salvar”.
A tentação é ceder — afinal, é só uma criança, é pouco dinheiro, dói ver ela sem nada. Mas se você complementa toda vez que acaba antes da hora, a lição que fica é: “não importa gastar mal, sempre vem mais”. É exatamente esse padrão que faz muito adulto brasileiro recorrer ao cartão de crédito sem pensar duas vezes, e depois ter que aprender, o jeito mais difícil, como sair das dívidas.
O que fazer, então:
- Explique com calma que o dinheiro acabou e só vai vir mais na próxima data combinada.
- Não empreste “adiantado” com frequência — se fizer, deixe claro que é exceção e que vai descontar da próxima mesada (e cumpra isso).
- Converse sobre o que ela comprou e ajude a refletir: “valeu a pena gastar tudo naquilo? O que você faria diferente?”
Esse desconforto pequeno, vivido ainda criança, evita desconfortos bem maiores no futuro.
Ferramentas simples pra colocar em prática
Você não precisa de aplicativo sofisticado nem de planilha complexa pra começar. Algumas ideias que funcionam bem em famílias reais:
- Cofrinhos ou potes transparentes pros mais novos (6 a 10 anos), um pra cada “categoria” (gastar, guardar, compartilhar).
- Caderno de anotações simples, onde o próprio filho anota quanto recebeu e quanto gastou — isso já é controle financeiro na prática, só que em miniatura.
- Conta poupança ou conta digital para menores, hoje disponível em vários bancos, pra adolescentes a partir de uns 12-13 anos, com cartão pré-pago vinculado. Isso ensina uso de cartão de forma controlada, sem risco de dívida.
- Reunião mensal de “prestação de contas”, de 10 minutos, onde o filho mostra pra você o que fez com o dinheiro. Não é fiscalização chata, é conversa — o mesmo espírito de quando um casal senta pra rever o orçamento da casa.
O importante é que a ferramenta seja simples o bastante pra criança usar sozinha, sem depender o tempo todo de você pra “controlar”. Se quiser material de apoio gratuito, o Banco Central mantém o portal Cidadania Financeira, com conteúdos de educação financeira que ajudam a puxar essa conversa em casa.
Perguntas frequentes sobre mesada educativa
Com que idade começar a dar mesada?
Por volta dos 6 ou 7 anos, quando a criança já reconhece as notas e moedas e consegue fazer contas simples. Antes disso, dá pra brincar de “lojinha” em casa pra ir apresentando a ideia de que as coisas têm preço.
É melhor dar mesada por semana ou por mês?
Pra crianças pequenas, por semana — um mês é tempo demais pra elas planejarem. A partir dos 9 ou 10 anos, dá pra passar pra quinzenal e depois mensal, que é o mesmo ritmo do salário que elas vão receber quando adultas.
Posso tirar a mesada como castigo?
Não é o ideal. Quando a mesada vira prêmio ou punição, ela deixa de ensinar a administrar dinheiro e passa a ser moeda de troca de comportamento. Pra mau comportamento, use outras consequências e mantenha a mesada no dia combinado.
Comece a mesada educativa hoje, sem esperar a idade “certa”
Se seu filho já tem 10, 13 ou 16 anos e vocês nunca conversaram sobre mesada de forma estruturada, não tem problema — o momento certo pra começar é hoje. Antes, alinhe o valor com seu parceiro ou parceira (se a conversa costuma virar discussão, veja como conversar sobre dinheiro sem brigar). Depois, sente com seu filho, explique a lógica dos potes, combine um valor que caiba no orçamento da família e comece já na próxima semana.
Lembre que educação financeira dos filhos passa antes pelo exemplo dos pais. Se a casa não tem um orçamento organizado, fica mais difícil ensinar organização pro filho. Por isso, vale aproveitar esse momento pra também dar uma olhada nas próprias finanças da família — pode ser um ótimo gatilho pra colocar tudo em ordem junto.
Comece agora: escolha um valor de mesada dentro das faixas sugeridas, defina o dia fixo de pagamento, explique a lógica dos três potes pro seu filho e marque na agenda a primeira “prestação de contas” daqui a 30 dias. É simples, é rápido, e o retorno — um filho que sabe lidar com dinheiro — vale muito mais que qualquer investimento financeiro.
E você, já dá mesada pros seus filhos? Como faz pra decidir o valor e o que já percebeu de mudança no comportamento deles com o dinheiro? Conta nos comentários — essa troca de experiências ajuda outras famílias que estão começando agora.
Se você quer também organizar o orçamento da casa antes (ou junto) de ensinar os filhos, vale a pena baixar a planilha de orçamento familiar grátis e dar uma olhada no guia de como organizar as finanças da família em 30 dias. Ensinar os filhos fica bem mais fácil quando a casa também está com as contas em ordem.
Depois de passar dois anos pagando só o mínimo do cartão sem entender por que a dívida nunca diminuía, Camila Duarte decidiu aprender a organizar as finanças na prática — sem curso caro, sem fórmula mágica, só planilha, disciplina e muita tentativa e erro. Hoje escreve no Dinheiro em Casa pra ajudar outras famílias brasileiras a sair do aperto do jeito que gostaria de ter aprendido antes: sem enrolação e sem prometer milagre.