
Sim, dá para chegar a janeiro de 2027 com o dinheiro do IPVA e do IPTU separado, sem precisar recorrer ao cartão de crédito ou ao cheque especial. O segredo não é nenhuma fórmula mágica: é começar a guardar um pouco agora, usando como referência o valor que você pagou no ano anterior, e ajustar a conta assim que o novo calendário for divulgado.
Os calendários de 2027 já começaram a sair. São Paulo foi o primeiro estado: o decreto publicado em 9 de novembro dá 3% de desconto para quem pagar o IPVA à vista em janeiro, com vencimentos entre 11 e 22 de janeiro conforme o final da placa, ou permite parcelar em até 5 vezes, sem desconto. As regras completas estão no portal do IPVA da Secretaria da Fazenda de SP.
Nos outros estados e no IPTU, ainda é preciso esperar. O IPVA é cobrado pelo estado, e cada Secretaria da Fazenda define datas, descontos e parcelas. O IPTU é da prefeitura, que tem calendário próprio. Os anúncios costumam sair entre dezembro e janeiro, então confira no site do seu estado e da sua cidade antes de pagar.
Por que vale planejar o IPVA e o IPTU com antecedência
Essas duas contas costumam pegar as famílias de surpresa porque chegam juntas, logo no início do ano, quando o orçamento já está apertado com material escolar, matrícula e as contas de sempre. Quem não separou nada durante o ano acaba tendo que escolher entre passar no cartão de crédito, atrasar o pagamento ou tirar o dinheiro de outra prioridade.
A boa notícia é que IPVA e IPTU não são surpresas de verdade — eles acontecem todo ano, sempre por volta da mesma época. Isso significa que dá para se planejar com meses de antecedência, em vez de descobrir o valor só quando o boleto chega.
O impacto de não se planejar
Imagine uma família hipotética que precisa pagar R$ 1.200 de IPVA e R$ 800 de IPTU, R$ 2.000 em janeiro. Se esse valor não estiver previsto, a saída mais rápida costuma ser o cartão de crédito. E se a fatura não for paga inteira, os juros do rotativo passam de 300% ao ano: veja o que acontece se você não pagar o cartão. Uma conta que era previsível vira uma dívida cara.
Como estimar o valor antes mesmo de sair o calendário oficial
Você não precisa esperar o calendário de 2027 sair para começar a guardar dinheiro. A forma mais simples e realista de estimar o valor é olhar quanto você pagou no ano anterior.
Use o ano anterior como referência
Separe o comprovante de pagamento do IPVA e do IPTU do ano passado (ou consulte o valor no aplicativo do estado ou da prefeitura, se tiver guardado o acesso). Esse número é o ponto de partida mais confiável que você tem agora, porque:
- O valor do IPVA costuma ter relação com o valor venal do veículo, que pode mudar de um ano para outro;
- O valor do IPTU segue critérios definidos pelo município sobre o imóvel.
Como esses valores podem ser reajustados de um ano para o outro, uma prática comum é somar uma margem de segurança ao valor pago anteriormente — por exemplo, guardar um pouco a mais do que o valor do ano passado, só para não ficar devendo caso o novo valor venha maior. Essa margem é uma decisão sua; o importante é ter um número de referência em mãos e não começar do zero.
Confira sempre a fonte oficial
Assim que o calendário de 2027 for divulgado, é essencial confirmar o valor exato, as datas de vencimento e as condições de desconto direto nos canais oficiais:
- Para o IPVA: no site da Secretaria da Fazenda do seu estado.
- Para o IPTU: no site ou aplicativo da prefeitura da sua cidade.
Em São Paulo, por exemplo, o calendário e as formas de pagamento estão no portal da Sefaz-SP. Desconfie de boletos recebidos por mensagem ou e-mail: a guia oficial se gera no site do estado ou no aplicativo do banco, usando o Renavam.
À vista ou parcelado: como decidir sem adivinhar
Essa é a dúvida mais comum de janeiro: vale mais a pena pagar à vista com desconto ou parcelar? A resposta depende de uma conta simples que você mesmo pode fazer, comparando três coisas:
- O desconto oferecido para pagamento à vista (quando existir);
- O quanto o seu dinheiro renderia se ficasse investido até a data das parcelas;
- Se você tem alguma dívida com juros rodando — porque, nesse caso, quitar a dívida pode valer mais a pena do que guardar para o IPVA.
Exemplo com as regras de São Paulo
Uma família hipotética tem R$ 1.000 de IPVA para pagar em São Paulo e já tem o dinheiro guardado. As opções são:
- À vista em janeiro: paga R$ 970, com o desconto de 3%. Economia de R$ 30.
- Em 5 parcelas sem juros: paga R$ 200 por mês, de janeiro a maio, e deixa o resto do dinheiro rendendo.
Quanto rende o dinheiro que fica aplicado enquanto as parcelas vão sendo pagas? Com a Selic em 13,75% ao ano, num investimento que acompanha a Selic, algo perto de R$ 17 já descontado o Imposto de Renda, porque o saldo vai diminuindo a cada parcela. Como R$ 30 de desconto é mais que R$ 17 de rendimento, pagar à vista sai na frente. Você pode refazer essa conta com os seus números na Calculadora do Cidadão do Banco Central.
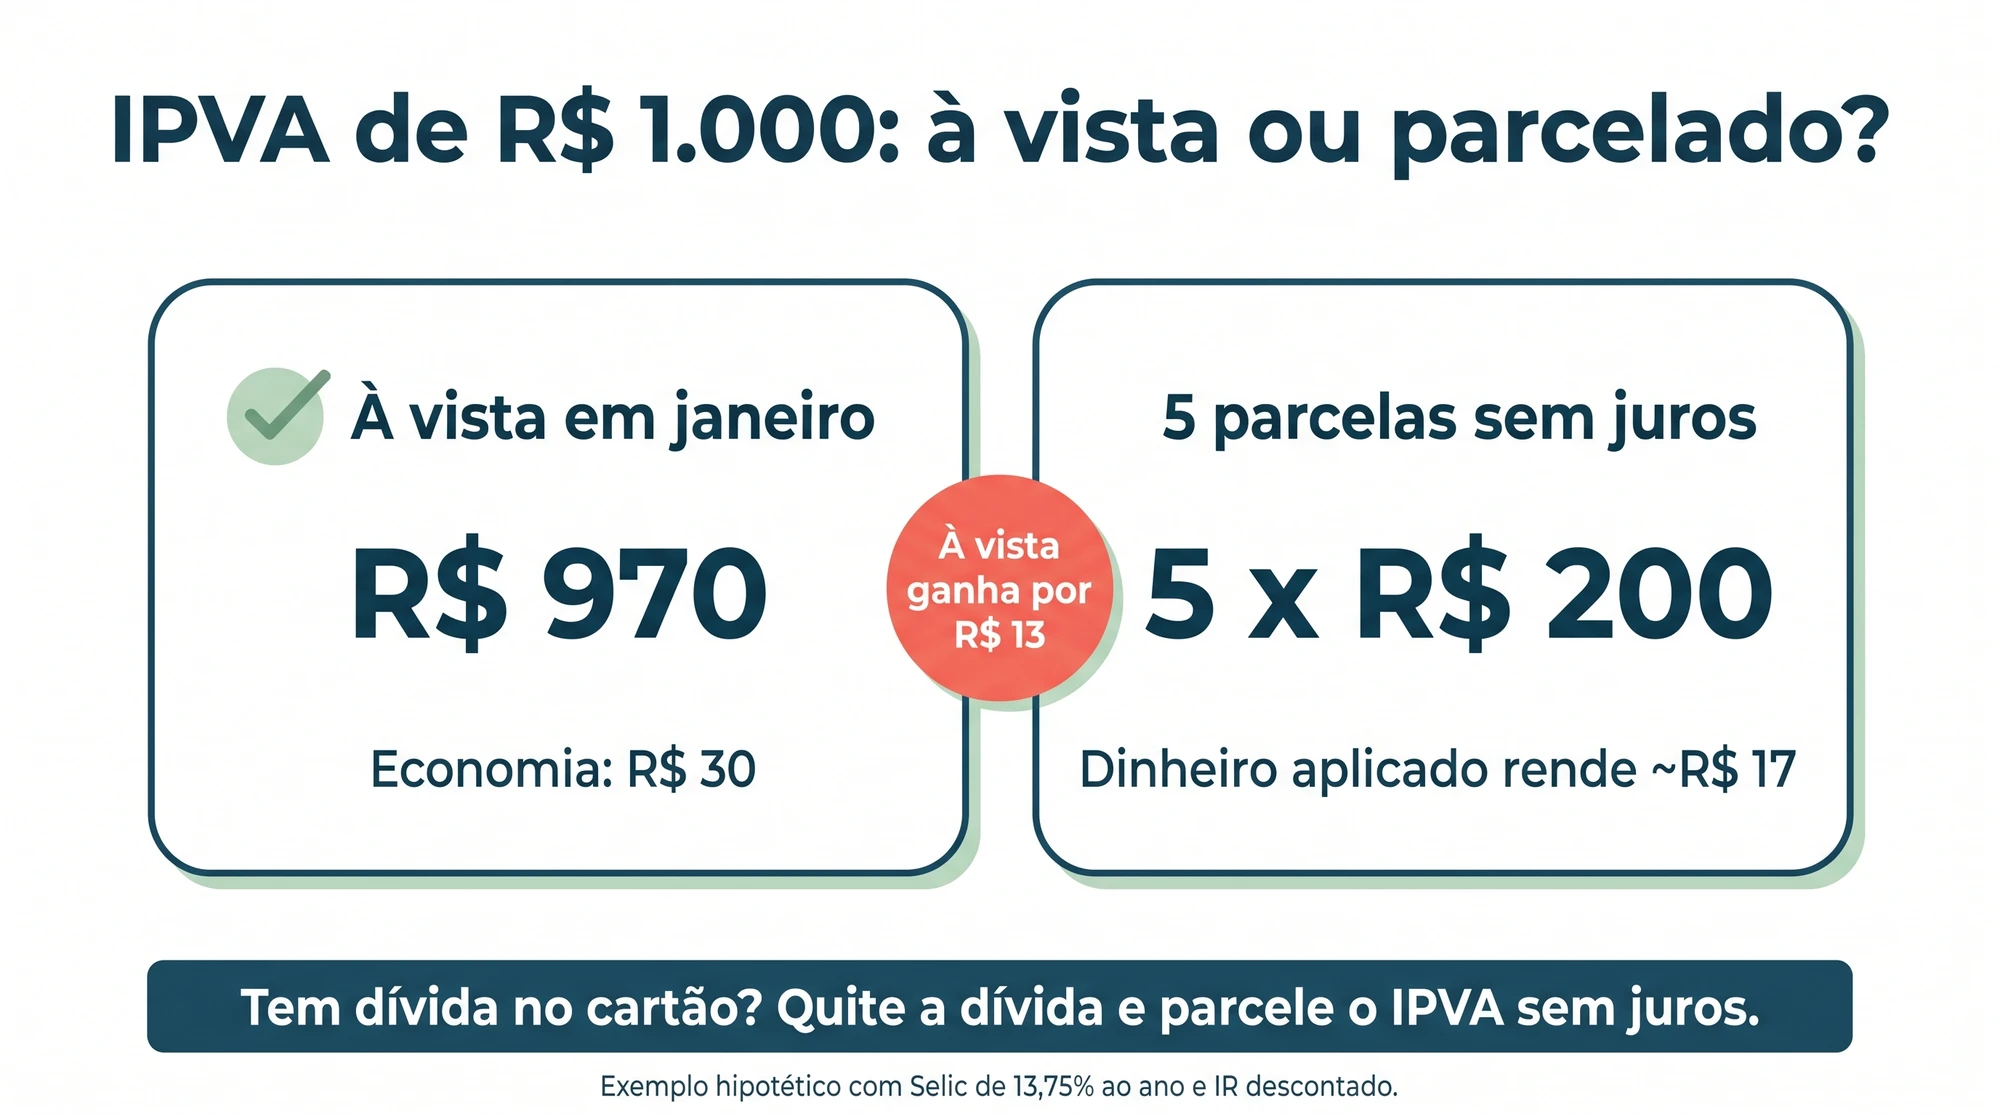
Agora, se essa mesma família tem R$ 1.000 no rotativo do cartão, a conta vira. Os juros do rotativo passam de 300% ao ano, mais de R$ 100 por mês sobre R$ 1.000. Nesse caso, compensa usar o dinheiro para quitar o cartão e parcelar o IPVA sem juros, mesmo perdendo os R$ 30 de desconto.
Um cuidado: o parcelamento oficial do estado é uma coisa, e parcelar o imposto no cartão de crédito por empresas credenciadas é outra. Nessa segunda opção costuma haver juros, então confira o custo total antes de aceitar.
O princípio por trás da decisão
Resumindo o raciocínio:
- Se você não tem dívidas caras e tem o valor em mãos: pagar à vista com desconto costuma compensar, porque é um ganho garantido.
- Se você tem dívidas com juros altos: compare o custo dessa dívida com o desconto do imposto. Quase sempre, livrar-se da dívida cara pesa mais no orçamento do que o desconto do IPVA ou IPTU.
- Se você pretende investir o dinheiro enquanto não paga: avalie se o rendimento esperado da aplicação, no período até o vencimento, é maior ou menor do que o desconto oferecido para pagamento à vista.
Não existe uma resposta única para todo mundo — o certo é fazer essa comparação com os números reais da sua situação, sem depender de taxas ou percentuais fixos, já que eles mudam de estado para estado e de banco para banco.
Quanto separar do 13º e quanto guardar por mês
Uma das formas mais usadas pelas famílias brasileiras para enfrentar as contas de janeiro é reservar uma parte do 13º salário assim que ele cai na conta, geralmente em dezembro.
Separando pelo 13º salário
Se você sabe, com base no ano anterior, que vai precisar de algo perto de R$ 2.000 para IPVA e IPTU juntos, uma estratégia é já destacar esse valor do 13º antes de gastar com qualquer outra coisa (veja também como usar o 13º para quitar dívidas) — presentes, ceia, viagem. A lógica é simples: trate o imposto como uma conta que já está “vencida” dentro do seu orçamento, só que o pagamento é em janeiro.
Separando ao longo do ano
Nem toda família recebe 13º salário — é o caso de muitos autônomos e informais. Nesse caso, a alternativa é dividir o valor estimado por 11 ou 12 meses e guardar uma parte fixa todo mês em uma conta separada, como se fosse mais uma conta recorrente, do mesmo jeito que você paga aluguel ou internet.
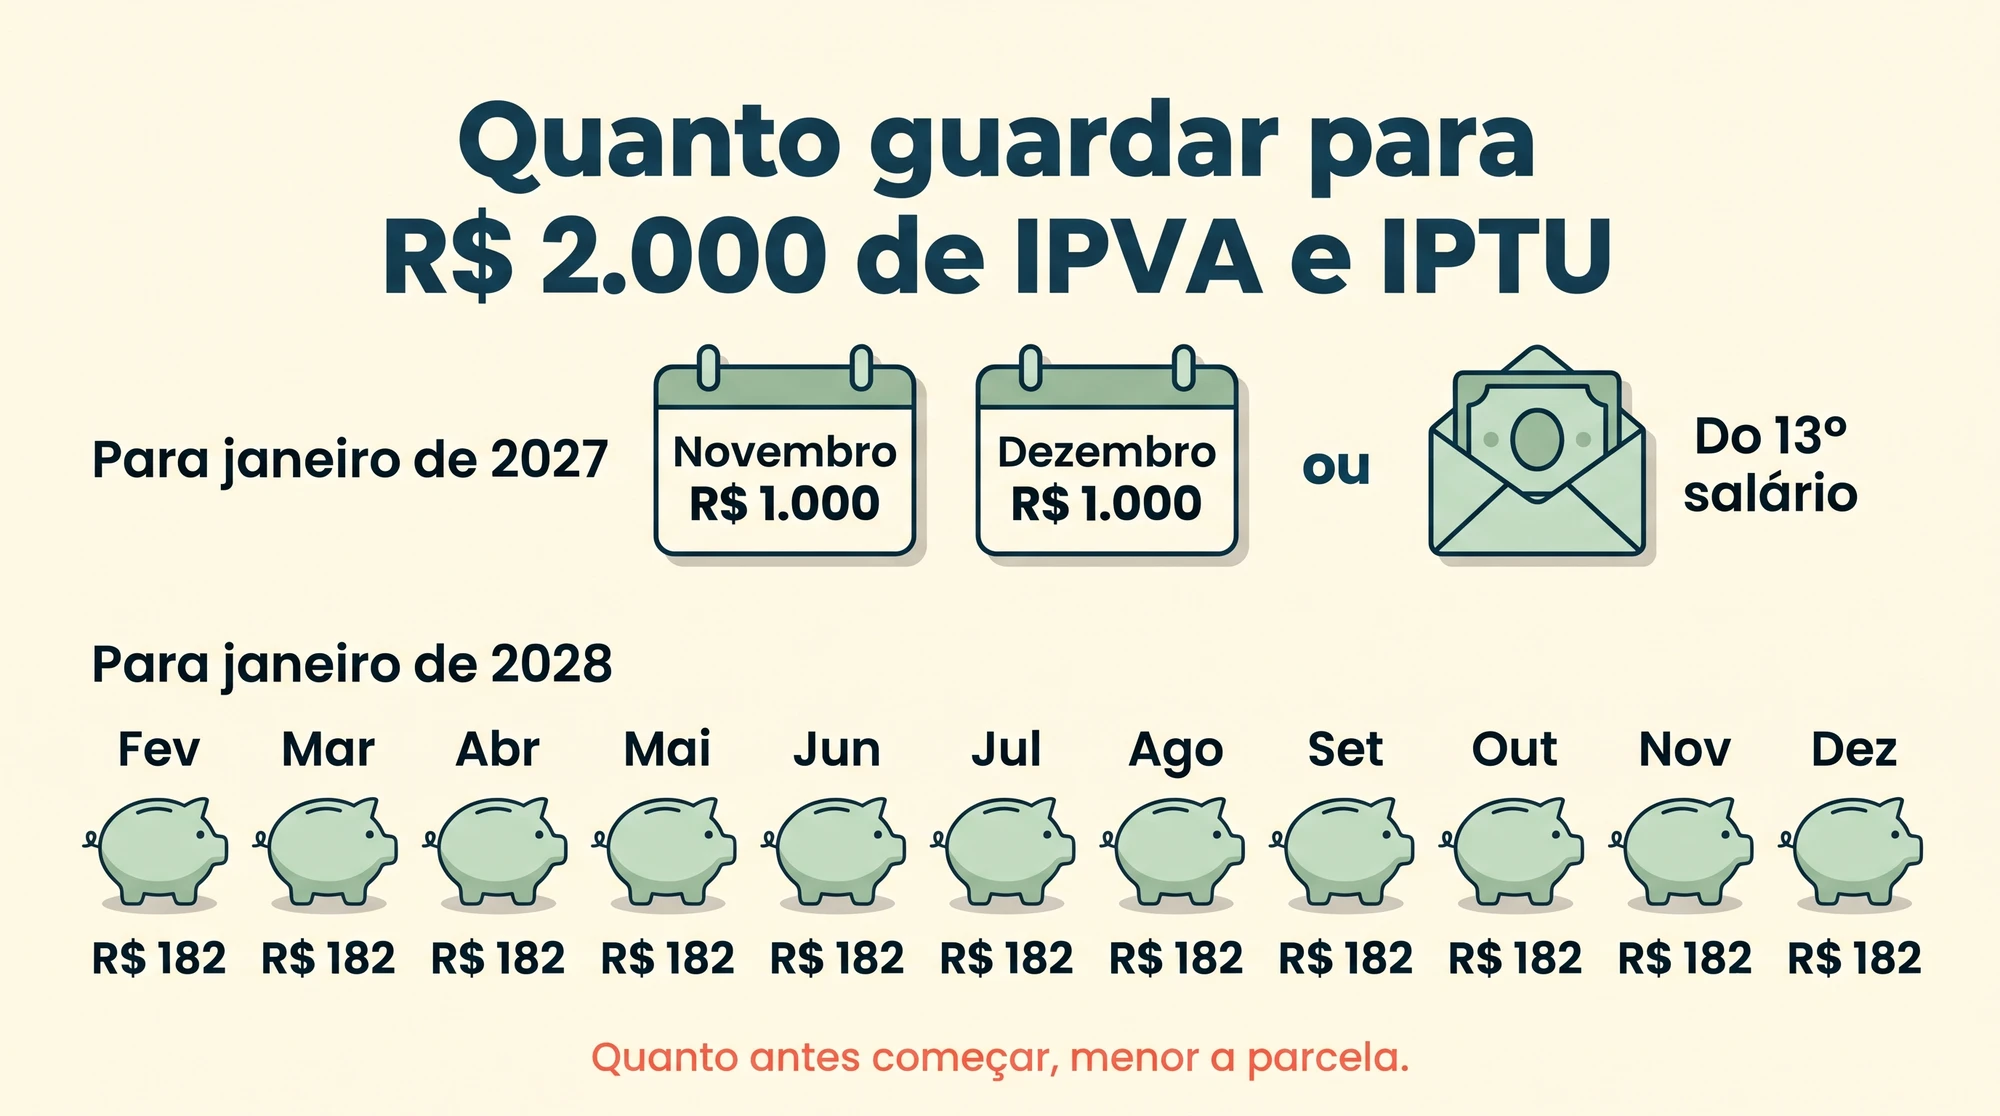
Para janeiro de 2027, porém, faltam poucos meses. Uma família que precisa de R$ 2.000 e ainda não guardou nada teria que separar R$ 1.000 em novembro e mais R$ 1.000 em dezembro, o que pesa. Por isso, para este ano, o 13º costuma ser o caminho. Já para 2028, quem começar em fevereiro precisa de uns R$ 182 por mês para juntar os mesmos R$ 2.000. Quanto antes começar, menor a parcela.
Manter esse dinheiro em uma conta separada, longe do dinheiro do dia a dia, ajuda a não gastar por engano. Vale incluir essa reserva no seu planejamento financeiro anual, junto com material escolar e as outras contas de começo de ano.
O que pode acontecer se você atrasar o pagamento
Atrasar o IPVA ou o IPTU gera multa e juros sobre o valor devido, e as regras de cada estado e cidade definem quanto. Mas o problema não para aí.
No IPVA, o carro só é licenciado com os débitos quitados. Sem o licenciamento em dia, dirigir é infração gravíssima, e o carro pode ser removido para o pátio, o que gera ainda mais custos. No IPTU, a dívida pode ir para a dívida ativa do município, ser protestada em cartório e cobrada na Justiça.
De qualquer forma, o atraso quase sempre torna a conta mais cara do que era originalmente — o que reforça a importância de se planejar e, se não for possível pagar à vista, pelo menos parcelar dentro do prazo, evitando cair em inadimplência.
Perguntas frequentes
Posso usar o valor do IPVA do ano passado para me planejar?
Sim, é a referência mais prática. Some uma margem de segurança, porque o valor pode mudar, e confirme o valor exato quando o estado e a prefeitura divulgarem o calendário de 2027.
Vale mais a pena pagar à vista ou parcelar o IPVA e o IPTU?
Compare o desconto com o que o dinheiro renderia e com os juros das suas dívidas. Sem dívida cara, o desconto à vista costuma ganhar. Com dívida no cartão ou no cheque especial, quitar a dívida e parcelar o imposto sem juros costuma ser melhor.
O que fazer se eu não conseguir juntar o valor até janeiro?
Use o parcelamento oficial do estado ou da prefeitura em vez de atrasar, porque o atraso gera multa e juros. E já comece a separar um valor por mês para o ano seguinte.
Para fechar
Janeiro não precisa ser um mês de aperto. Com o valor do ano anterior em mãos, uma reserva mensal ou uma parte do 13º guardada, e a conta de à vista x parcelado feita com calma, dá para encarar o IPVA e o IPTU sem recorrer a dívidas caras. O mais importante é acompanhar os canais oficiais do seu estado e da sua prefeitura para confirmar valores e prazos assim que o calendário de 2027 for publicado, como São Paulo já fez.
Você já tem um método para guardar dinheiro para essas contas, ou costuma ser pego de surpresa todo início de ano? Conta aqui nos comentários como funciona na sua casa.
Janeiro também é quando chega a fatura das compras de fim de ano, então vale montar sua lista de compras de fim de ano com um teto de gasto. E, para ver o que mais muda no orçamento no ano que vem, confira o que muda em 2027 no seu bolso.
E se você ainda não tem um controle claro de quanto entra e quanto sai todo mês, esse é o primeiro passo antes de qualquer planejamento para o IPVA e o IPTU. Baixe gratuitamente a planilha de orçamento familiar e comece hoje mesmo a separar, mês a mês, o dinheiro para as contas que chegam logo no início do ano.
Depois de passar dois anos pagando só o mínimo do cartão sem entender por que a dívida nunca diminuía, Camila Duarte decidiu aprender a organizar as finanças na prática — sem curso caro, sem fórmula mágica, só planilha, disciplina e muita tentativa e erro. Hoje escreve no Dinheiro em Casa pra ajudar outras famílias brasileiras a sair do aperto do jeito que gostaria de ter aprendido antes: sem enrolação e sem prometer milagre.
Respostas de 3